**** HDB - TĂNG TRƯỞNG THẦN TỐC - ĐÁNH ĐỔI NỢ XẤU TĂNG RẤT MẠNH
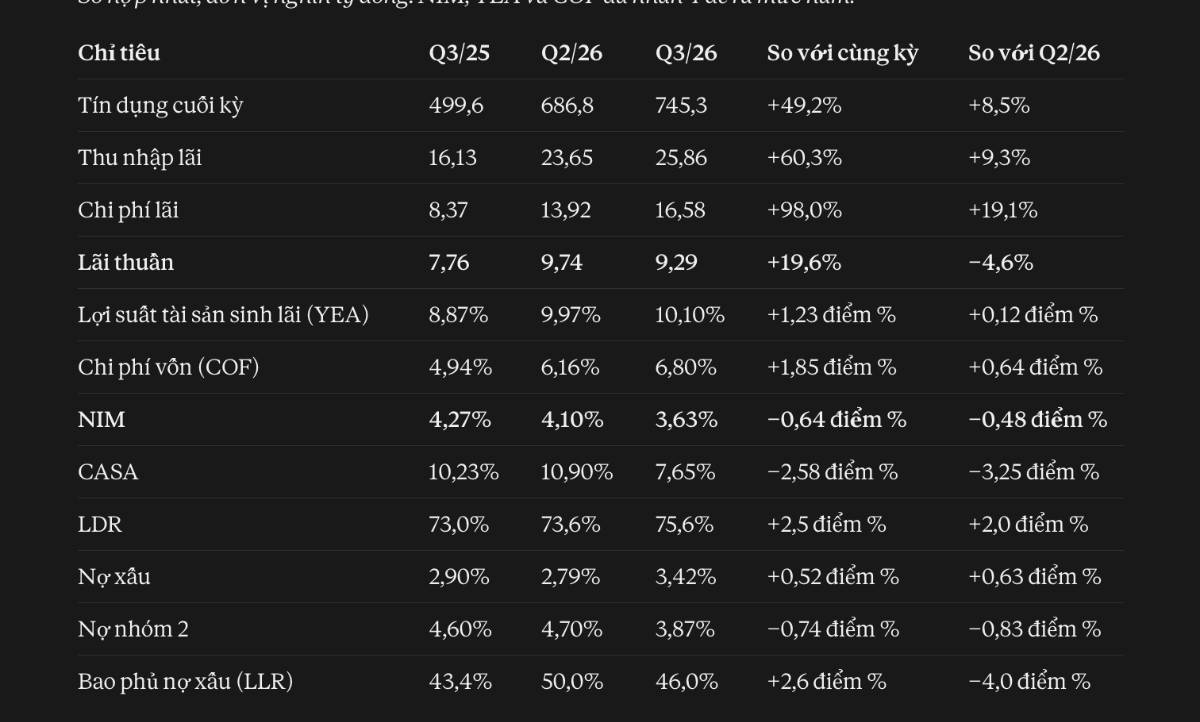
Biên lãi thuần 3.56% , quý 2 biên lãi thuần 3.9%
--> Tăng trg tín dụng rất ác nhưng thu nhập lãi thuần tăng ít hơn , việc chuyển chi phí cho KH tăng ls ở tệp KH HDB khó hơn những th khac. Chi phi huy động tăng nhanh , lợi suất đầu ra tăng chưa kịp tương ứng.
Q3 tín dụng tăng 49,2% YoY, còn lãi thuần chỉ tăng 19,6%. Cộng 9 tháng, lãi thuần chỉ tăng khoảng 10%.
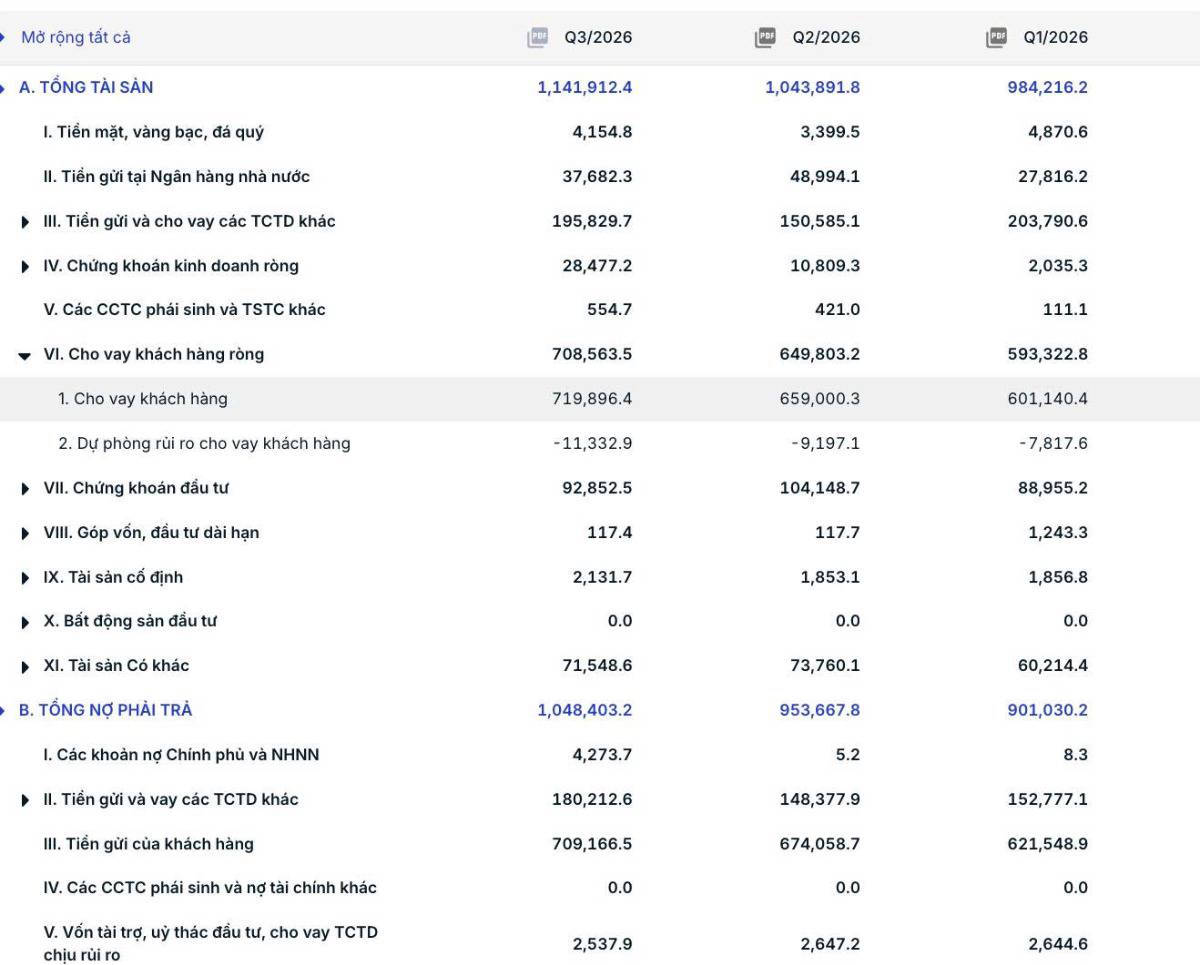
Tính đến ngày 30/09/2026, Ngân hàng TMCP Phát triển TP.HCM (HDBank - Mã: HDB) ghi nhận tăng trưởng tín dụng (cho vay khách hàng) đạt 32,8% so với đầu năm
Huy động 9T tăng 26.6%, HDB_ VPB top những doanh nghiệp đẩy mạnh lãi suất cao trong giai đoạn qua.
Tính ra quý 3 này chị Thảo đẩy chi phí huy động ác luôn. Huy động quý 3 tăng 5.1% nhưng chi phí trả lãi trong quý 3 là tăng 20%
---> Mở rộng quy mô cho vay nhưng hiệu quả sinh lời trên tài sản sinh lãi bị suy giảm.
*** CHẤT LƯỢNG TÀI SẢN
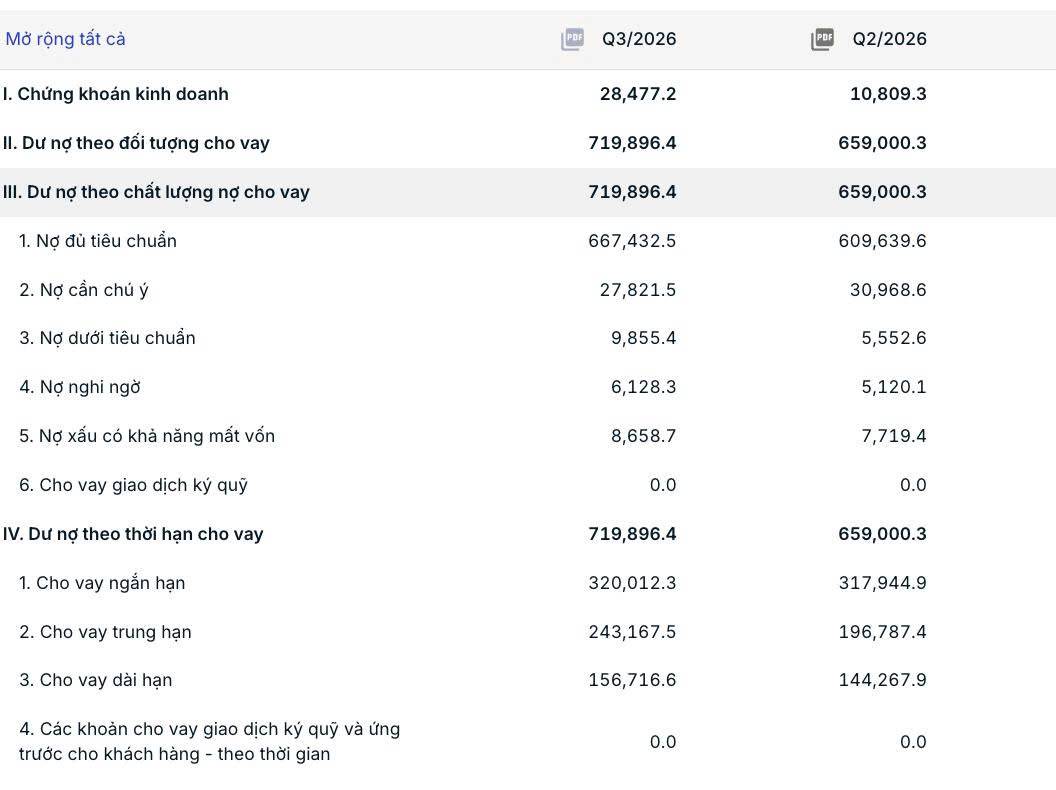
Nợ xấu tăng mạnh: từ 18,39 lên 24,64 chỉ trong Q3, riêng nhóm 3 tăng từ 5,55 lên 9,86.
Nhóm 2 giảm chưa hẳn là tốt: nhóm 2 giảm 3,15 trong khi nhóm 3 tăng 4,30, nên nhiều khả năng một phần đã chuyển xuống nợ xấu. Nếu cộng cả hai, tỷ lệ vẫn ở 7,29%, gần mức 7,49% của Q2.
Trích lập chưa theo kịp phát sinh
Quý này đẩy ra ngoại bảng 1,3 nghìn tỷ , tổng số nợ đẩy đầu năm đến h 3,2 nghìn tỷ
Nếu ko trừ số ngoại bảng này đẩy ra thì 9T HDB nợ ròng phát sinh vào là 14,5 nghìn tỷ :))
Riêng trong quý 3 nợ ròng phát sinh là 7,6 nghìn tỷ
********** Cần theo dõi ở Q4
COF có hạ nhiệt và CASA có hồi lại không, vì số CASA cuối quý thường biến động.
Nhóm 3 có tiếp tục chuyển xuống nhóm 4–5 không.
Trích lập có vượt 3,4 nghìn tỷ một quý để kéo LLR lên không.
LDR đang tăng và HDB dựa nhiều hơn vào vốn thị trường, nên tăng trưởng nhanh sẽ tiếp tục gây áp lực lên chi phí vốn.
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích