*** BCTC MBB QUÝ 3/ 2026 - CHẤT LƯỢNG TÀI SẢN XẤU ĐI DẦN
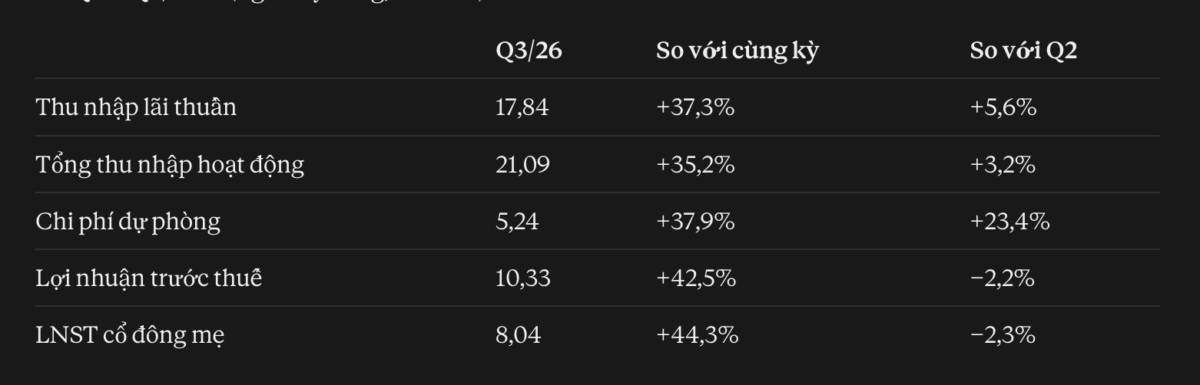
Lợi nhuận trước thuế đạt 10.330 tỷ đồng, tăng 42,5% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.252 tỷ đồng, tăng 42,3%.
Trong 9 tháng đầu năm 2026, dư nợ cho vay khách hàng hợp nhất của MBB (Ngân hàng TMCP Quân đội) đạt 1,28 triệu tỷ đồng, tăng 18,8% so với đầu năm
Cụ thể, thu nhập lãi thuần đạt 17.836 tỷ đồng, tăng 37,3% so với cùng kỳ, tương ứng tăng thêm 4.845 tỷ đồng. Đây cũng là khoản đóng góp lớn nhất vào tăng trưởng thu nhập của ngân hàng trong quý.
Trong khi thu nhập lãi tăng 69,7%, chi phí lãi tăng tới 115%, lên 19.957 tỷ đồng. Điều này khiến tốc độ tăng thu nhập lãi thuần thấp hơn đáng kể so với tăng trưởng thu nhập lãi.
Trong quý, ngân hàng trích lập 5.241 tỷ đồng dự phòng rủi ro tín dụng, tăng 37,9%. Liệu mức trích lập này là MBB book quá tay so vs nợ xấu hình thành hay không??
Cùng bóc tách kỹ thêm.
******* CHẤT LƯỢNG TÀI SẢN
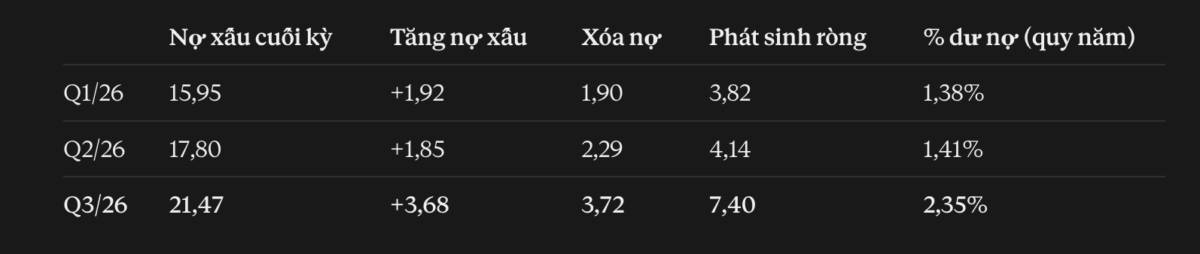
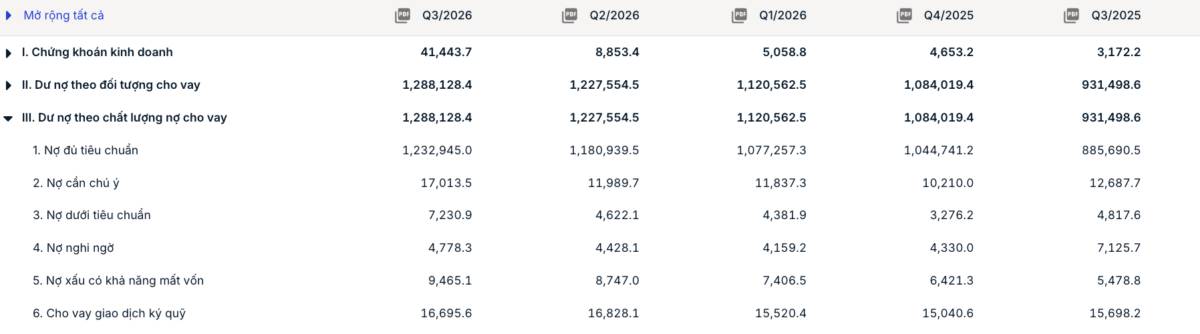
Về chất lượng tài sản, tổng nợ xấu nội bảng của MB tại ngày 30/9 đạt 21.474 tỷ đồng, tăng 53,1% so với đầu năm, cao hơn đáng kể tốc độ tăng trưởng tín dụng. Tỷ lệ nợ xấu tăng từ 1,29% lên 1,67%.
Trong đó, nợ dưới tiêu chuẩn (nhóm 3) tăng gấp 2,2 lần, lên 7.231 tỷ đồng; nợ có khả năng mất vốn (nhóm 5) tăng 47,4%, đạt 9.465 tỷ đồng.
Dự phòng: 5,24 nghìn tỷ chi phí thì có 3,72 nghìn tỷ (71%) dùng để xóa nợ, chỉ 1,52 nghìn tỷ (29%) cộng vào bộ đệm. Q1 và Q2 tỷ lệ này là 55% và 54%.
LLR giảm từ 93,6% xuống 84,7% (−8,9 điểm, giảm mạnh nhất). Dự phòng cho vay còn thiếu khoảng 3,3 nghìn tỷ so với nợ xấu.
Nợ nhóm 2: 1,32% dư nợ, tương đương khoảng 17 nghìn tỷ (+34 điểm cơ bản so với Q2). Nợ xấu cộng nhóm 2 lên 3,0% (Q2: 2,4%) ---> Áp lực chuyển nhóm nợ cho giai đoạn tới là khá cao
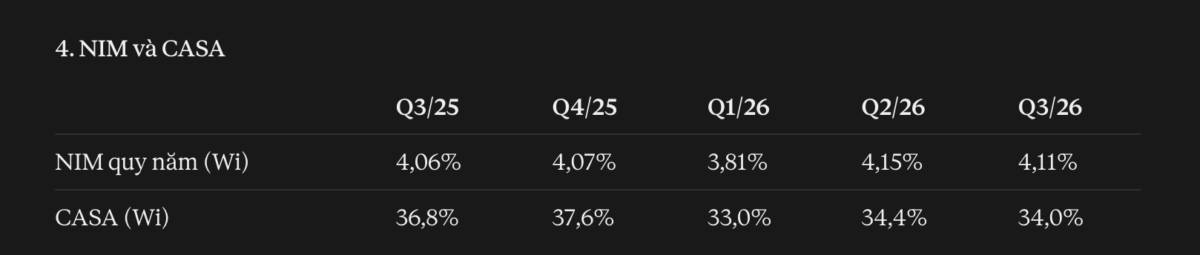
******* NIM - CASA MBB SUY GIẢM NHẸ
Tiền gửi không kỳ hạn giảm gần 13.000 tỷ đồng, bối cảnh lãi suất huy động tăng mạnh thì người dân có xu hướng chuyển tiền sang gửi tiết kiệm để có lãi suất cao hơn
----> CASA giảm và Nim cũng bị tác động chung theo xu hướng của ngành
Tại ngày 30/9, số dư giấy tờ có giá phát hành đạt 302.399 tỷ đồng, tăng 61,5% so với đầu năm, tương ứng tăng thêm hơn 115.000 tỷ đồng ---> Chi phí vốn của giấy tờ có giá cao hơn gửi tiết kiệm đơn thuần
***** KHẨU VỊ RỦI RO TĂNG DẦN
Cho vay kinh doanh bất động sản tăng gần 59.000 tỷ đồng.
Cơ cấu tín dụng của MB ghi nhận sự dịch chuyển đáng chú ý, với lĩnh vực kinh doanh bất động sản đóng góp lớn nhất vào mức tăng dư nợ trong 9 tháng đầu năm.
Với tốc độ tăng cao hơn đáng kể so với tín dụng chung, tỷ trọng cho vay kinh doanh bất động sản trong tổng dư nợ của MB tăng từ 11,18% lên 13,95%.
Đối với ngành xây dựng, dư nợ tăng 13%, lên 51.287 tỷ đồng. Đây là nhóm ngành được hạch toán riêng với hoạt động kinh doanh bất động sản trong cơ cấu tín dụng của MB.
Xét theo kỳ hạn, dư nợ cho vay trung hạn tăng 36,9% và dài hạn tăng 34,2%, trong khi cho vay ngắn hạn chỉ tăng 5,8%. Theo đó, tỷ trọng các khoản vay trung và dài hạn tăng từ 45,1% lên 51,1% tổng dư nợ, phản ánh sự thay đổi đáng kể trong cơ cấu kỳ hạn cho vay.
Tổng kết: vì tăng trưởng tín dụng quá nhanh nên chất lượng tài sản của MBB cũng ko được như kì vọng. Liên tục phát hành nhiều giấy trong giai đoạn qua nên hết game hết câu chuyện mới làm động lực.
Nhà đầu tư lưu ý
Thích
3
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích