KINH TẾ MỸ TĂNG TRƯỞNG 3,4%, LẠM PHÁT LEO THANG: ÁP LỰC TĂNG LÃI SUẤT ĐẶT FED TRƯỚC BÀI TOÁN KHÓ
GDP Mỹ tăng tốc trong quý III/2026, đầu tư doanh nghiệp bùng nổ nhờ làn sóng AI, trong khi chỉ số PCE tiếp tục duy trì ở mức cao 3,6%. Bức tranh kinh tế tích cực nhưng áp lực giá cả dai dẳng đang làm gia tăng sức ép buộc Fed phải duy trì chính sách tiền tệ thắt chặt, thậm chí cân nhắc khả năng tăng lãi suất trở lại.
Tăng trưởng kinh tế vượt kỳ vọng, động lực đầu tư trở thành điểm sáng
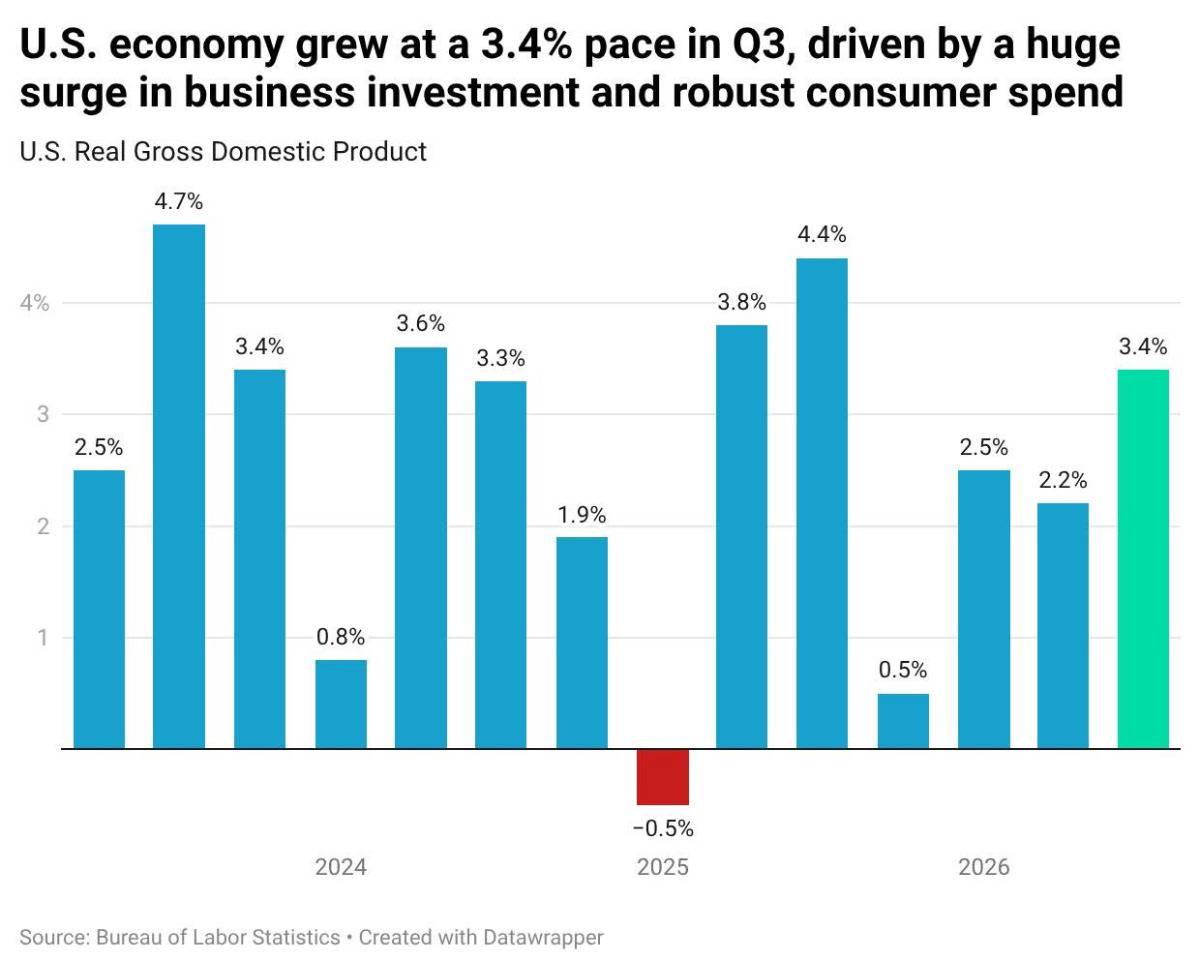
Các dữ liệu kinh tế được công bố ngày 29/10 cho thấy nền kinh tế Mỹ tiếp tục duy trì đà mở rộng mạnh mẽ trong quý III/2026. Tổng sản phẩm quốc nội (GDP) tăng trưởng 3,4% theo tốc độ năm hóa, cao hơn đáng kể mức 2,2% của quý trước và phù hợp với dự báo của RSM.
Động lực tăng trưởng chủ yếu đến từ tiêu dùng hộ gia đình và hoạt động đầu tư doanh nghiệp. Trong đó, chi tiêu tiêu dùng cá nhân tăng 3,8%, đóng góp 2,52 điểm phần trăm vào tăng trưởng GDP.
Đáng chú ý, đầu tư tư nhân phi nhà ở tăng tới 12,7%, phản ánh sự mở rộng mạnh mẽ của hoạt động đầu tư sản xuất và cơ sở hạ tầng. Chi tiêu cho thiết bị tăng 20,9%, đầu tư vào công trình xây dựng tăng 5,4%, trong khi đầu tư vào tài sản sở hữu trí tuệ tăng 8,4%.
Tổng đầu tư tư nhân tăng với tốc độ 19,4%, còn đầu tư cố định của doanh nghiệp tăng 9,4%. GDP danh nghĩa cũng ghi nhận mức tăng 5,9%, cho thấy quy mô hoạt động kinh tế tiếp tục mở rộng đáng kể.
Một trong những điểm nhấn đáng chú ý của báo cáo là vai trò ngày càng lớn của làn sóng đầu tư trí tuệ nhân tạo (AI). Chi tiêu cho thiết bị xử lý thông tin đóng góp 0,86 điểm phần trăm vào tăng trưởng GDP, trong đó máy tính và thiết bị ngoại vi đóng góp 0,72 điểm phần trăm, còn phần mềm đóng góp 0,23 điểm phần trăm.
Diễn biến này cho thấy đầu tư công nghệ đang trở thành một trong những trụ cột quan trọng hỗ trợ tăng trưởng kinh tế Mỹ, đặc biệt trong bối cảnh các doanh nghiệp đẩy mạnh xây dựng hạ tầng phục vụ AI.
Tuy nhiên, bức tranh tăng trưởng không hoàn toàn tích cực. Xuất khẩu giảm 5,7%, trong khi nhập khẩu tăng 19,7%, khiến cán cân thương mại kéo giảm 3,32 điểm phần trăm khỏi tăng trưởng GDP quý III. Đầu tư nhà ở cũng giảm 3,3% do mặt bằng lãi suất dài hạn duy trì ở mức cao.
Lạm phát PCE tăng 3,6%, áp lực giá cả tiếp tục dai dẳng
Trái ngược với bức tranh tăng trưởng tích cực, dữ liệu lạm phát tiếp tục phát đi tín hiệu đáng lo ngại đối với các nhà hoạch định chính sách tiền tệ.
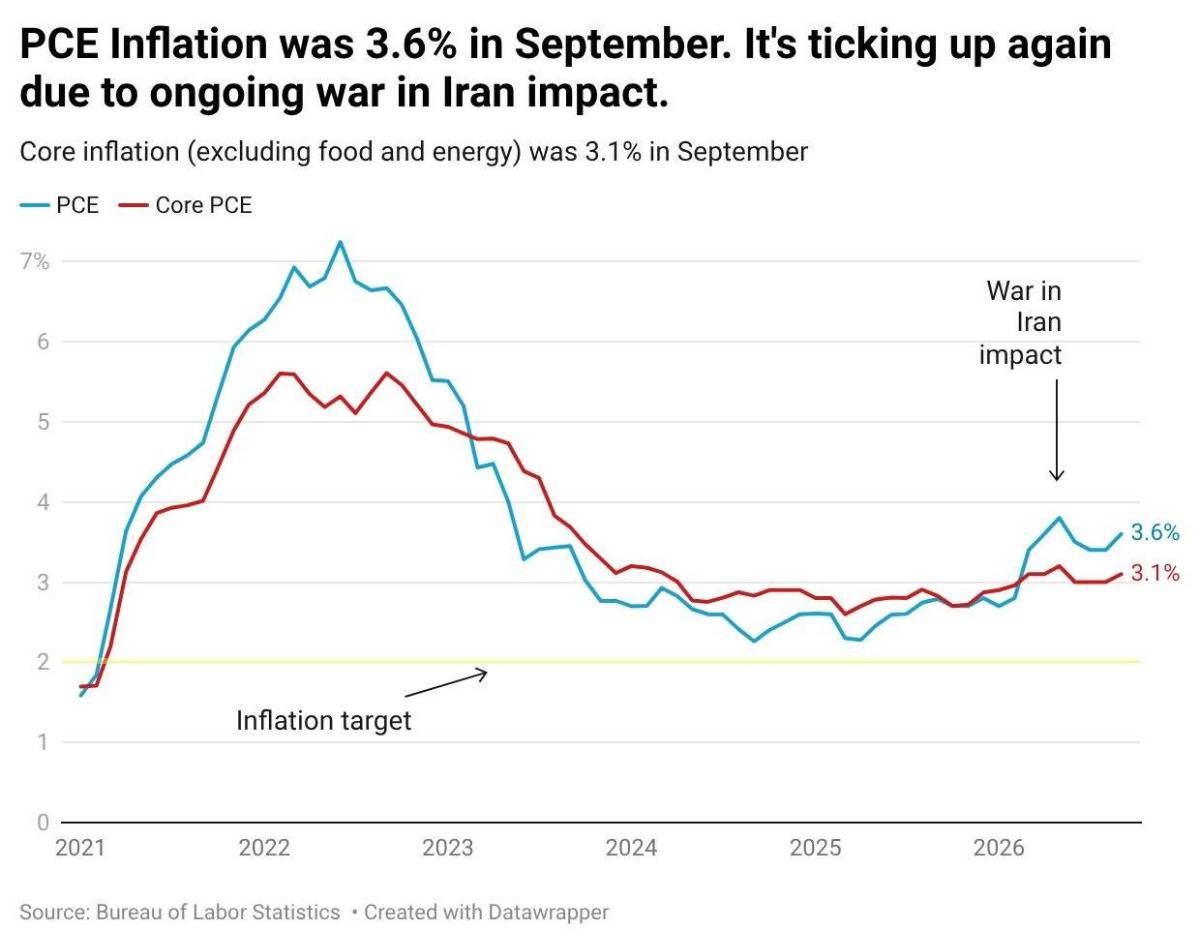
Theo báo cáo công bố riêng, chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) toàn phần tăng 0,5% trong tháng 9, cao hơn mức tăng 0,3% của tháng 8. Tính theo năm, PCE tăng 3,6%, cho thấy lạm phát vẫn cách khá xa mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed).
Đối với PCE lõi, thước đo loại trừ thực phẩm và năng lượng, mức tăng đạt 0,3% theo tháng và 3,1% so với cùng kỳ năm trước.
Đáng chú ý, áp lực giá không chỉ xuất hiện ở một số nhóm hàng hóa riêng lẻ mà còn lan rộng sang nhiều cấu phần của nền kinh tế. Lạm phát hàng hóa tăng 3,9%, trong đó hàng hóa lâu bền tăng 2,9%, hàng hóa không lâu bền tăng 4,5%. Giá dịch vụ tăng 3,5%, trong khi giá năng lượng tăng mạnh 21,3%.
Chi tiêu cá nhân tăng 0,5% trong tháng 9, nhưng sau khi điều chỉnh theo lạm phát, mức tăng thực tế gần như không thay đổi so với tháng trước. Điều này cho thấy một phần tăng trưởng chi tiêu danh nghĩa đang bị triệt tiêu bởi chi phí sinh hoạt gia tăng.
Ở phía thu nhập, thu nhập cá nhân tăng 0,2%, tiền lương tăng 0,3%. Tuy nhiên, thu nhập cá nhân không bao gồm các khoản trợ cấp chính phủ giảm 0,3%, phản ánh áp lực ngày càng lớn đối với sức mua của một bộ phận hộ gia đình.
Đáng chú ý, sức mạnh tiêu dùng hiện tập trung nhiều hơn ở nhóm hộ gia đình có thu nhập cao, được hỗ trợ bởi giá trị tài sản tài chính và thị trường chứng khoán tăng. Trong khi đó, các nhóm thu nhập trung bình và thấp tiếp tục chịu sức ép từ chi phí sinh hoạt.
Thị trường lao động vững chắc, Fed khó có lý do để sớm nới lỏng
Bên cạnh tăng trưởng và lạm phát, dữ liệu thị trường lao động cũng củng cố nhận định rằng nền kinh tế Mỹ vẫn duy trì sức chống chịu đáng kể.
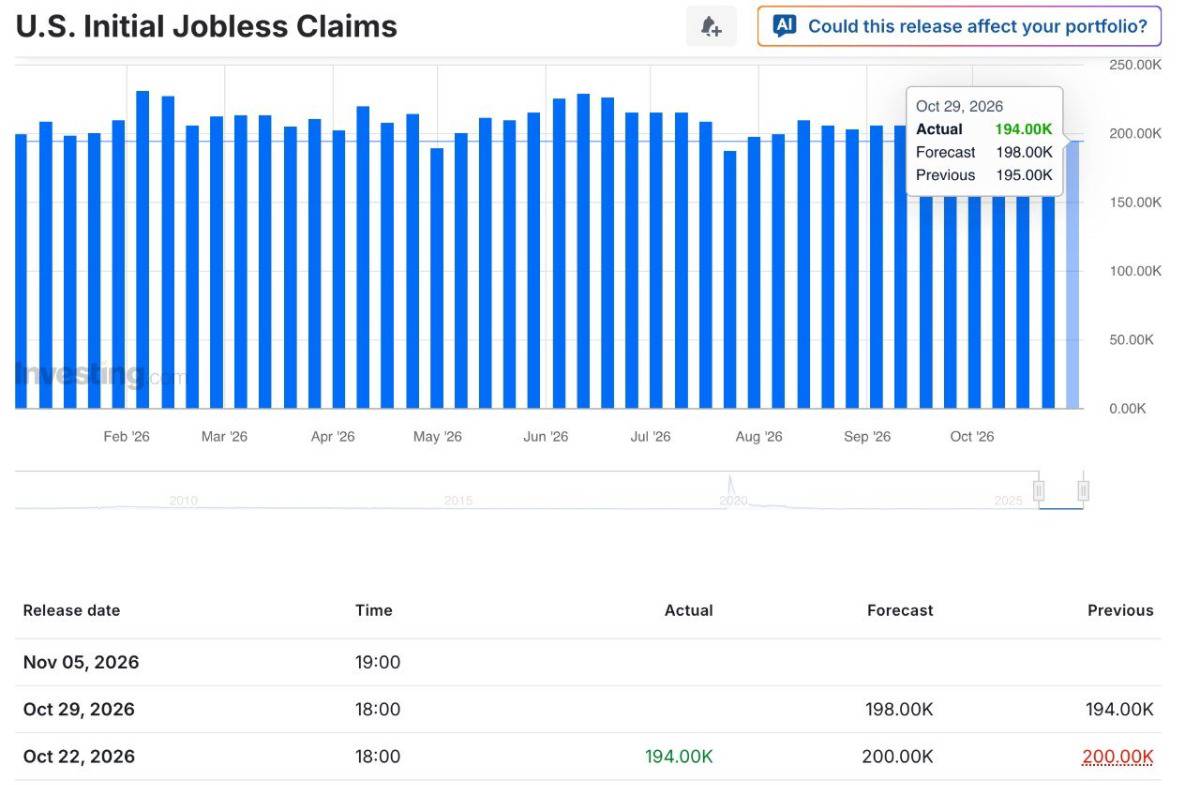
Số đơn xin trợ cấp thất nghiệp lần đầu trong tuần kết thúc ngày 24/10 chỉ ở mức 194.000 đơn, phản ánh tình trạng sa thải lao động vẫn tương đối thấp.
Khi tăng trưởng kinh tế duy trì trên xu hướng, nhu cầu tiêu dùng vẫn mạnh và lạm phát chưa giảm bền vững, Fed sẽ có ít dư địa hơn để chuyển nhanh sang chính sách nới lỏng tiền tệ.
Những dữ liệu mới cũng làm gia tăng tranh luận về tính phù hợp của lập trường chính sách hiện tại. Nếu áp lực lạm phát tiếp tục kéo dài trong khi hoạt động kinh tế không có dấu hiệu suy yếu đáng kể, khả năng duy trì lãi suất cao trong thời gian dài sẽ trở thành kịch bản cần được thị trường tính đến.
Thậm chí, một số đánh giá kinh tế đã đặt ra khả năng Fed cần tăng thêm 25 điểm cơ bản, đưa lãi suất điều hành lên vùng 4,00%–4,50% để kiềm chế áp lực giá cả. Tuy nhiên, đây mới là quan điểm phân tích, chưa phải quyết định hay định hướng chính thức của Fed.
Triển vọng thị trường: USD và lợi suất trở thành biến số quan trọng với hàng hóa
Sự kết hợp giữa tăng trưởng mạnh và lạm phát dai dẳng đang tạo ra môi trường vĩ mô phức tạp đối với thị trường tài chính toàn cầu.
Nếu dữ liệu kinh tế tiếp tục củng cố kỳ vọng Fed duy trì lãi suất cao, đồng USD và lợi suất trái phiếu Kho bạc Mỹ có thể được hỗ trợ. Đây sẽ là yếu tố gây áp lực lên các tài sản không sinh lãi như vàng và bạc.
Đối với vàng và bạc, triển vọng chính sách tiền tệ thắt chặt có thể hạn chế dư địa phục hồi trong ngắn hạn. Đặc biệt, bạc còn chịu tác động từ triển vọng nhu cầu công nghiệp, khiến biến động giá có thể phức tạp hơn so với vàng.
Đối với dầu thô, tăng trưởng kinh tế Mỹ tích cực là yếu tố hỗ trợ triển vọng tiêu thụ năng lượng. Tuy nhiên, đồng USD mạnh và những lo ngại về sức mua thực tế của người tiêu dùng có thể tạo ra lực cản đối với giá dầu.
Đối với nhóm nông sản, biến động tỷ giá USD, chi phí đầu vào và triển vọng nhu cầu tiêu thụ toàn cầu sẽ tiếp tục là những yếu tố quan trọng định hình xu hướng giá.
Fed đứng trước lựa chọn khó khăn
Bức tranh kinh tế Mỹ trong quý III/2026 đang cho thấy một nghịch lý đáng chú ý: tăng trưởng vẫn mạnh mẽ, đầu tư doanh nghiệp bùng nổ và thị trường lao động tương đối ổn định, nhưng lạm phát lại chưa được kiểm soát như kỳ vọng.
RSM dự báo tăng trưởng kinh tế Mỹ có thể giảm tốc về khoảng 2,5% trong quý hiện tại, khi tác động từ giá năng lượng và những khó khăn về thu nhập dần phản ánh rõ hơn vào tiêu dùng.
Trong thời gian tới, thị trường sẽ tập trung theo dõi các dữ liệu PCE tiếp theo, diễn biến thị trường lao động, lợi suất trái phiếu Mỹ và những phát biểu từ các quan chức Fed.
Thông điệp quan trọng đối với nhà đầu tư: Nền kinh tế Mỹ chưa cho thấy dấu hiệu suy yếu đủ lớn để buộc Fed phải nhanh chóng nới lỏng chính sách, trong khi lạm phát vẫn là rủi ro hiện hữu. Vì vậy, kỳ vọng lãi suất có thể tiếp tục là yếu tố chi phối đồng USD, vàng, bạc và toàn bộ thị trường hàng hóa trong giai đoạn tới.
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ2
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích