Lần đầu tiên kể từ năm 2013, Ngân hàng Nhật Bản chuẩn bị tuyên bố lạm phát cơ bản đã đạt mục tiêu 2%, một cột mốc lịch sử sau ba thập kỷ giảm phát, nhưng câu hỏi thực sự không phải là liệu Nhật Bản đã đến đích, mà là lãi suất trung lập thực sự ở đâu và nền kinh tế có thể chịu đựng con đường đến đó hay không
Vào thứ Sáu này, Ngân hàng Nhật Bản nhiều khả năng sẽ đưa ra tuyên bố quan trọng nhất về chính sách tiền tệ trong một thế hệ. Sau khi tăng lãi suất cơ bản lên 1,25% vào tháng trước, đánh dấu tốc độ tăng lãi suất nhanh nhất trong 36 năm, ủy ban chính sách được kỳ vọng rộng rãi sẽ giữ nguyên lãi suất trong khi tuyên bố rằng lạm phát cơ bản cuối cùng đã đạt được mục tiêu 2%, lần đầu tiên kể từ khi mục tiêu được thiết lập vào năm 2013.
Đây không phải là một cột mốc kỹ thuật thông thường. Đây là sự khép lại của một trong những thí nghiệm tiền tệ tham vọng nhất trong lịch sử kinh tế hiện đại, một chiến dịch kéo dài 13 năm để giải phóng Nhật Bản khỏi giảm phát mà một nền kinh tế tiên tiến duy nhất đã chịu đựng trong hai thập kỷ. Và không kém phần quan trọng, đây là điểm khởi đầu của một cuộc hành trình mới mà mục đích đích thực là câu hỏi mở lớn nhất trong kinh tế Nhật Bản: lãi suất trung lập thực sự ở đâu, và chặng đường đến đó sẽ định hình lại không chỉ thị trường Nhật Bản mà còn dòng chảy vốn toàn cầu theo những cách mà ít nhà đầu tư đã chuẩn bị đầy đủ.
Hành Trình 13 Năm Và Những Gì Mất Nhiều Hơn Dự Kiến
Năm 2013, khi Ngân hàng Nhật Bản dưới thời Thống đốc Haruhiko Kuroda tung ra chính sách nới lỏng tiền tệ quy mô lớn với mục tiêu đạt lạm phát 2% “trong khoảng hai năm,” không ai dự đoán sẽ mất hơn một thập kỷ và một cú sốc lạm phát toàn cầu sau cuộc xâm lược Ukraine của Nga mới tạo ra điều kiện cho sự thay đổi bền vững.
Nhật Bản đã dùng mọi biện pháp có thể tưởng tượng được. Mua trái phiếu chính phủ với quy mô chưa từng có, đến mức Ngân hàng Nhật Bản từng nắm giữ khoảng 54% toàn bộ trái phiếu chính phủ Nhật lưu hành. Lãi suất âm. Kiểm soát đường cong lợi suất, giữ lợi suất 10 năm gần bằng không. Chính sách tiền tệ ủng hộ lạm phát cực đoan trong thời gian dài nhất trong lịch sử ngân hàng trung ương hiện đại.
Không ai trong số đó đã đủ. Phải đến khi lạm phát nhập khẩu từ gián đoạn chuỗi cung ứng toàn cầu, giá năng lượng tăng và đồng Yên yếu kết hợp để tạo ra môi trường giá cả khác nhau về chất lượng, lạm phát mới bắt đầu bén rễ theo cách Ngân hàng Nhật Bản đã theo đuổi. Và sau ba năm lạm phát vượt mục tiêu kết hợp với tăng trưởng tiền lương lịch sử, ngân hàng trung ương cuối cùng có thể tuyên bố điều mà ngay cả những người lạc quan nhất cũng sợ rằng sẽ không bao giờ đến.
Tại Sao Cuộc Họp Thứ Sáu Quan Trọng Hơn Quyết Định Lãi Suất
Trọng tâm của thị trường cho cuộc họp thứ Sáu không phải là quyết định lãi suất. Mọi nhà quan sát Ngân hàng Nhật Bản được Bloomberg thăm dò đều kỳ vọng giữ nguyên ở 1,25% sau lần tăng tháng trước.
Điều thực sự quan trọng là liệu Ngân hàng Nhật Bản sẽ phát biểu rằng lạm phát cơ bản đã đạt mục tiêu 2% hay không, và bằng ngôn ngữ nào.
Tuyên bố như vậy sẽ là sự thay đổi có ý nghĩa về mặt lý luận chính sách. Trong suốt ba năm qua, Ngân hàng Nhật Bản đã duy trì rằng lạm phát đang “tiến gần” mục tiêu, dùng ngôn ngữ đó như là căn cứ để tiếp tục thắt chặt cẩn thận thay vì quyết liệt. Khi mục tiêu được tuyên bố là đã đạt, câu hỏi chuyển từ “liệu chúng ta có nên thắt chặt?” sang “thắt chặt thêm bao nhiêu?” và đó là cuộc trò chuyện khác về cơ bản.
Ryutaro Kono, kinh tế trưởng Nhật Bản tại BNP Paribas, đặt vấn đề rõ ràng: “Ngân hàng Nhật Bản có khả năng sẽ đánh giá rằng lạm phát cơ bản hiện đã đạt khoảng 2%. Ngân hàng Nhật Bản có thể thấy cần phải tăng lãi suất về mức trung lập càng sớm càng tốt một cách hợp lý, nhưng các rủi ro tăng chưa đủ cấp bách để đảm bảo tăng lãi suất liên tiếp.”
Tuyên bố đó hàm ý hướng đi rõ ràng trong khi duy trì tính linh hoạt về thời gian. Nó thiết lập tiền đề cho tăng lãi suất tháng 12, mà hơn 80% nhà kinh tế trong khảo sát Bloomberg dự kiến sẽ xảy ra, đồng thời không bó buộc vào thời gian biểu cứng nhắc có thể gây ra sốc thị trường nếu dữ liệu xấu đi.
Áp Lực Tiền Lương Và Lý Do Tại Sao Nó Quan Trọng Hơn CPI
Để hiểu tại sao Ngân hàng Nhật Bản tự tin hơn về tính bền vững của lạm phát lần này so với các giai đoạn trước khi giá cả cũng tăng, cần nhìn vào tốc độ tăng trưởng tiền lương như là biến số nền tảng.
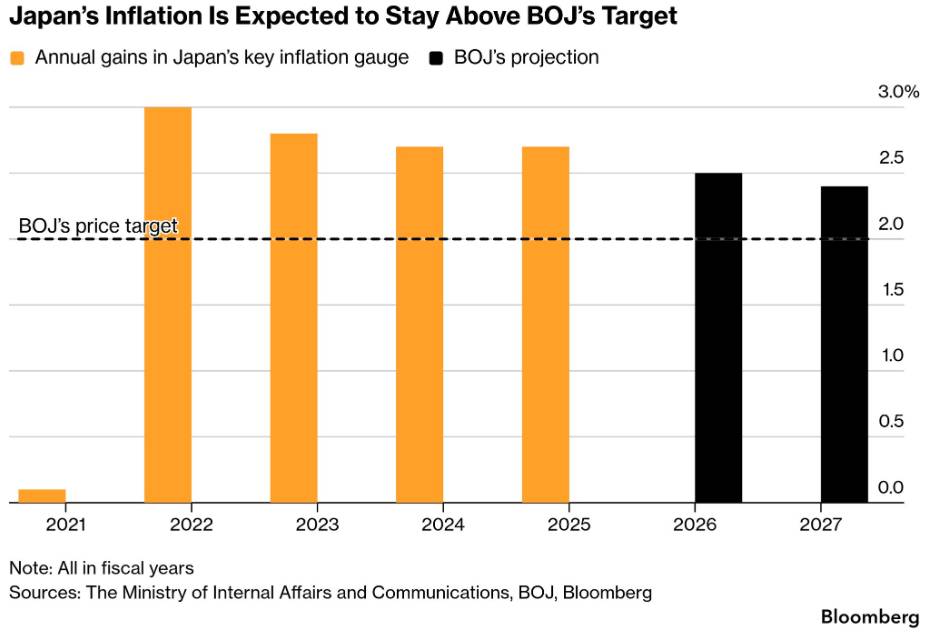
Tổ chức lao động lớn nhất Nhật Bản đang lên kế hoạch yêu cầu tăng lương thậm chí còn lớn hơn trong các cuộc đàm phán tiền lương sẽ diễn ra vào tháng 3 năm tới, sau ba năm tăng trưởng tiền lương lịch sử. Thước đo lạm phát cơ bản của Ngân hàng Nhật Bản đã nhảy lên mức cao ba năm là 3,2% trong tháng trước.
Seisaku Kameda, cựu kinh tế trưởng của Ngân hàng Nhật Bản hiện tại Sompo Institute Plus, đặt câu hỏi quan trọng theo cách hài hước nhưng sâu sắc: “Trong năm hoặc sáu năm, học sinh lớp một về cơ bản vào cấp trung học. Nếu ai đó tuyên bố rằng lạm phát kéo dài trong toàn bộ giai đoạn đó không phải là xu hướng, thật khó để thấy mọi người chấp nhận điều đó.”
Taro Kimura của Bloomberg Economics thêm một sắc thái quan trọng hơn: các dấu hiệu sớm từ các nhà lãnh đạo lao động và doanh nghiệp trước các cuộc đàm phán lương hàng năm năm tới gợi ý tăng trưởng tiền lương của Nhật Bản có thể tăng tốc vào năm 2027. Điều đó đe dọa kích thích lạm phát và làm tăng rủi ro Ngân hàng Nhật Bản sẽ tăng lãi suất cơ bản vượt mức khoảng 2% hiện đang được thị trường định giá.
Đây là điểm phân kỳ quan trọng nhất giữa kỳ vọng thị trường và dự báo nền: nếu tăng trưởng tiền lương tăng tốc hơn nữa, mức lãi suất cuối cùng của chu kỳ hiện tại có thể vượt xa những gì hiện đang được định giá, và hành trình đến đó có thể nhanh hơn nhiều so với những gì thị trường đang chuẩn bị.
Câu Hỏi Trung Lập: Chặng Đường Hành Trình Vẫn Còn Lại
Tuyên bố đạt mục tiêu lạm phát không kết thúc câu chuyện chính sách. Nó thay đổi câu hỏi từ “liệu chúng ta có cần tăng lãi suất không?” sang “cần tăng thêm bao nhiêu trước khi chính sách không còn có tác dụng kích thích?”
Ngân hàng Nhật Bản ước tính lãi suất trung lập nằm ở khoảng giữa 1,1% và 2,5%, trong khi nhấn mạnh rằng khó xác định chính xác. Phạm vi đó cho biết câu trả lời thực sự là không ai biết, và tính không chắc chắn đó tự nó là thông tin quan trọng về rủi ro.
JPMorgan Securities và BNP Paribas nằm trong số những công ty dự báo lãi suất cuối kỳ là 2,5% trong chu kỳ hiện tại. Đó sẽ là tăng 125 điểm cơ bản so với mức hiện tại và sẽ đại diện cho mức chưa thấy kể từ đầu những năm 1990. Ở mức 2,5%, chi phí huy động vốn trong nền kinh tế Nhật Bản sẽ trông khác biệt đáng kể với bất kỳ điều gì một thế hệ doanh nghiệp và hộ gia đình Nhật Bản đã lập kế hoạch dựa trên đó.
Nhưng như đã phân tích chi tiết trong bài viết về thị trường trái phiếu Nhật Bản trong loạt bài này, cuộc hành trình đến lãi suất trung lập không diễn ra trong chân không. Nó diễn ra trên nền của khối nợ chính phủ Nhật Bản lớn nhất trong số các nền kinh tế tiên tiến so với GDP, một thị trường trái phiếu mà lợi suất 10 năm đã vượt 3% lần đầu tiên trong thế kỷ này, và một kế hoạch tài khóa chưa rõ ràng về cách tài trợ hơn 370 nghìn tỷ Yên đầu tư trong 14 năm tới.
Gánh Nặng Nhân Khẩu Học: Thắng Lợi Lạm Phát Không Có Nghĩa Là Thắng Lợi Phúc Lợi
Đây là sắc thái quan trọng nhất mà các nhà đầu tư quốc tế theo dõi Ngân hàng Nhật Bản thường bỏ sót trong các phân tích của mình.
Đạt mục tiêu 2% là thắng lợi về mặt chính sách tiền tệ theo nghĩa hẹp. Nhưng đối với 30% dân số Nhật Bản từ 65 tuổi trở lên, và khoảng 40% hộ gia đình cao tuổi hoàn toàn dựa vào lương hưu để có thu nhập, lạm phát tăng đồng nghĩa với sức mua giảm trong thời gian thực.
Hiroshi Nakaso, cựu Phó Thống đốc Ngân hàng Nhật Bản từng nói rằng ông sẽ mở một chai champagne khi Ngân hàng đạt mục tiêu giá, đã nhấn mạnh sự cần thiết của một chiến lược tăng trưởng mạnh mẽ từ phía chính phủ sau khi Ngân hàng Nhật Bản đạt mục tiêu của mình. “Sự cần thiết của nó chưa hề giảm đi một chút nào,” ông nói.
Đó là lời nhắc nhở quan trọng rằng thắng lợi lạm phát của Ngân hàng Nhật Bản, nếu được duy trì, chỉ tạo ra điều kiện cho sự phục hồi kinh tế. Nó không tự nó tạo ra sự phục hồi đó. Những chính sách cấu trúc cần thiết để chuyển đổi tăng trưởng danh nghĩa thành cải thiện mức sống thực sự cho dân số ngày càng già hóa của Nhật Bản vẫn chủ yếu là điều cần hành động.
Hàm Ý Đối Với Thị Trường Toàn Cầu
Câu chuyện chính sách Ngân hàng Nhật Bản đang hội tụ với bức tranh tài chính toàn cầu theo những cách có ý nghĩa hàng loạt đối với danh mục quốc tế.
Giao dịch carry Yên vẫn đang trong quá trình xử lý dài hạn. Như đã phân tích trong bài viết về sự can thiệp của Bessent và rủi ro hệ thống giao dịch carry, việc tích lũy vị thế trong chu kỳ lãi suất bằng không của Nhật Bản cực kỳ lớn. Khi lãi suất Nhật Bản tiếp tục tăng, nhiều vị thế đó phải được dỡ bỏ, và đặc biệt là mỗi lần tăng lãi suất hoặc thay đổi kỳ vọng nhanh hơn, nguy cơ tháo gỡ đột ngột tương tự như sự kiện tháng 8 năm 2024 vẫn còn thực sự.
Lợi suất trái phiếu chính phủ Nhật Bản và ảnh hưởng của chúng đối với dòng chảy vốn. Khi lợi suất trái phiếu chính phủ Nhật Bản tiếp tục tăng về phía mức trung lập, chênh lệch thu nhập giữa tài sản Nhật Bản và nước ngoài thu hẹp. Điều đó tiếp tục khuyến khích các nhà đầu tư tổ chức Nhật Bản, bao gồm công ty bảo hiểm nhân thọ và quỹ hưu trí, tái phân bổ từ danh mục nước ngoài về nước. Quá trình hồi hương đó, chậm và có trật tự hoặc đột ngột và gián đoạn, tác động đến thanh khoản trong thị trường ngoại hối và cung cầu tài sản không phải Nhật Bản nơi những nhà đầu tư này đã đầu tư.
Đồng Yên như là thước đo tâm lý rủi ro. Phiên họp sau cuộc họp Cục Dự trữ Liên bang thứ Tư cho thấy đồng Đô la suy yếu đã đẩy Yên lên khoảng 157,84 Yên mỗi Đô la trong sáng thứ Năm tại Tokyo. Nếu Ngân hàng Nhật Bản phát tín hiệu rõ ràng hơn về tăng lãi suất tháng 12 vào thứ Sáu, đồng Yên có thể tăng mạnh hơn và điều đó tự nó tạo ra tác động trên tất cả tài sản trong danh mục tài chính toàn cầu.
Phiếu Bầu Chia Rẽ và Điều Nó Tiết Lộ
Cuộc bỏ phiếu 7-2 vào tháng 9 tăng lãi suất lên 1,25%, làm suy yếu đồng Yên bất chấp tăng lãi suất, tiết lộ một cái gì đó quan trọng về động lực nội bộ trong Ủy ban Chính sách Ngân hàng Nhật Bản.
Sự chia rẽ đó không chỉ là về tốc độ tăng lãi suất. Nó phản ánh sự bất đồng thực sự về việc lạm phát cơ bản của Nhật Bản cuối cùng có bền vững hay không, về sức mạnh của nền kinh tế và về liệu rủi ro của tăng lãi suất quá nhanh có vượt trội hơn rủi ro của việc quá chậm không.
Phiếu bầu thứ Sáu sẽ được theo dõi cẩn thận cho bất kỳ thay đổi nào trong động lực đó. Nếu chênh lệch mở rộng về phía hướng tăng lãi suất, điều đó sẽ tăng thêm đáng kể niềm tin thị trường vào tăng lãi suất tháng 12. Nếu bất đồng mở rộng theo hướng ngược lại, có thể cho thấy lộ trình tăng lãi suất có thể chậm hơn kỳ vọng.
Kết Luận: “Nhật Bản Trở Lại” Và Những Gì Tiếp Theo Thực Sự Khó Khăn Hơn
Hiroshi Nakaso tóm tắt khoảnh khắc này với tính rõ ràng đặc trưng của người đã dành bốn thập kỷ trong Ngân hàng Nhật Bản: “Nhật Bản trở lại. Giảm phát cuối cùng đã ở phía sau chúng ta và nền kinh tế đang chuyển sang chế độ lạm phát.”
Đó là tuyên bố lịch sử. Nó đại diện cho sự kết thúc của “ba thập kỷ mất mát” theo một ý nghĩa có thể đo lường được, sự trở lại của áp lực giá bình thường sau khi mọi biện pháp kích thích phi thường không thể đạt được kết quả đó.
Nhưng câu của Nakaso ngay sau đó quan trọng không kém: sự cần thiết của một chiến lược tăng trưởng từ phía chính phủ chưa giảm đi chút nào. Đó là cách nói tế nhị của nhà kỹ trị nhà nghề rằng đạt được lạm phát 2% chỉ giải quyết một trong những vấn đề của Nhật Bản, và có lẽ không phải là vấn đề khó nhất.
Vấn đề khó nhất là điều hướng con đường đến lãi suất trung lập trong khi quản lý khối nợ chính phủ khổng lồ có chi phí dịch vụ tăng theo từng bước tăng lãi suất, trong khi bảo vệ mức sống thực sự của dân số già hóa nhanh chóng đang thấy sức mua bị ăn mòn bởi lạm phát mà họ chưa bao giờ lựa chọn, và trong khi duy trì niềm tin thị trường vào hành trình bình thường hóa chính sách dài hạn.
Tuyên bố thứ Sáu, nếu nó đến như kỳ vọng, sẽ đánh dấu kết thúc của một câu chuyện và bắt đầu của câu chuyện khác. Câu chuyện khác đó có thể còn thú vị hơn và không kém phần thách thức.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích