Kỷ Nguyên Tiền Rẻ Kết Thúc, Định Giá Tài Sản Phải Viết Lại
Khi lãi suất thực dương thay thế lãi suất thực âm như trạng thái bình thường mới, toàn bộ cấu trúc định giá tài sản tài chính, từ cổ phiếu tăng trưởng đến bất động sản thương mại đến trái phiếu doanh nghiệp, phải điều chỉnh theo cách không phản ánh bất kỳ sự suy giảm nào trong chất lượng cơ bản của tài sản
Một trong những khái niệm quan trọng nhất và ít được hiểu rõ nhất trong tài chính đầu tư là điều này: một khoản đầu tư có thể tiếp tục tạo ra cùng thu nhập, duy trì công suất sản xuất của nó và giữ nguyên triển vọng dài hạn trong khi trở nên ít giá trị hơn đáng kể.
Câu phát biểu đó nghe có vẻ mâu thuẫn. Nếu mọi thứ về khoản đầu tư vẫn giữ nguyên, tại sao giá trị của nó lại giảm? Câu trả lời nằm ở thứ gì đó bên ngoài bản thân tài sản: điều kiện tiền tệ mà theo đó nó được mua và định giá. Và sự hiểu biết về nguyên tắc đó, khi được áp dụng vào môi trường lãi suất hiện tại, có thể là sự phân biệt quan trọng nhất giữa các nhà đầu tư điều hướng thành công giai đoạn này và những người bị bất ngờ.
Toán Học Cơ Bản Mà Mọi Người Hiểu Sai
Bắt đầu với ví dụ cơ bản nhất. Hãy xem xét một khoản đầu tư dự kiến sẽ trả 100 Đô la hàng năm mãi mãi, bắt đầu một năm kể từ bây giờ.
Ở mức lợi nhuận yêu cầu 4%, dòng thu nhập đó có giá trị lý thuyết là 2.500 Đô la. Tăng lợi nhuận yêu cầu lên 6%, và giá trị của nó giảm xuống khoảng 1.667 Đô la.
Không có gì về thu nhập của khoản đầu tư thay đổi, nhưng định giá lý thuyết của nó đã giảm hơn một phần ba.
Đây không phải là nghịch lý. Đây là toán học chiết khấu cơ bản. Nhưng việc hiểu hoàn toàn hàm ý của nó trong môi trường thực tế đòi hỏi nhiều hơn nhận thức về công thức. Nó đòi hỏi sự trân trọng về cách nhiều năm với lãi suất thực cực thấp đã định hình lại những gì nhà đầu tư chấp nhận là định giá “bình thường” trên toàn bộ các loại tài sản.
Thập Kỷ Tiền Rẻ Và Những Gì Nó Đã Dạy Sai Nhà Đầu Tư
Nghiên cứu từ Quỹ Tiền tệ Quốc tế xác nhận rằng các giai đoạn kéo dài của lãi suất thực thấp có thể hỗ trợ định giá cao và khuyến khích nhà đầu tư chấp nhận rủi ro lớn hơn.
Điều đó có nghĩa thực tế là cả một thế hệ các mô hình định giá được hiệu chỉnh, ngầm hoặc tường minh, theo môi trường lãi suất thực âm hoặc gần bằng không. Tỷ số giá trên thu nhập được coi là “bình thường” phản ánh các điều kiện chiết khấu bất thường lịch sử. Tỷ lệ vốn hóa “thị trường” trên bất động sản thương mại phản ánh chi phí tài trợ không tồn tại trong bất kỳ thị trường vốn thông thường nào. Phần bù rủi ro tín dụng chấp nhận được trên trái phiếu doanh nghiệp phản ánh thực tế là các lựa chọn thay thế an toàn hơn không cung cấp bất kỳ lợi nhuận thực tế nào cả.
Bây giờ hãy xem xét những gì lãi suất thực dương thay đổi.
Nếu nhà đầu tư có thể kiếm được lợi nhuận thực hấp dẫn từ chứng khoán chính phủ, thì cổ phiếu, trái phiếu doanh nghiệp và các khoản đầu tư khác phải cung cấp thêm khoản bù đắp đủ cho rủi ro của chúng. Khoản bù đắp đó không tự nhiên xuất hiện. Nó được tạo ra thông qua điều chỉnh giá.
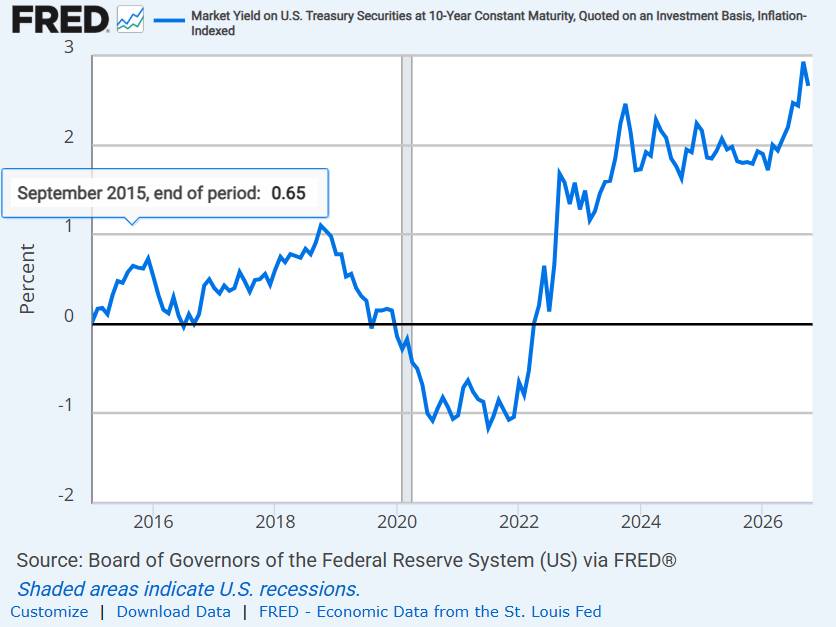
Lãi suất lợi suất thực dương trên Kho bạc Mỹ hiện ở khoảng 2,8%, mức gần chuẩn mực trước khủng hoảng, đã thay đổi toán học của mọi quyết định phân bổ tài sản rủi ro một cách cơ bản. Câu hỏi không phải là liệu định giá tài sản rủi ro cần điều chỉnh. Câu hỏi là bao nhiêu sự điều chỉnh đã xảy ra và bao nhiêu còn ở phía trước.
Ba Loại Tài Sản Và Cách Mỗi Loại Đối Mặt Với Thực Tế Mới
Sự điều chỉnh không tác động đến tất cả tài sản theo cùng một cách. Độ nhạy cảm với lãi suất tăng khác nhau đáng kể dựa trên thời hạn của dòng tiền, cấu trúc nợ và loại rủi ro mà định giá tài sản đang định giá.
Cổ phiếu tăng trưởng với dòng tiền dài hạn là tài sản nhạy cảm nhất với lãi suất chiết khấu tăng, và đây là nơi sự phân kỳ giữa “thu nhập không thay đổi” và “định giá đã thay đổi” được trực quan nhất.
Công ty có phần lớn giá trị vốn chủ sở hữu trong các dòng tiền được kỳ vọng trong năm đến mười lăm năm tới sẽ chịu tác động phi tuyến tính khi tỷ lệ chiết khấu tăng. Khoảng 50% giá trị của một cổ phiếu tăng trưởng điển hình, có thể dễ dàng nằm trong các dòng tiền được kỳ vọng vượt ra ngoài năm năm, nhạy cảm hơn nhiều với các thay đổi tỷ lệ chiết khấu so với các dòng tiền trong năm tiếp theo.
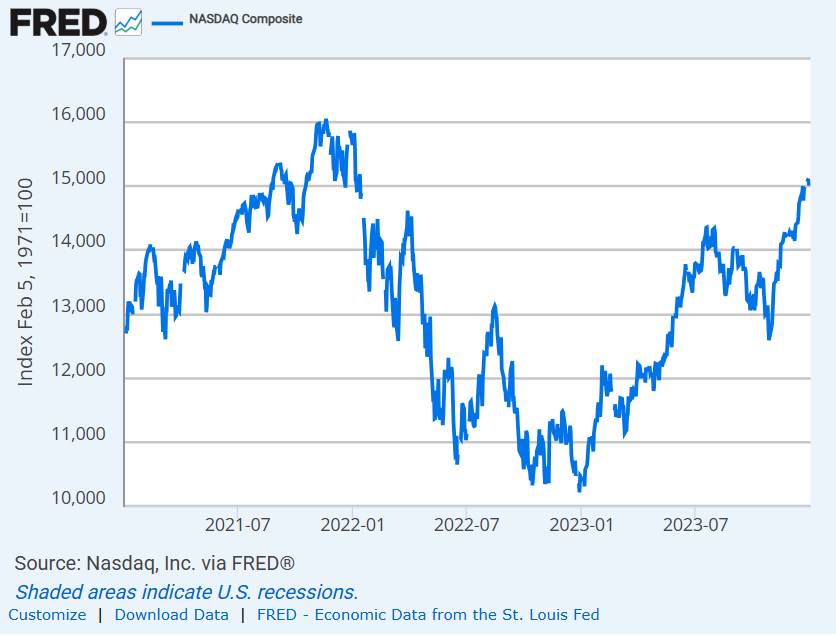
Điều này giải thích tại sao chỉ số dành riêng cho công nghệ và cổ phiếu tăng trưởng trải qua sự điều chỉnh đặc biệt mạnh trong 2022 bất chấp doanh thu và thu nhập hoạt động vẫn tích cực trong nhiều công ty trong số đó. Doanh thu tốt hơn cơ bản của họ không thay đổi; môi trường chiết khấu mà các doanh thu đó được định giá đã thay đổi.
Báo cáo Ổn định Tài chính tháng 4 năm 2024 của Cục Dự trữ Liên bang ghi nhận rằng định giá cổ phiếu cao trùng hợp với phần bù tương đối thấp so với lợi suất Kho bạc thực. Nếu khoảng cách đó tiếp tục thu hẹp, áp lực định giá là không thể tránh khỏi bất kể thu nhập cơ bản làm gì.
Bất động sản thương mại đại diện cho kịch bản phức tạp hơn vì nó kết hợp thách thức định giá theo tỷ lệ chiết khấu với thách thức tài trợ thực tế.
Hãy xem xét một tài sản tạo ra đủ thu nhập cho thuê để phục vụ nợ được lấy ở lãi suất cố định thấp. Nếu nợ đó đáo hạn khi chi phí tài trợ cao hơn đáng kể, tài sản có thể phải vật lộn để hỗ trợ cùng lượng vay nợ, ngay cả khi thu nhập cho thuê của nó không thay đổi.
Chủ sở hữu có thể cần đóng góp thêm vốn chủ sở hữu, chấp nhận lợi nhuận thấp hơn hoặc bán tài sản. Điều này tạo ra một kênh thứ hai mà qua đó lãi suất thực dương duy trì có thể ảnh hưởng đến giá tài sản: ràng buộc tái tài trợ có thể buộc các giao dịch sẽ không xảy ra theo cách khác.
Trái phiếu dài hạn là ví dụ cơ học thuần túy nhất của nguyên tắc này. Khi lợi suất tăng, giá trị thị trường của trái phiếu hiện có giảm, ngay cả khi người phát hành tiếp tục thực hiện mỗi khoản thanh toán coupon và trả đầy đủ số tiền gốc khi đáo hạn. Tài sản không phá vỡ nghĩa vụ của nó; thị trường đã đánh giá lại nghĩa vụ đó theo các điều kiện hiện hành.
Điều Gì Lịch Sử Thực Sự Nói Với Chúng Ta
Lịch sử cung cấp bằng chứng về áp lực định giá mà không thiết lập rằng mọi chu kỳ thắt chặt phải tạo ra sự sụp đổ thị trường. Sự phân biệt đó quan trọng.
Vào năm 1994, Cục Dự trữ Liên bang tăng lãi suất chính sách 300 điểm cơ bản trong khoảng một năm. Sự thắt chặt bất ngờ gây ra sự giảm mạnh trong giá trái phiếu Kho bạc dài hạn. Tập đó cho thấy các tài sản tài chính có thể định giá lại nhanh như thế nào khi nhà đầu tư gặp phải lãi suất trên kỳ vọng của họ.
Chu kỳ thắt chặt năm 2022 cung cấp ví dụ gần đây hơn, khi Cục Dự trữ Liên bang tăng phạm vi mục tiêu 425 điểm cơ bản trong khi thị trường tài chính trải qua lợi suất Kho bạc tăng, giá cổ phiếu giảm và chi phí vay tăng cao.
Tuy nhiên, mối quan hệ không tự động. Nghiên cứu từ Ngân hàng Dự trữ Liên bang San Francisco phát hiện rằng cổ phiếu giảm trong toàn bộ quá trình của chỉ năm trong số 15 tập thắt chặt lịch sử được xem xét. Lãi suất cao hơn có thể đi kèm với tăng trưởng kinh tế mạnh hơn, điều này có thể hỗ trợ thu nhập doanh nghiệp. Hậu quả phụ thuộc vào tại sao lãi suất tăng, lãi suất thay đổi nhanh như thế nào và liệu thị trường đã tích hợp sự điều chỉnh vào giá hay chưa.
Câu hỏi chính xác đó, bao nhiêu sự điều chỉnh đã xảy ra, là trung tâm của cuộc tranh luận thị trường đang diễn ra.
Áp Dụng Vào Môi Trường Hiện Tại
Kết hợp bộ khung lý thuyết với thực tế thị trường hiện tại tạo ra một số quan sát cụ thể.
Lợi suất thực dài hạn của Mỹ ở khoảng 2,8% không phải là chưa từng có trong lịch sử, nhưng nó cao hơn đáng kể so với mức trung bình từ 2009 đến 2021 gần bằng không. Điều đó có nghĩa là tỷ số giá trên thu nhập hấp dẫn trong môi trường đó phụ thuộc vào một chi phí vốn không còn phổ biến nữa.
Sự điều chỉnh chưa đồng đều qua các loại tài sản. Một số lĩnh vực, bao gồm một số cổ phiếu tăng trưởng công nghệ, vẫn đang giao dịch ở mức phần bù thấp so với lợi suất Kho bạc thực điều chỉnh cho rủi ro. Điều đó không có nghĩa là sụp đổ chắc chắn; không có mô hình chiết khấu nào cung cấp kết luận như vậy. Điều đó có nghĩa là những tài sản đó có ít đệm hơn để hấp thụ các tin xấu hoặc thay đổi điều kiện.
Nghịch lý cơ bản là không phải mọi tài sản đang giao dịch ở mức định giá cao phụ thuộc vào môi trường lãi suất thấp đều sẽ bị ảnh hưởng theo cùng một cách hay theo cùng một lịch trình. Thứ quyết định sự khác biệt đó là cùng bộ biến mà các mô hình chiết khấu đo lường, thời hạn của dòng tiền, tính chắc chắn của thu nhập gần hạn và mức độ nợ trong cấu trúc vốn.
Tài Sản Nào Có Khả Năng Phục Hồi Tốt Hơn Và Tại Sao
Từ bộ khung được thiết lập, một số nguyên tắc phân loại xuất hiện tự nhiên.
Tài sản có dòng tiền gần hạn có thể đoán trước ít nhạy cảm hơn với thay đổi tỷ lệ chiết khấu vì phần lớn giá trị của chúng đến từ thu nhập sẽ vật chất hóa trước khi tỷ lệ chiết khấu thay đổi tác động đến tính toán hiện tại của chúng. Công ty ít nợ với thu nhập ổn định, điều mà ngành tài chính thường gọi là tài sản “chất lượng” hoặc “giá trị”, thường có thuộc tính này.
Tài sản với cấu trúc nợ dài hạn cố định tránh được vấn đề tái tài trợ mà loại ràng buộc riêng biệt trở thành vectơ áp lực. Ngược lại, tài sản với nợ lãi suất biến đổi hoặc cấu trúc tái tài trợ thường xuyên đối mặt với cả áp lực chiết khấu và áp lực tài trợ đồng thời.
Vàng và hàng hóa hoạt động bên ngoài bộ khung này theo một nghĩa quan trọng: chúng không tạo ra dòng tiền định kỳ, vì vậy chúng không nhạy cảm với lãi suất chiết khấu theo cùng cách như tài sản thu nhập. Giá trị của chúng thay vào đó phản ánh sức mua và sự khan hiếm tương đối so với đồng tiền fiat, điều mà như đã phân tích nhiều lần trong loạt bài này đang được hưởng lợi cả từ sự mua tích lũy của ngân hàng trung ương và từ môi trường tài khóa mà lợi suất dài hạn thực sự cao hơn là triệu chứng.
Bất động sản được định giá theo tỷ lệ vốn hóa phản ánh chi phí vốn hiện tại, không phải chi phí vốn lịch sử, có khả năng phục hồi tốt hơn so với những tài sản vẫn được định giá ở mức tỷ lệ vốn hóa bắt nguồn từ môi trường tài trợ của bốn năm trước.
Ý Nghĩa Danh Mục: Một Câu Hỏi, Hai Câu Trả Lời
Khung phân tích lãi suất thực này dẫn đến một câu hỏi thực tế trung tâm cho mọi quyết định phân bổ: bao nhiêu giá trị của mỗi tài sản trong danh mục của tôi phản ánh tiềm năng thu nhập cơ bản của nó, và bao nhiêu phụ thuộc vào các điều kiện tiền tệ đặc biệt không còn phổ biến nữa?
Câu trả lời theo hai hướng. Thứ nhất, các nhà đầu tư cần phân biệt giữa định giá phụ thuộc vào môi trường tiền tệ và định giá phụ thuộc vào thu nhập cơ bản. Thứ hai, họ cần đánh giá xem liệu tài sản với định giá phụ thuộc vào môi trường có đủ thu nhập gần hạn và sức mạnh bảng cân đối để hấp thụ điều chỉnh trong khi vẫn cung cấp lợi nhuận chấp nhận được hay không.
Tài sản có dòng tiền gần hạn đáng tin cậy, nợ có thể quản lý và định giá được hỗ trợ bởi kỳ vọng lợi nhuận thực tế có thể chứng minh tốt hơn. Những tài sản được định giá chủ yếu dựa trên tăng trưởng xa xôi hoặc phụ thuộc vào việc tái tài trợ thường xuyên đối mặt với những thách thức khác biệt.
Kết Luận: Tài Sản Không Phải Suy Giảm Để Mất Giá Trị
Nguyên tắc kết thúc ở nơi nó bắt đầu và nó đáng được nhấn mạnh bởi vì nó hoạt động chống lại cách nhiều người đã học để suy nghĩ về rủi ro đầu tư.
Một tài sản không phải trở nên tệ đi để trở nên đắt hơn. Nó chỉ cần tồn tại trong thế giới mà vốn đòi hỏi lợi nhuận thực cao hơn, trong khi bản thân nó không thay đổi để phản ánh điều đó.
Điều này có hàm ý cụ thể và không thoải mái. Nó có nghĩa là những người giữ tài sản định giá ở mức từ giai đoạn lãi suất thực âm có thể gặp áp lực mà không có bất kỳ thay đổi nào trong chất lượng cơ bản của những gì họ sở hữu. Nó có nghĩa là nhiều năm thu nhập và phân tích vốn cẩn thận vẫn có thể để lại nhà đầu tư tiếp xúc với rủi ro họ không đặt tên là rủi ro vì nó không bao giờ xuất hiện trong các báo cáo cơ bản.
Điều kéo giá trị xuống không phải là sự xuống cấp của thu nhập hay vi phạm nghĩa vụ hay tệ quản lý. Đó là tái định giá của sự chắc chắn, rủi ro và thời gian trong một thế giới mà vốn không còn miễn phí.
Đó là sự khác biệt mà làm cho môi trường lãi suất thực hiện tại không chỉ là một biến tài chính khác mà theo dõi mà là một bộ khung để xem xét lại mỗi định giá tài sản trong danh mục.
-----------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích