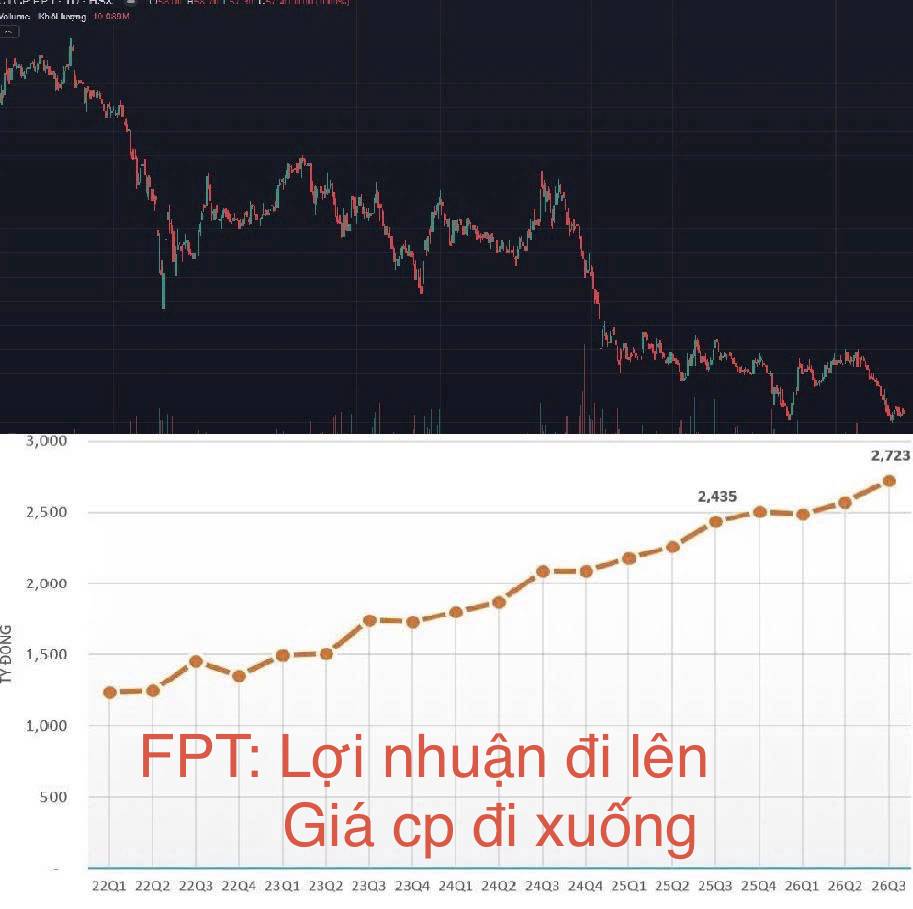
Nghịch lý #FPT: lợi nhuận đi lên, giá cổ phiếu đi xuống.
Có vẻ như thị trường đang định giá cổ phiếu này dựa trên nhiều yếu tố hơn là con số lợi nhuận tăng trưởng. Theo báo cáo, 9 tháng năm 2026, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của FPT đạt 7.778 tỷ đồng, tăng 13,3%; lợi nhuận trên mỗi cổ phiếu (EPS) tăng 12,8%, LN vẫn liên tục tăng trưởng đều qua các quý, nhưng giá cổ phiếu vẫn cứ giảm. Theo quan điểm của tôi có 5 lý do sau:
- Thứ nhất, tăng trưởng vẫn có thể thấp hơn kỳ vọng. Nếu giá trước đây đã phản ánh kỳ vọng tăng trưởng rất cao trong nhiều năm, kết quả tăng trưởng hai chữ số chưa chắc đủ làm nhà đầu tư hài lòng. Lợi nhuận tăng so với năm trước và vượt kỳ vọng thị trường là hai chuyện khác nhau.
- Thứ hai, thị trường có thể đang trả giá thấp hơn cho mỗi đồng lợi nhuận. Theo cách định giá P/E: Giá cổ phiếu = EPS × P/E. Ví dụ giả định, EPS tăng 15% nhưng P/E giảm từ 25 xuống 15 lần thì giá vẫn giảm 31%.
- Thứ ba, tái định giá trong môi trường lãi suất cao, giá các tài sản đặc biệt là tài sản đầu cơ phải giảm đi trong môi trường ls cao.
- Thứ tư, thị trường lo ngại AI gây sức ép lên đơn giá dịch vụ và mô hình gia công phần mềm là một lý do khiến giới phân tích hạ mức định giá. Vietcap đã điều chỉnh giảm P/E mục tiêu của mảng CNTT nước ngoài trong báo cáo tháng 6/2026 vì những lo ngại này.
- Thứ năm, khối ngoại đã bán ròng khoảng 14.700 tỷ đồng FPT từ đầu năm làm cho cung vượt cầu.
=> diễn biến này có thể hiểu là sự kết hợp giữa kỳ vọng hạ xuống, định giá co lại và áp lực dòng tiền. Tuy nhiên FPT giá này là hợp lý rồi, là tôi tôi vẫn chọn MSN
Còn anh em nghĩ sao?
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích