[LIVE STREAM] VN-INDEX TĂNG PHIÊN THỨ BA LIÊN TIẾP: VIC, VHM GÁNH CHỈ SỐ, DÒNG TIỀN BẮT ĐẦU HẠ NHIỆT
VN-Index tiếp tục tăng hơn 21 điểm trong phiên 22/10, đánh dấu phiên tăng điểm thứ ba liên tiếp nhờ sự dẫn dắt của VIC và VHM. Tuy nhiên, đằng sau sắc xanh của chỉ số là sự phân hóa ngày càng rõ nét: nhóm ngân hàng và chứng khoán chịu áp lực điều chỉnh, thanh khoản suy giảm mạnh, cho thấy đà hồi phục vẫn phụ thuộc đáng kể vào một số cổ phiếu trụ cột.
Sau phiên bùng nổ ngày 21/10, thị trường chứng khoán Việt Nam nhanh chóng hạ nhiệt trong phiên sáng 22/10 khi tâm lý thận trọng quay trở lại. Sắc xanh không còn lan tỏa đồng đều trên bảng điện tử, trong khi thanh khoản suy giảm và các nhóm trụ cột như ngân hàng, chứng khoán, thép đồng loạt chững lại. Trong bối cảnh đó, VIC và VHM tiếp tục đóng vai trò nâng đỡ chủ đạo, giúp VN-Index duy trì đà tăng và tạm kết phiên sáng cao hơn tham chiếu hơn 20 điểm.
Về kỹ thuật, VN-Index vẫn vận động phía trên đường Middle của Bollinger Bands và đang tiến gần đường SMA 50 ngày. MACD đã cắt lên đường Signal, trong khi Stochastic Oscillator thoát khỏi vùng quá bán, cho thấy động lượng ngắn hạn có dấu hiệu cải thiện. Tuy nhiên, các tín hiệu kỹ thuật tích cực cần được kiểm chứng bằng khả năng duy trì đà tăng, độ rộng thị trường và sự trở lại của dòng tiền, thay vì chỉ dựa vào diễn biến của một vài cổ phiếu vốn hóa lớn.
Bước sang phiên chiều, dù nhóm Vingroup có phần hạ độ cao, VN-Index vẫn giữ được mức tăng khá tốt nhờ diễn biến tích cực của nhóm năng lượng. Tuy nhiên, sự phân hóa tiếp tục chi phối thị trường khi nhiều cổ phiếu tài chính quay đầu giảm điểm, phản ánh tâm lý thận trọng sau nhịp hồi phục mạnh trước đó.
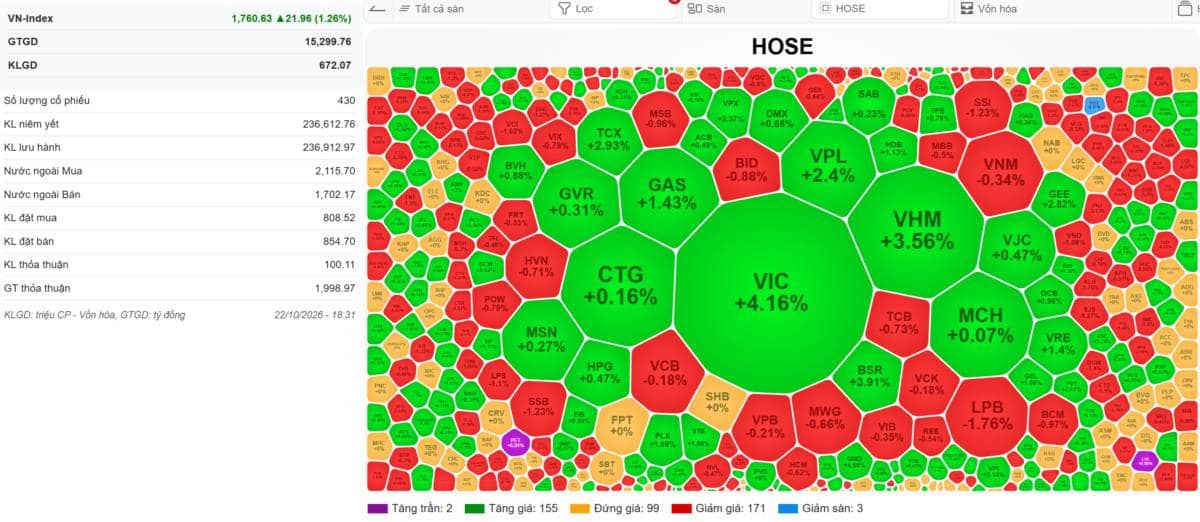
Kết phiên, VN-Index tăng 21,96 điểm (+1,26%) lên 1.760,63 điểm, với 149 mã tăng và 167 mã giảm trên HOSE. Tổng khối lượng giao dịch đạt hơn 672 triệu đơn vị, tương ứng giá trị 15.299 tỷ đồng, giảm 25% về khối lượng và gần 21% về giá trị so với phiên trước. Giao dịch thỏa thuận đóng góp 100,1 triệu đơn vị, trị giá 1.999 tỷ đồng.
Điểm đáng chú ý là VN-Index tiếp tục tăng mạnh về điểm số dù số lượng cổ phiếu giảm đã vượt số mã tăng. Đây là biểu hiện rõ nét của tình trạng tăng điểm nhờ trụ cột, nhưng chưa có sự đồng thuận trên diện rộng. Thanh khoản giảm mạnh sau phiên bùng nổ trước đó cũng cho thấy dòng tiền đang có dấu hiệu chững lại, trong khi lực mua chưa đủ mạnh để lan tỏa tới phần lớn cổ phiếu.
Trong nhóm VN30, chỉ số tăng hơn 12 điểm với 17 mã tăng và 11 mã giảm. VIC tiếp tục là đầu tàu khi tăng 4,2%, đóng góp tới 15,5 điểm cho VN-Index. VHM tăng 3,6%, BSR tăng 3,9%, TCB tăng 2,9% và VPL tăng 2,4%; các cổ phiếu còn lại chủ yếu biến động quanh mức 1%. Ở chiều ngược lại, nhóm tài chính gây sức ép khi LPB giảm 1,8%, còn SSB và SSI cùng mất 1,2%.
Xét theo nhóm ngành, bất động sản tiếp tục dẫn đầu thị trường với mức tăng xấp xỉ 3,3%, chủ yếu nhờ VIC và VHM. Các cổ phiếu DXG, TCH, KDH, PDR, NLG và DXS tăng nhẹ quanh mức 1%. HDC vẫn duy trì mức tăng 4,5%, với hơn 5,2 triệu đơn vị được khớp lệnh. CII cũng giao dịch tích cực khi tăng 2,9% lên 14.050 đồng/cổ phiếu, với thanh khoản đạt 16,85 triệu đơn vị.
Tuy nhiên, cần nhìn nhận rằng mức tăng của toàn ngành bất động sản đang chịu ảnh hưởng lớn từ hai cổ phiếu đầu tàu VIC và VHM. Nếu loại bỏ tác động từ nhóm này, mức độ tích cực của phần còn lại trong ngành sẽ khiêm tốn hơn đáng kể. Vì vậy, sự bứt phá của chỉ số chưa đồng nghĩa với việc toàn bộ nhóm bất động sản đã bước vào một chu kỳ tăng giá đồng thuận.
Nhóm năng lượng trở thành điểm sáng tiếp theo khi tăng hơn 2,9%. PVD dẫn đầu với mức tăng 5%, đóng cửa tại 18.900 đồng/cổ phiếu và khớp hơn 9,6 triệu đơn vị. BSR tăng 3,9%, với khối lượng giao dịch đạt 8,8 triệu đơn vị. Diễn biến này góp phần bù đắp áp lực điều chỉnh tại các nhóm ngành khác và giúp VN-Index giữ được thành quả tăng điểm trong phiên chiều.
Ở nhóm chứng khoán, xu hướng tăng vẫn được duy trì ở một số cổ phiếu, nhưng sự phân hóa đã xuất hiện rõ hơn. ORS nổi bật khi tăng 6,5% lên sát giá trần 15.600 đồng/cổ phiếu, với hơn 10,1 triệu đơn vị được khớp lệnh. Trong khi đó, VIX và SSI tiếp tục dẫn đầu về thanh khoản trong ngành, lần lượt đạt 32,3 triệu và 19,1 triệu đơn vị, nhưng đều đóng cửa giảm, tương ứng 0,8% và 1,2%. Diễn biến trái chiều này cho thấy dòng tiền chưa thực sự đồng thuận ngay cả trong nhóm cổ phiếu vốn được kỳ vọng hưởng lợi khi thị trường hồi phục.
Đáng chú ý, nhóm ngân hàng giao dịch phân hóa với sắc đỏ chiếm ưu thế, dù biên độ giảm của phần lớn cổ phiếu chưa tới 1%. Các mã như VCB, TCB, BID, MSB, VPB, VIB và LPB chịu áp lực điều chỉnh. SHB tiếp tục là cổ phiếu có thanh khoản lớn nhất nhóm ngân hàng, đồng thời dẫn đầu thị trường với 39,4 triệu đơn vị khớp lệnh, nhưng chỉ đóng cửa tại giá tham chiếu. TPB tăng 0,8%, với gần 27,5 triệu đơn vị được giao dịch.
Trên sàn HNX, diễn biến kém tích cực hơn khi chỉ số quay đầu giảm nhẹ. HNX-Index mất 0,59 điểm (-0,23%), xuống 261,08 điểm, với 57 mã tăng và 74 mã giảm. Tổng khối lượng giao dịch đạt 55,9 triệu đơn vị, giá trị 870 tỷ đồng; giao dịch thỏa thuận đóng góp gần 4,8 triệu đơn vị, tương ứng 107,55 tỷ đồng.
Nhóm năng lượng trên HNX vẫn giữ được sắc xanh. PVS tăng 2,2%, với hơn 2,9 triệu đơn vị khớp lệnh; PVC tăng 3,5%, khớp 0,8 triệu đơn vị; PSD tăng 2,7% và PVB tăng 2%. Ngược lại, nhóm chứng khoán có diễn biến kém khả quan hơn. SHS lùi về tham chiếu nhưng vẫn dẫn đầu thanh khoản với hơn 13 triệu đơn vị. MBS giảm 1,3%, với 2,75 triệu đơn vị giao dịch; BVS giảm 1,1% và APS mất 2,7%.
Một số cổ phiếu giao dịch sôi động khác cũng chịu áp lực điều chỉnh. CEO và VC3 cùng giảm 0,9%, với thanh khoản lần lượt đạt 8,3 triệu và 2,9 triệu đơn vị. Trong khi đó, TNG tăng 1,6%, khớp 1,96 triệu đơn vị; TIG tăng 1,9%, với 1,87 triệu đơn vị được giao dịch.
Trên UPCoM, thị trường duy trì đà tăng nhẹ. UPCoM-Index tăng 0,67 điểm (+0,53%) lên 126,91 điểm, với 111 mã tăng và 86 mã giảm. Tổng khối lượng giao dịch đạt hơn 23 triệu đơn vị, giá trị 397 tỷ đồng; giao dịch thỏa thuận đóng góp hơn 1 triệu đơn vị, tương ứng 11,2 tỷ đồng.
OIL diễn biến tích cực trong phiên chiều, đóng cửa tăng 2,3% lên mức cao nhất phiên tại 13.300 đồng/cổ phiếu, với gần 1,3 triệu đơn vị khớp lệnh. ACV tiếp tục là cổ phiếu giao dịch sôi động nhất trên UPCoM, đạt gần 2,4 triệu đơn vị và tăng 3,4% lên 43.000 đồng. Một số mã khác cũng thu hút dòng tiền, trong đó VNE tăng trần 10,5% với 1,28 triệu đơn vị giao dịch; DDV và VGT cùng tăng nhẹ hơn 0,5%, với thanh khoản đều vượt 1,2 triệu đơn vị; SBS tăng 2,4%, khớp 1,16 triệu đơn vị.
Trên thị trường phái sinh, hợp đồng tương lai đáo hạn tháng 11 tăng nhẹ 2 điểm (+0,1%), đóng cửa tại 1.894 điểm. Khối lượng giao dịch đạt 165.219 hợp đồng, trong khi khối lượng mở ở mức 33.067 hợp đồng. Mức tăng khiêm tốn của hợp đồng tương lai so với đà đi lên của VN-Index cũng cho thấy tâm lý thị trường vẫn còn sự thận trọng nhất định.
Góc nhìn Stephen Trí Stocks: VN-Index đã có ba phiên tăng điểm liên tiếp, nhưng chất lượng của nhịp hồi đang bộc lộ sự phụ thuộc lớn vào nhóm Vingroup. Riêng VIC đóng góp 15,5 điểm trong tổng mức tăng 21,96 điểm của chỉ số phiên hôm nay. Trong khi đó, số mã giảm nhiều hơn số mã tăng và thanh khoản toàn thị trường suy yếu rõ rệt. Đây là sự khác biệt quan trọng giữa một chỉ số tăng mạnh và một thị trường thực sự khỏe.
Về mặt kỹ thuật, việc VN-Index duy trì trên Middle Bollinger Bands, MACD cắt lên Signal và Stochastic thoát vùng quá bán là những tín hiệu tích cực. Dù vậy, chỉ số vẫn cần chinh phục vùng SMA 50 ngày và chứng minh khả năng duy trì đà tăng bằng thanh khoản tốt hơn. Nếu dòng tiền không mở rộng sang ngân hàng, chứng khoán và các nhóm cổ phiếu khác, đà tăng có thể tiếp tục bị chi phối bởi biến động của một vài mã vốn hóa lớn.
Trong ngắn hạn, nhà đầu tư nên theo dõi đồng thời ba yếu tố: khả năng VN-Index vượt các ngưỡng cản kỹ thuật, mức độ lan tỏa của dòng tiền và sự cải thiện của độ rộng thị trường. Không nên mua đuổi chỉ vì VN-Index tăng hơn 20 điểm, đặc biệt khi nhiều cổ phiếu vẫn điều chỉnh và thanh khoản đang suy giảm. Ưu tiên những mã có sức mạnh giá riêng, nền tảng tích lũy tốt và thanh khoản xác nhận sẽ giúp hạn chế rủi ro trong bối cảnh chỉ số vẫn có thể tăng nhờ một số cổ phiếu trụ cột.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích