DXP - SIÊU CỔ PHIẾU TIỀM NĂNG TĂNG 60-80% ĐANG BỊ THỊ TRƯỜNG BỎ QUÊN
- Doanh nghiệp này có 2 mảng hoạt động kinh doanh chính là khai thác, vận hành cảng biển và kinh doanh nhựa đường tại Hải Phòng.
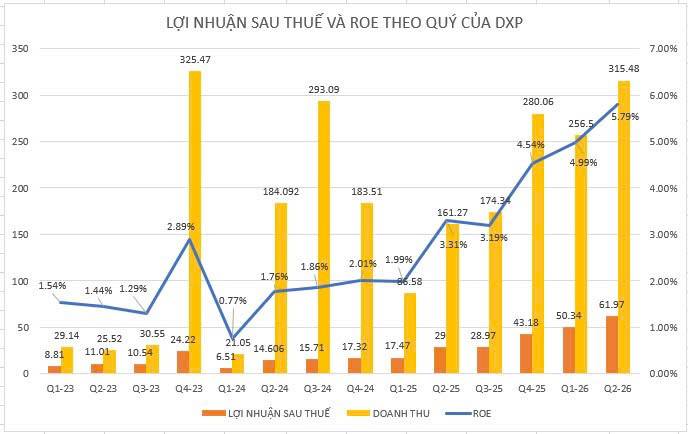
- DXP ghi nhận kết quả kinh doanh 6 tháng đầu năm 2026 tăng trưởng mạnh với doanh thu thuần đạt 572 tỷ đồng, gấp 2.3 lần so với cùng kỳ năm trước và lợi nhuận ròng đạt 116 tỷ đồng, gấp 2.5 lần so với cùng kỳ năm trước. Trong đó, biên lợi nhuận gộp quý 2/2026 mở rộng lên 31.4% nhờ hưởng lợi từ chênh lệch giữa giá vốn tồn kho thấp và giá bán tăng mạnh ở mảng nhựa đường, kết hợp cùng mảng khai thác cảng duy trì biên lợi nhuận gộp ở mức 63.7%.
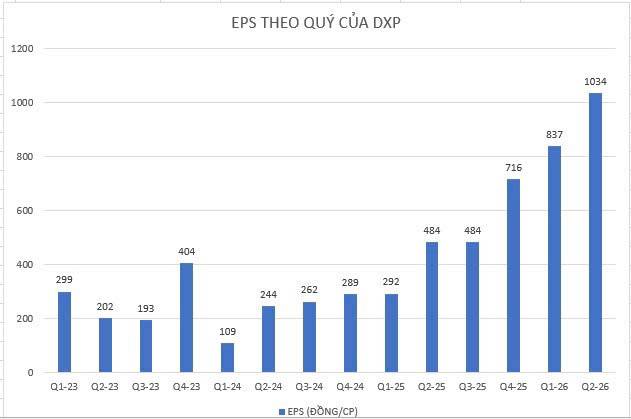
- Năm 2025, lợi nhuận sau thuế của DXP là khoảng 126 tỷ nhưng năm nay chỉ mới nửa năm mà doanh nghiệp đã lãi được 116 tỷ, và sau khi đọc kỹ BCTC theo từng quý từ 2023 tới nay thì cao điểm doanh thu và lợi nhuận thường rơi vào 2 quý cuối năm (trung bình lợi nhuận 2 quý cuối năm cao hơn 2 quý đầu năm khoảng 50-70%), thì việc BCTC năm 26 lãi đột biến là không có gì quá khó hiểu.
- Về kỳ vọng trung và dài hạn làm động lực chính thì có các điểm như sau:
1. Triển vọng tăng trưởng của DXP được thúc đẩy bởi sự dịch chuyển nguồn hàng rời từ khu vực cảng Hoàng Diệu di dời sang cảng Đoạn Xá, giúp sản lượng thông quan duy trì ở mức cao. Ngoài ra, Mỹ và EU đã có những động thái cởi mở về chính sách thuế quan. Đặc biệt là việc VN đã sắp hoàn tất các điều khoản về chính sách thương mại đối ứng. Thuế quan nới lỏng, hoạt động thương mại quốc tế sôi nổi hơn, đồng nghĩa là hàng qua cảng sẽ nhiều hơn. => Doanh thu của DXP sẽ tiếp tục tăng mạnh về dài hạn.
2. Mỹ và Iran đàm phán chấm dứt xung đột, Mỹ đàm phán mua dầu Nga để giảm lạm phát thì kỳ vọng trung dài hạn là giá dầu giảm, chi phí đầu vào của sản phẩm nhựa đường (nguyên liệu của nhựa đường là dầu hỏa) giảm, trong khi giá bán nhựa đường tiếp tục tăng => Tăng về biên lợi nhuận của mảng bán nhựa đường
3. Từ quý 3/2026 đến hết 2027 sẽ là cao điểm của một loạt dự án đầu tư công lớn về giao thông trên cả nước, tiêu biểu là đường sắt cao tốc Bắc-Nam. Nhu cầu về nhựa đường được kỳ vọng tiếp tục tăng mạnh. => Doanh thu của mảng kinh doanh nhựa đường vẫn tăng trưởng tốt trong 1-2 năm tới
4. Việc đưa 2 tàu Đại Vinh và DX Pioneer vào khai thác giúp mảng vận tải biển từng bước trở thành trụ cột doanh thu thứ ba, hoàn thiện mô hình tích hợp chuỗi dịch vụ cảng - kho bãi - vận tải biển. => Đa dạng hóa nguồn và gia tăng doanh thu
- Trước đây, DXP là dạng doanh nghiệp tiền mặt nhiều - vay ít, xu hướng vay ngắn hạn ngân hàng đang tăng, chi phí lãi vay đang tăng nhưng để đầu tư và đổi lại mức tăng trưởng cao cho nhiều năm tiếp theo thì AD đánh giá việc tăng vay nợ là hoàn toàn phù hợp.
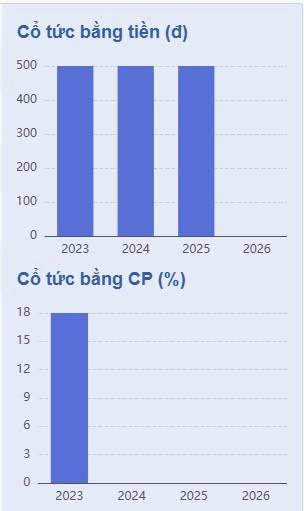
- Về góc nhìn đầu tư giá trị, DXP không chỉ là cổ phiếu đang định giá rẻ, tăng trưởng tốt mà còn chia cổ tức đều đặn bằng tiền 500đ/cp hằng năm từ 2023 tới nay. Tỷ lệ cổ tức tiền 5% tuy không phải lớn, nhưng điều AD tìm kiếm vẫn là tiềm năng tăng trưởng khi doanh nghiệp vẫn đang liên tục bứt tốc, thì việc giữ tiền để tái đầu tư và chia cổ tức ở mức vừa phải là phù hợp.
=> Trước mắt, dự phóng của AD cho 6 tháng cuối năm 2026 thì DXP sẽ lãi ít nhất 200 tỷ, hiện tại P/E quanh 5, nếu chỉ giả định thận trọng thì AD định giá DXP xứng đáng với mức giá 26.000-27.000 đồng/cp (tương đương tiềm năng lợi nhuận ~70-80%) trong 3-4 tháng tới.
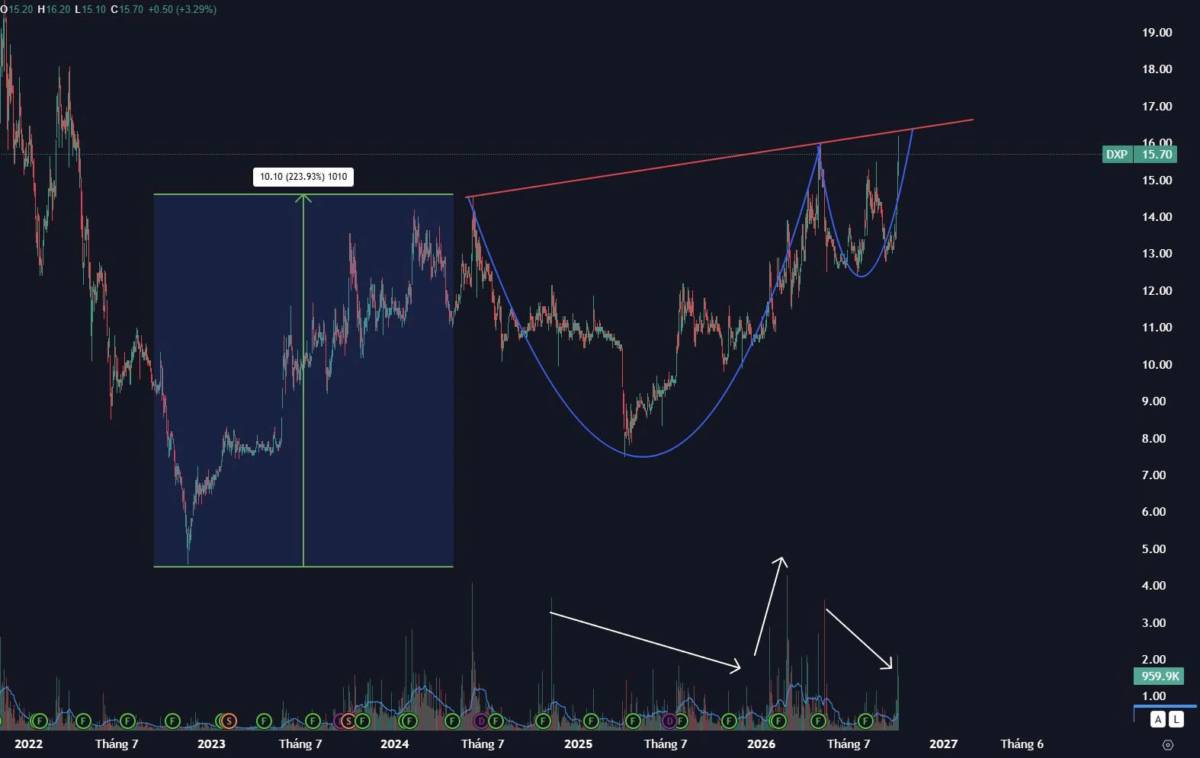
- Về mặt kỹ thuật, cổ phiếu đang hình thành mẫu hình cốc - tay cầm chuẩn chỉ như AD có đề cập trong tin nhắn đầu tiên với cả nhà. Đo giá mục tiêu theo mẫu hình này DXP sẽ có giá 24.000-25.000 đồng/cp (tương đương tiềm năng lợi nhuận ~60%).
Với bối cảnh thị trường biến động hiện tại thì AD lựa chọn mức kì vọng thấp hơn là 24.000-25.000 đồng/cp. Vùng mua gom tiềm năng là quanh 15-16.
Tìm được cổ phiếu rẻ thôi chưa đủ, quan trọng là tiềm năng để cổ phiếu tăng giá từ mức định giá rẻ. Đó mới là động lực làm nên các siêu cổ phiếu trên thị trường. Hy vọng bài viết này sẽ giúp ích cho anh chị nhà đâu tư cũng theo đuổi những giá trị cốt lõi của cổ phiếu để đạt được thành công bền vững.
Nếu có cùng góc nhìn và anh chị nhà đầu tư muốn đồng hành lâu dài. Hãy liên hệ cho AD qua số Zalo 0903502792 để được hỗ trợ nhanh chóng nhất.
Các đầu ID hiện tại của AD:
- VPBankS - 502792 (margin siêu rẻ 8,6%)
- VPS - BVTA
- TCBS - 105CE73639
- DNSE - 064CVIETCK (cung cấp margin 1:4 độc quyền)






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích