Cổ Phiếu BĐS Hiếm Hoi Lãi Gấp 4 Lần Lãi Suất Ngân Hàng Nhưng Phải Né Gấp
Lại thêm một case study khá thú vị nữa trong mùa BCTC Q3/26 này. Nhìn vào tỷ suất sinh lời trên vốn chủ sở hữu (ROE) TTM đạt 40.8% - gấp hơn 4 lần lãi suất tiền gửi tiết kiệm ngân hàng, nhiều nhà đầu tư cá nhân có thể lầm tưởng Công ty Cổ phần Địa ốc Đà Lạt (UpCom: DLR) là một cổ phiếu sinh lời vượt trội cần đưa vào danh mục theo dõi. Tuy nhiên, khi đào sâu vào BCTC Q3/26 của doanh nghiệp này cho thấy con số ROE cao ngất ngưởng lại là một cái bẫy.
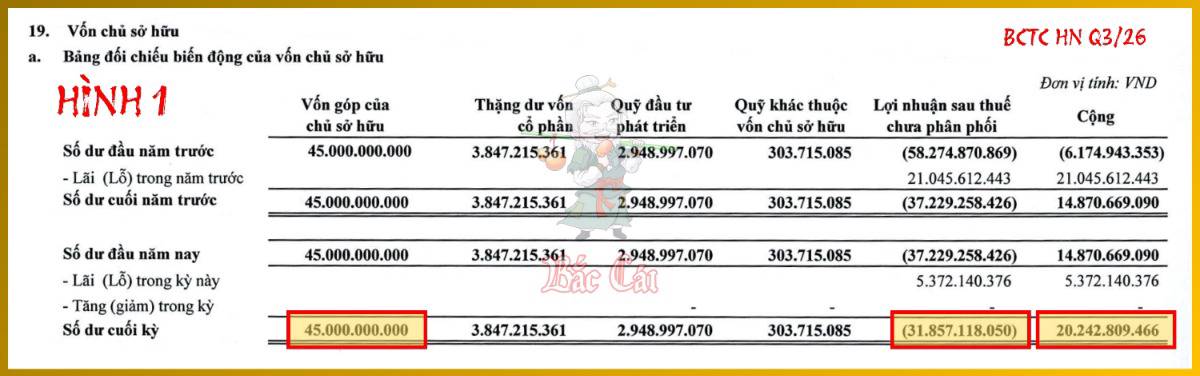
Sự gia tăng đột biến của ROE không xuất phát từ quy mô lợi nhuận ấn tượng, mà bắt nguồn từ việc mẫu số (Vốn chủ sở hữu trong công thức tính) bị thu hẹp đáng kể, chỉ còn 20,243 tỷ đồng tại 30/09/2026 do chịu khoản Lỗ lũy kế tồn đọng -31,857 tỷ đồng (xói mòn 70.8% Vốn điều lệ 45,000 tỷ đồng). Khi mẫu số bị thu hẹp, bất kỳ khoản lợi nhuận phát sinh mang tính thời điểm nào cũng tạo ra sự khuếch đại chỉ tiêu ROE của doanh nghiệp. (Hình 1)
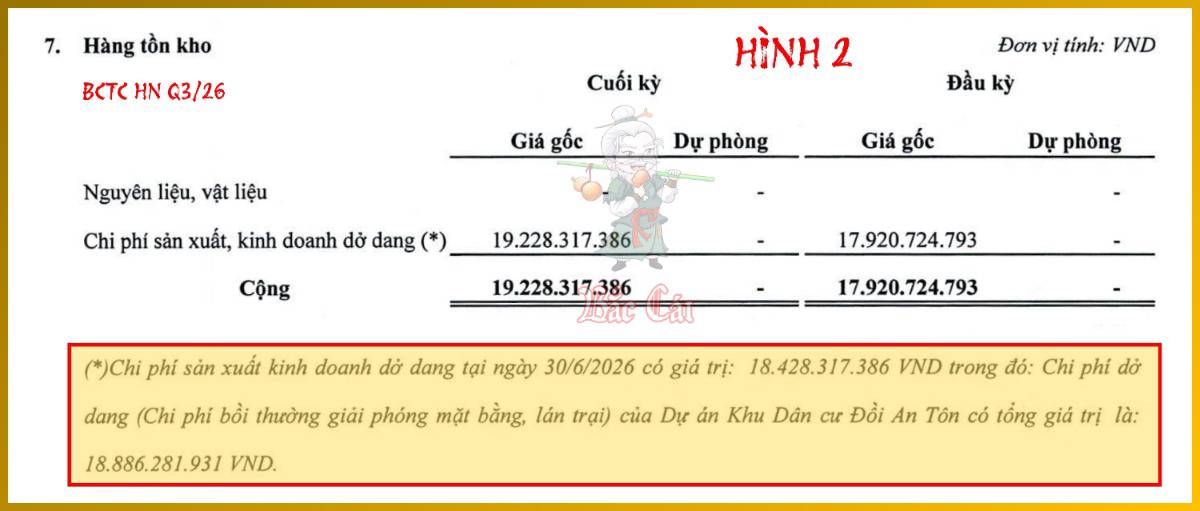
Sự lệch pha tiếp theo xuất hiện ngay tại CFS. Trong 9T/26, DLR ghi nhận CFO đạt dương 19,802 tỷ đồng (gấp 6 lần so với mức dương 3,316 tỷ đồng của 9T/25). Đối với một doanh nghiệp phát triển BĐS, dòng tiền hoạt động dồi dào thường là tín hiệu cho thấy các dự án đang được triển khai và thương mại hóa tích cực. Thế nhưng, Bảng cân đối kế toán tại 30/09/2026 lại cho thấy một thực tế hoàn toàn trái ngược: khoản mục Hàng tồn kho vẫn nằm yên ở mức 19,228 tỷ đồng, trong đó Chi phí sản xuất kinh doanh dở dang tại Dự án Khu Dân cư Đồi An Tôn chiếm tới 18,886 tỷ đồng (tương đương 98.2% tổng hàng tồn kho) và chủ yếu là chi phí đền bù giải phóng mặt bằng, lán trại chưa thể hoàn thành hạ tầng (Hình 2).
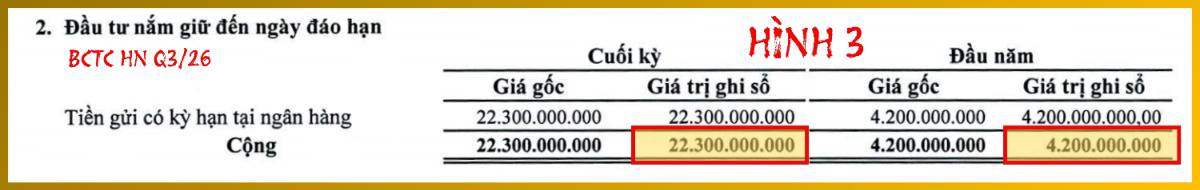
Thay vì tái đầu tư dòng tiền vào dự án đang bế tắc, ban lãnh đạo đã chuyển đổi toàn bộ nguồn tiền mặt thu hồi được sang tài sản an toàn dưới dạng Đầu tư nắm giữ đến ngày đáo hạn ngắn hạn (tiền gửi ngân hàng có kỳ hạn), đẩy khoản mục này vọt tăng 431% ytd từ 4,200 tỷ đồng lên 22,300 tỷ đồng. (Hình 3)
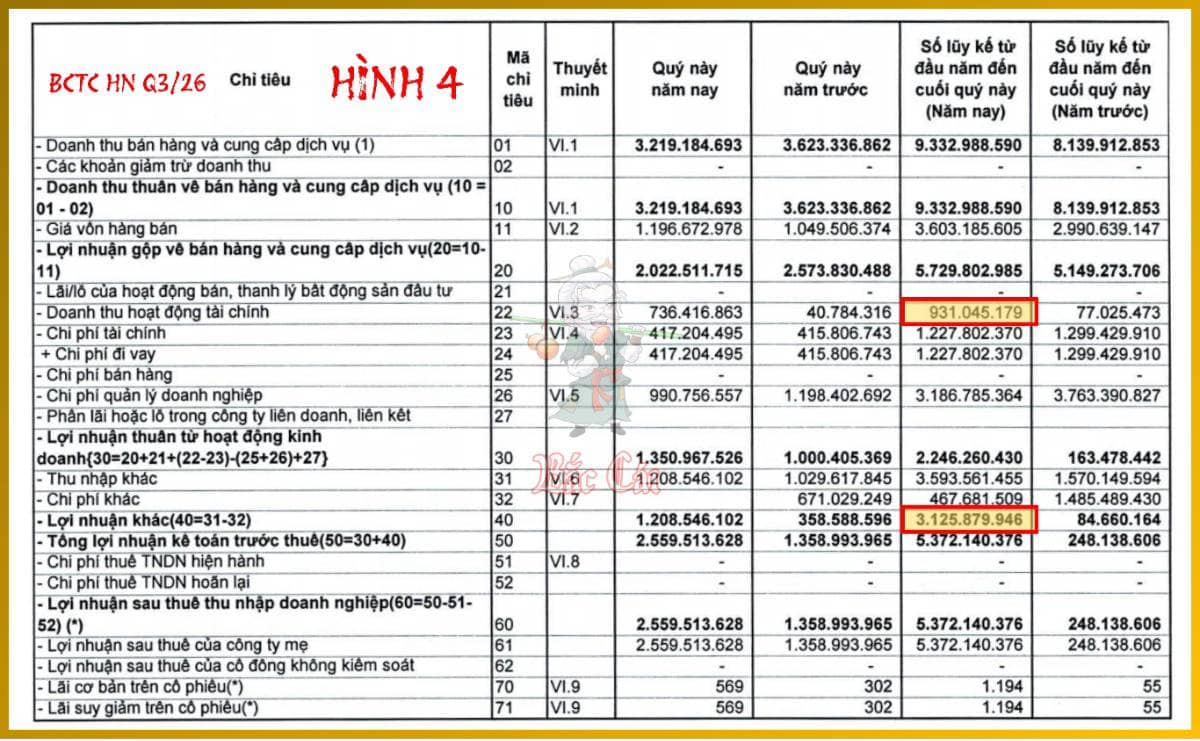
Quyết định mang nguồn tiền gửi tiết kiệm thu lãi 931 triệu đồng (gấp 12.1 lần yoy) kết hợp với việc xử lý công nợ tồn đọng đã đánh lừa nhà đầu tư với ảo giác về sự tăng trưởng lợi nhuận. P&L 9T/26 ghi nhận Lợi nhuận sau thuế đạt 5,372 tỷ đồng, gấp 21.6 lần so với con số 248.1 triệu đồng của 9T/25. Sự gia tăng đột biến này không đến từ hoạt động kinh doanh chính khi Doanh thu thuần chỉ đạt 9,333 tỷ đồng (tăng 14.7% yoy) và Lợi nhuận gộp đạt 5,730 tỷ đồng (tăng 11.3% yoy). Động lực chính tạo nên con số lợi nhuận 5,372 tỷ đồng lại đến từ Lợi nhuận khác ghi nhận 3,126 tỷ đồng (chiếm 58.2% Lợi nhuận trước thuế) nhờ xử lý nợ quá hạn và thanh lý tài sản cũ, cùng với khoản Doanh thu tài chính 931 triệu đồng từ lãi tiền gửi. Bản chất của khoản lợi nhuận này mang tính chất one-off, không lặp lại và không phản ánh khả năng tạo tiền bền vững từ hoạt động kinh doanh BĐS. (Hình 4)
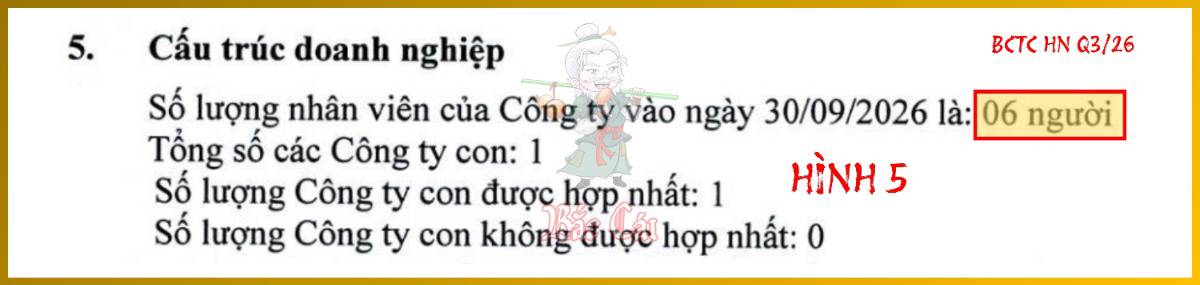
Bản chất hoạt động kinh doanh thu hẹp của DLR còn thể hiện rõ qua quy mô bộ máy và cấu trúc nợ phải trả. Mặc dù là một doanh nghiệp BĐS niêm yết, tuy nhiên DLR ghi nhận tổng số lượng lao động của công ty tại 30/09/2026 chỉ vỏn vẹn 6 người (Hình 5).
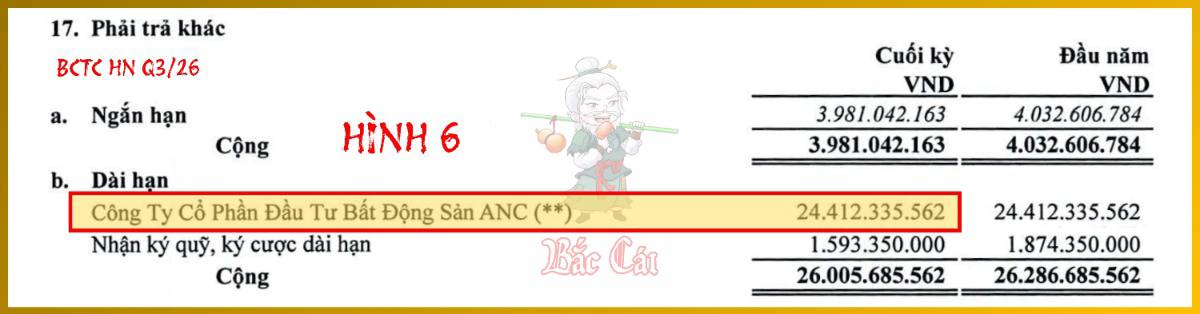
Cùng với đó, cấu trúc tài chính của DLR phụ thuộc rất nhiều vào nguồn nợ chiếm dụng phi ngân hàng. Trong tổng số Nợ phải trả 52,701 tỷ đồng (chiếm 72.3% Tổng nguồn vốn), dư nợ vay ngân hàng và tổ chức chỉ chiếm 5,912 tỷ đồng (bao gồm 5,000 tỷ đồng vay ngắn hạn Công ty CP Asia Gateway Capital). Khoản nợ lớn nhất lại là Phải trả dài hạn khác cho Công ty CP Đầu tư Bất động sản ANC lên tới 24,412 tỷ đồng, chiếm 46.3% Tổng nợ phải trả và vượt xa quy mô Vốn chủ sở hữu 20,243 tỷ đồng (Hình 6). Việc gánh một khoản nợ chiếm dụng tồn đọng kéo dài từ một bên thứ ba tạo ra rủi ro thanh khoản tiềm ẩn nếu phát sinh yêu cầu hoàn trả đột xuất.
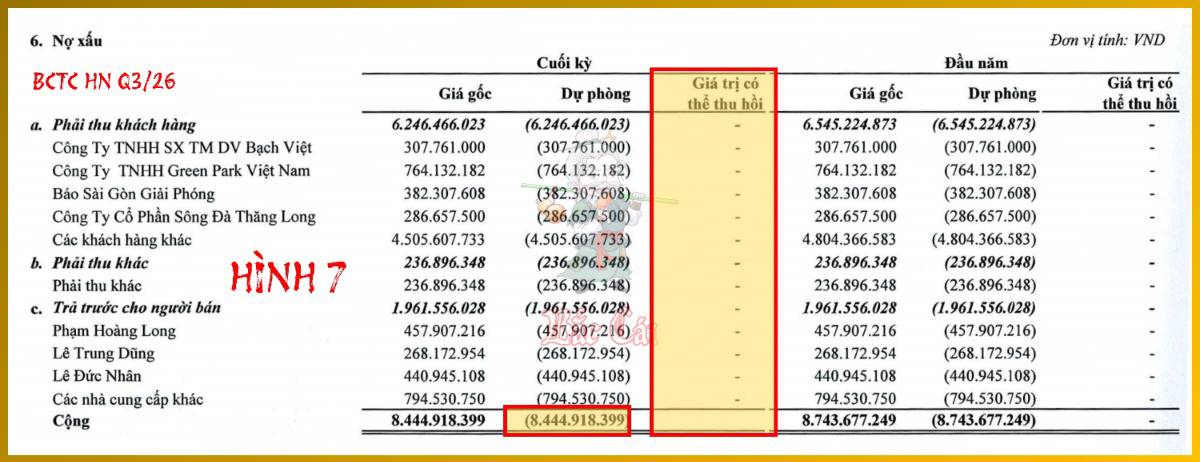
Điểm cuối cùng tác giả muốn lưu ý trên BCTC Q3/26 của DLR là cơ chế xử lý nợ xấu. Việc P&L trong kỳ không ghi nhận Chi phí dự phòng lớn không đồng nghĩa với việc chất lượng tài sản được cải thiện. Toàn bộ danh mục nợ xấu ngắn hạn có giá trị gốc 8,445 tỷ đồng (bao gồm công nợ tồn đọng tại Công ty TNHH SX TM DV Bạch Việt, Công ty TNHH Green Park Việt Nam, Báo Sài Gòn Giải Phóng, Công ty CP Sông Đà Thăng Long và các khoản ứng trước cá nhân) đã được trích lập dự phòng 100% với giá trị có thể thu hồi bằng 0 đồng (Hình 7). Các khoản tài sản hư hỏng đã bị xóa sổ hoàn toàn về mặt giá trị sổ sách từ các kỳ trước, để lại một Bảng cân đối kế toán không còn áp lực trích lập mới nhưng những món nợ xấu này đã thâm vào vốn rồi và doanh nghiệp đã phải chịu tổn thất vĩnh viễn cho những nguồn lực này.
Tóm lại, BCTC Q3/26 của DLR cho thấy nhà đầu tư không nên bị đánh lừa bởi con số ROE 40.80% hay tốc độ tăng trưởng lợi nhuận gấp 21.6 lần. Những con số này chỉ là hệ quả của việc mẫu số vốn bị xói mòn bởi lỗ lũy kế và các khoản thu nhập bất thường từ xử lý công nợ. Khi hoạt động kinh doanh BĐS tại Dự án Đồi An Tôn vẫn đóng băng và doanh nghiệp sống nhờ lãi tiền gửi ngân hàng, việc hiểu đúng bản chất số liệu là điều kiện tiên quyết giúp chúng ta tránh đầu tư vào những doanh nghiệp như thế này.
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích