Quick Ratio Gần Bằng 0 Liệu Doanh Nghiệp Có Sắp Phá Sản?
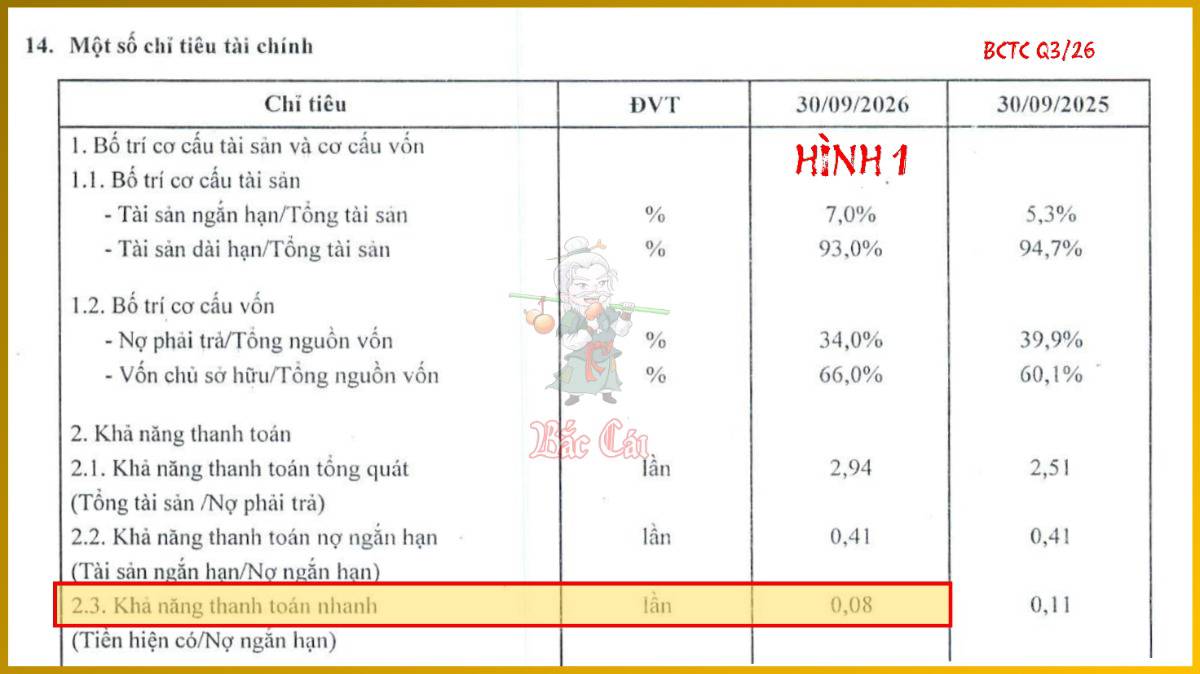
Là một trong những doanh nghiệp công bố BCTC Q3/26 sớm nhất, Công ty Cổ phần Sông Đà 7.02 (UpCom: S72) ghi nhận một kịch bản kinh doanh tương đối ảm đạm trong 9T26: doanh thu sụt giảm, lợi nhuận gộp bốc hơi mạnh, lợi nhuận sau thuế giảm 26% yoy, và đặc biệt tỷ số thanh toán nhanh rơi xuống mức báo động 0.083 lần.
Trên lý thuyết, Quick Ratio rơi xuống mức gần bằng 0 tương đương với một kịch bản thảm họa: Nếu các chủ nợ đồng loạt gõ cửa yêu cầu thanh toán ngay lập tức, doanh nghiệp chỉ có đúng 8.3 đồng tiền mặt để đối ứng cho mỗi 100 đồng nợ đến hạn và có nguy cơ phải tuyên bố phá sản. Thế nhưng, thực tế S72 lại chứng minh điều ngược lại, khi rủi ro mất thanh khoản ngắn hạn hoàn toàn bị triệt tiêu nhờ cấu trúc dòng tiền thu tiền điện ổn định từ đối tác độc quyền.
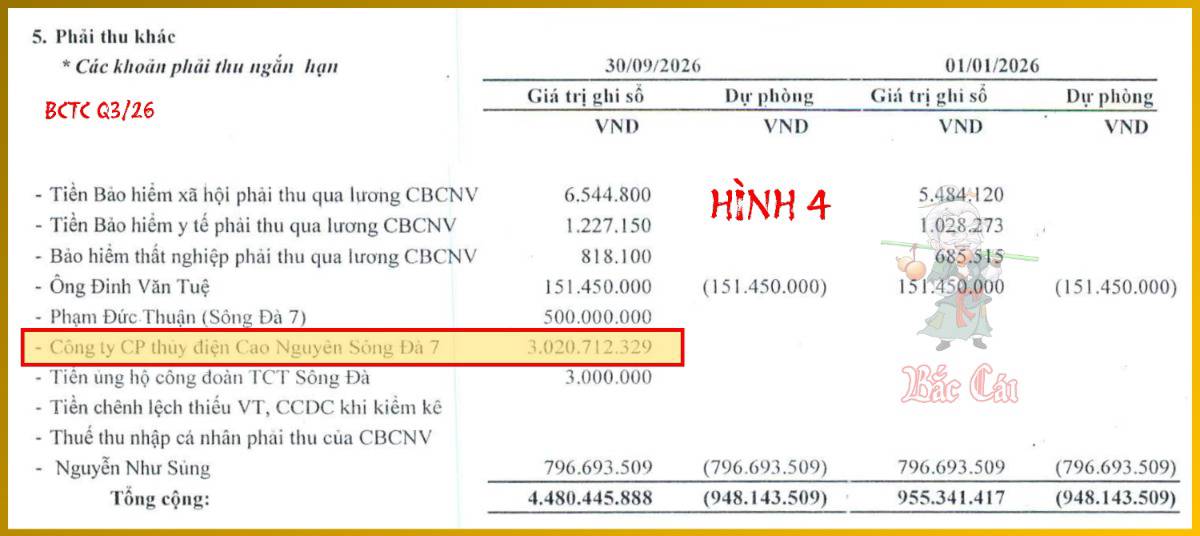
Nhưng nếu phân tích sâu thêm các lớp số liệu, chúng ta sẽ thấy doanh nghiệp này không hề "ngạt thở" thanh khoản, mà vẫn tạo ra CFO dương 9,561 tỷ đồng để chi trả 10,500 tỷ đồng nợ gốc ngân hàng.
Sự lệch pha đầu tiên bắt đầu từ bài toán thanh khoản ngắn hạn. Theo lý thuyết phân tích tín dụng truyền thống, việc sở hữu 2,846 tỷ đồng Tiền và các khoản tương đương tiền so với 34,387 tỷ đồng Nợ ngắn hạn tại ngày 30/09/2026 đẩy Tỷ số Thanh toán Tiền mặt của S72 xuống mức thảm họa 0.083 lần.
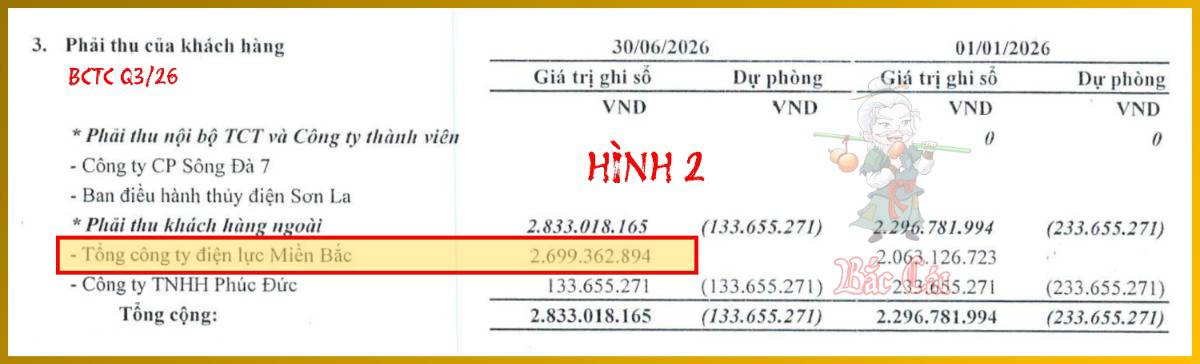
Tuy nhiên, lý do S72 vẫn sống khỏe mà không rơi vào đứt gãy thanh khoản nằm ở bản chất của dòng tiền bán điện độc quyền. Khoản Phải thu ngắn hạn khách hàng 2,833 tỷ đồng tập trung gần như toàn bộ tại Tổng công ty Điện lực Miền Bắc (EVN NPC) với 2,699 tỷ đồng. Do bán điện cho một đối tác mua độc quyền có rủi ro tín dụng xấp xỉ bằng 0 và chu kỳ thanh toán diễn ra đều đặn, S72 không cần duy trì lượng tiền mặt dự phòng quá lớn, mà có thể dồn toàn bộ tiền mặt thu về để tối ưu hóa việc trả nợ gốc ngân hàng.
Từ câu chuyện dòng tiền bán điện ổn định cho EVN, một câu hỏi tiếp theo xuất hiện: Tại sao khi sản lượng phát điện sụt giảm do yếu tố thủy văn làm doanh thu thuần 9T/26 chỉ giảm nhẹ 7.2% yoy (xuống 27,433 tỷ đồng), lợi nhuận gộp lại sụt giảm tới 21.9% yoy (chỉ còn 10,027 tỷ đồng)? Biến động này phản ánh tác động tiêu cực của đòn bẩy hoạt động ngược (DOL = 3.04 lần).
Bản chất của đòn bẩy hoạt động nằm ở cấu trúc Giá vốn hàng bán 17,406 tỷ đồng. Trong đó, Chi phí khấu hao nhà máy thủy điện Nậm Thi 1 và Nậm Thi 2 đạt 9,332 tỷ đồng, chiếm tới 53.6% tổng giá vốn. Dù lưu lượng nước về hồ tăng hay giảm, khoản chi phí khấu hao này vẫn phải trích đủ, đóng vai trò như một chiếc lò xo đòn bẩy khuếch đại mức sụt giảm của lợi nhuận gộp gấp 3.04 lần tốc độ sụt giảm doanh thu.
Chính sự xuất hiện của khoản Chi phí khấu hao 9,332 tỷ đồng này cho chúng ta thấy nghịch lý thứ ba: Mối quan hệ giữa Lợi nhuận sau thuế và CFO. Trên P&L, Lợi nhuận sau thuế 9T/26 giảm 26% yoy, chỉ đạt 5,385 tỷ đồng. Nếu chỉ nhìn vào con số lợi nhuận kế toán, ít ai tin rằng S72 có thể thực chi tới 10,500 tỷ đồng tiền mặt để trả nợ gốc vay cho BIDV Lai Châu trong 9 tháng.
Và câu trả lời cũng nằm trên chính CFS: Vì khấu hao là Chi phí phi tiền mặt làm giảm lợi nhuận trên sổ sách nhưng tiền mặt giữ được giữ trong két doanh nghiệp, giúp CFO thực tế dương 9,561 tỷ đồng. Dòng tiền này đã hỗ trợ S72 giảm tổng dư nợ BIDV Lai Châu từ 64,827 tỷ đồng xuống 46,927 tỷ đồng, kéo Chi phí lãi vay giảm 17.4% yoy từ 3,896 tỷ đồng xuống 3,217 tỷ đồng.
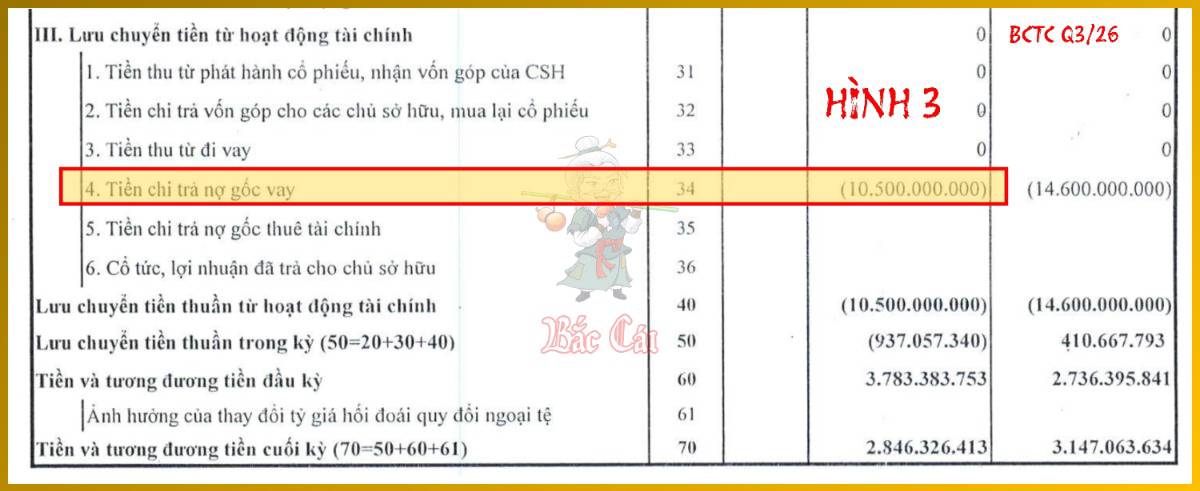
Dù nỗ lực giảm dư nợ ngân hàng mang lại kết quả tích cực, phân tích sâu thêm, BS ghi nhận một điểm nóng về quản trị vốn lưu động liên quan đến bên liên quan. Trong khi S72 phải gồng mình gánh khoản Chi phí lãi vay ngân hàng 3,217 tỷ đồng với lãi suất thả nổi và còn đọng 9,883 tỷ đồng nợ thương mại quá hạn chưa trả đối tác (bao gồm 5,429 tỷ đồng nợ người bán quá hạn và 4,454 tỷ đồng phải trả khác quá hạn), khoản Phải thu ngắn hạn khác lại vọt tăng 369% ytd, từ 955 triệu đồng lên 4,480 tỷ đồng. Trong đó chỉ riêng Công ty CP Thủy điện Cao Nguyên Sông Đà 7 - cổ đông lớn nắm 16% vốn S72 - đã chiếm dụng 3,021 tỷ đồng dưới dạng phải thu phi hoạt động không tính lãi.
Việc dòng tiền bị "rút âm thầm" sang bên liên quan giữa lúc thanh khoản ngắn hạn căng thẳng là một tín hiệu cảnh báo điển hình về chất lượng BCTC.
Tóm lại, câu chuyện tài chính tại S72 trong 9T26 là minh chứng cho thấy BCTC không bao giờ nên được đọc đơn lẻ từng con số tĩnh. Mức độ bền vững của dòng tiền từ hợp đồng bán điện cho EVN và cơ chế hoàn nhập khấu hao giúp doanh nghiệp vẫn đứng vững trước bẫy thanh khoản 0.083 lần và duy trì tiến trình trả nợ gốc ngân hàng. Tuy nhiên, rủi ro lớn nhất không nằm ở con số nợ vay, mà nằm ở sự thiếu minh bạch trong quản trị vốn lưu động khi dòng tiền bị chiếm dụng bởi bên liên quan. Đây chính là điểm mấu chốt mà cổ đông cần tiếp tục theo dõi trong các kỳ báo cáo tiếp theo.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích