Tóm tắt kết quả kinh doanh sơ bộ 9T2026 và Q3/2026 của Viettel Construction (CTR)
-----------
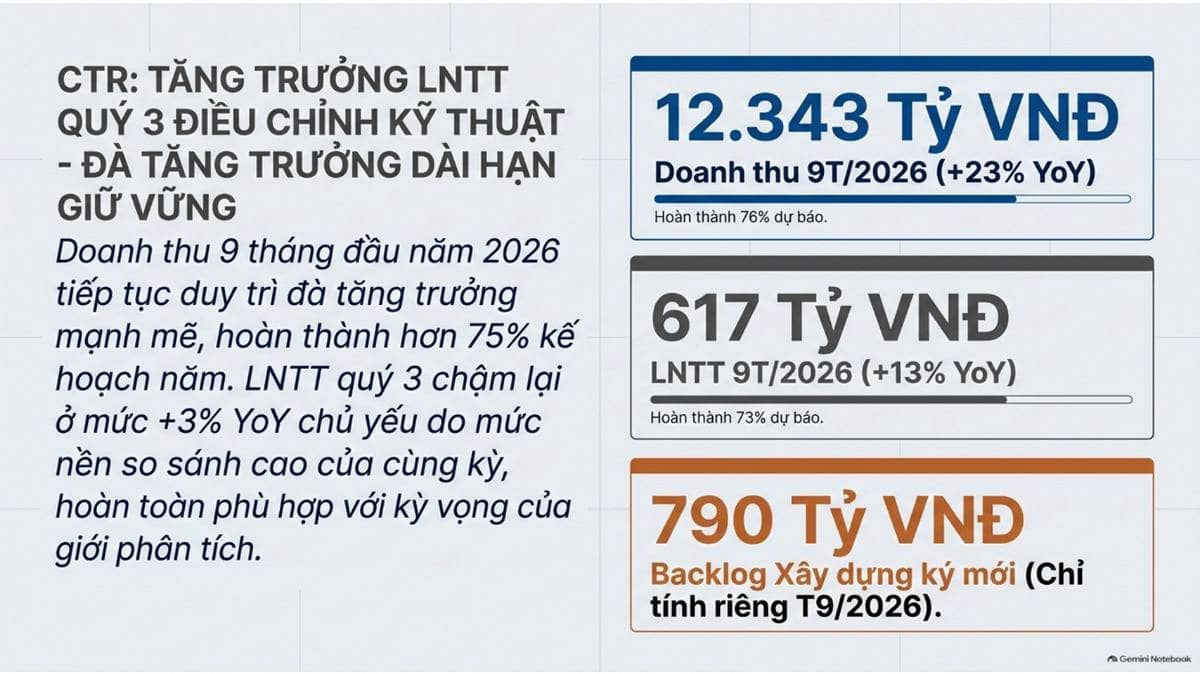
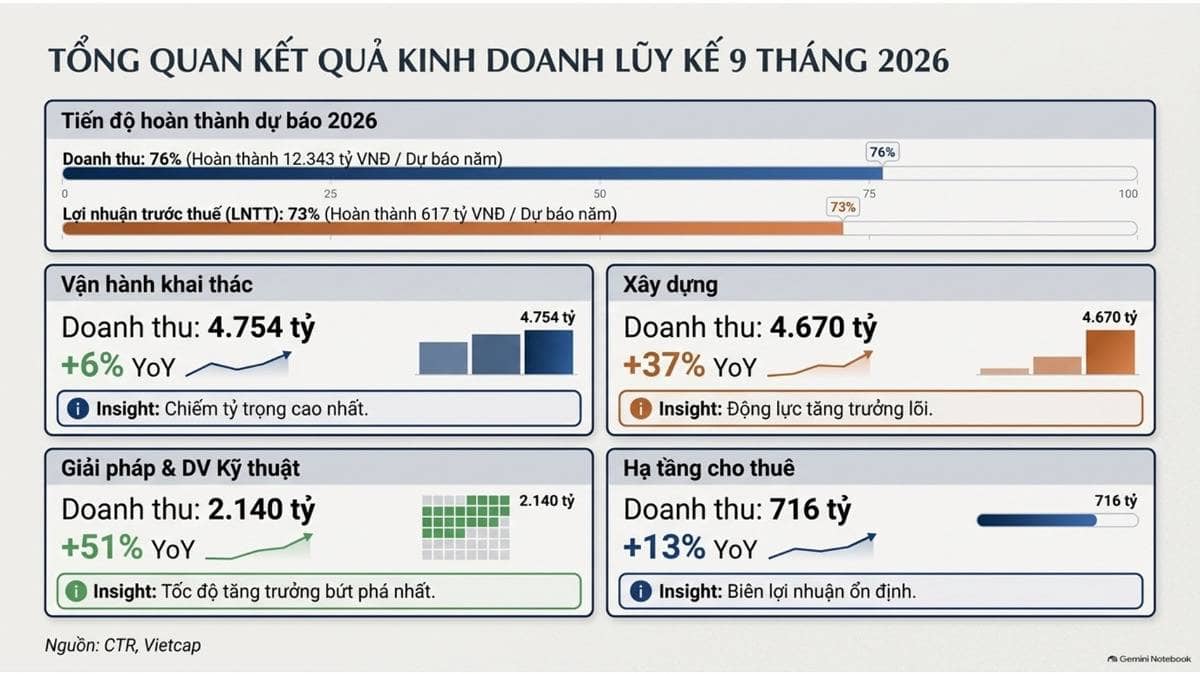
Lũy kế 9 tháng đầu năm 2026, Tổng công ty Cổ phần Công trình Viettel (Mã: CTR) ghi nhận doanh thu sơ bộ đạt 12.343 tỷ đồng (+23% YoY) và lợi nhuận trước thuế (LNTT) đạt 616,6 tỷ đồng (+13% YoY), hoàn thành lần lượt 76% và 73% dự báo cả năm.
Động lực tăng trưởng chính trong 9 tháng đến từ mảng Giải pháp tích hợp & Dịch vụ kỹ thuật (+51% YoY, đạt 2.140 tỷ) và mảng Xây dựng (+37% YoY, đạt 4.670 tỷ).
Tuy nhiên, tốc độ tăng trưởng LNTT Quý III/2026 có sự chậm lại khi chỉ tăng 3% YoY đạt 215 tỷ đồng (doanh thu Q3 đạt 4.292 tỷ đồng, +8% YoY) do mức nền so sánh cao của cùng kỳ năm trước.
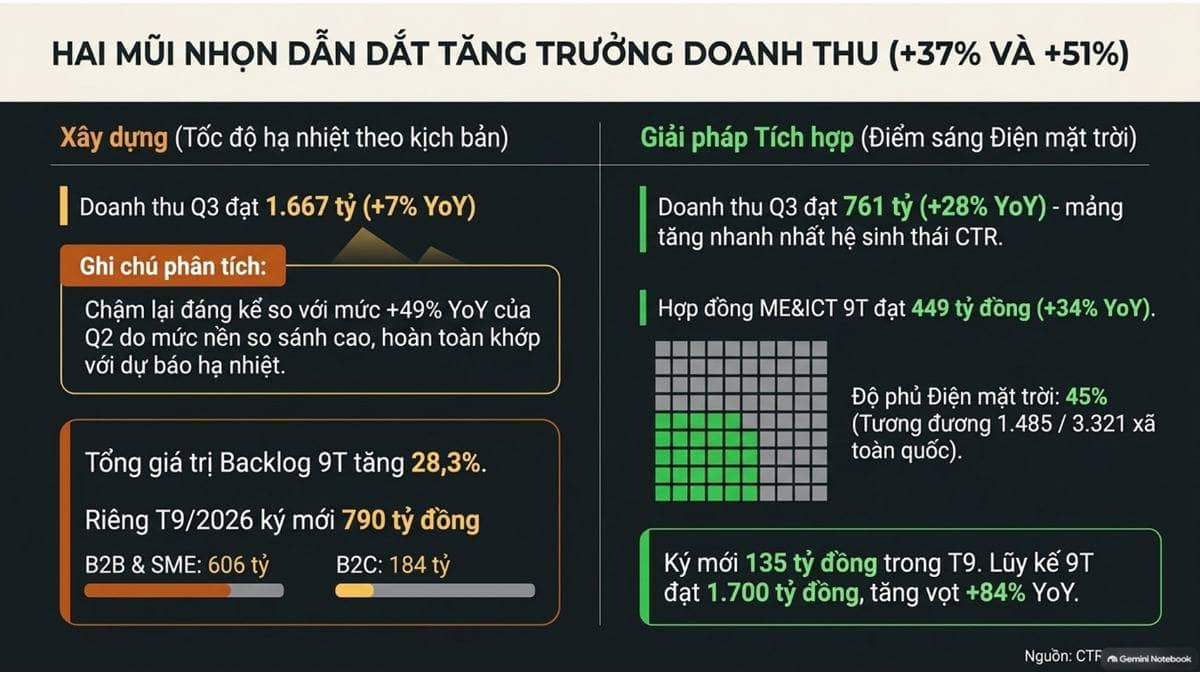
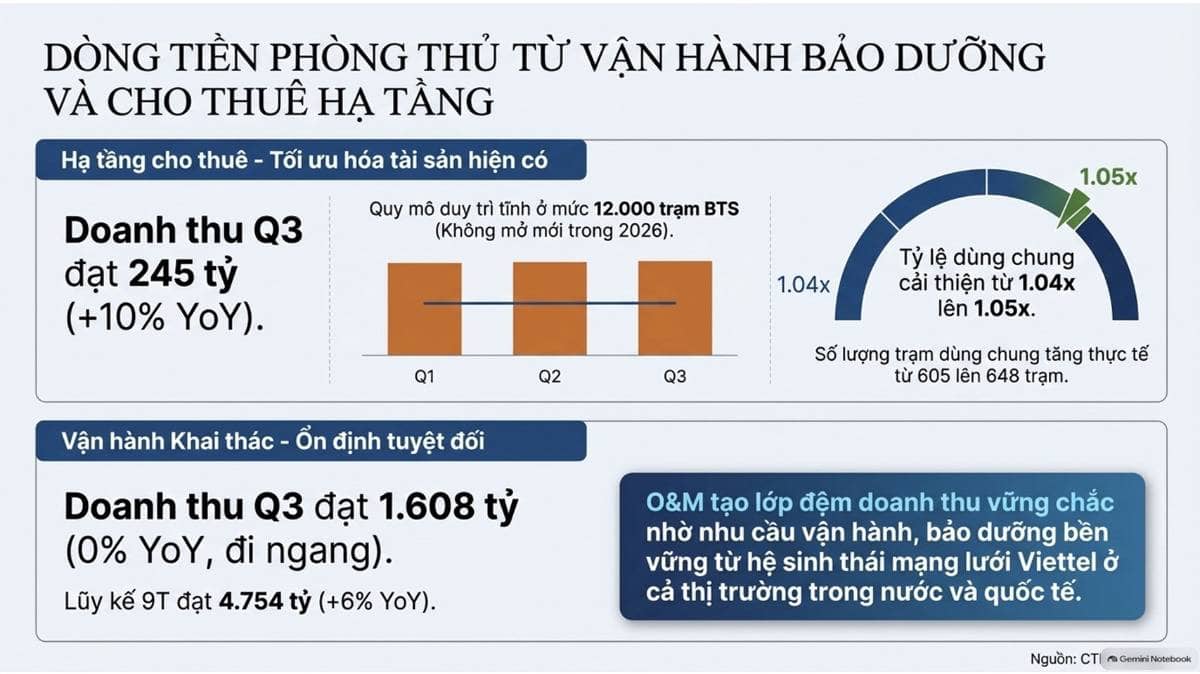
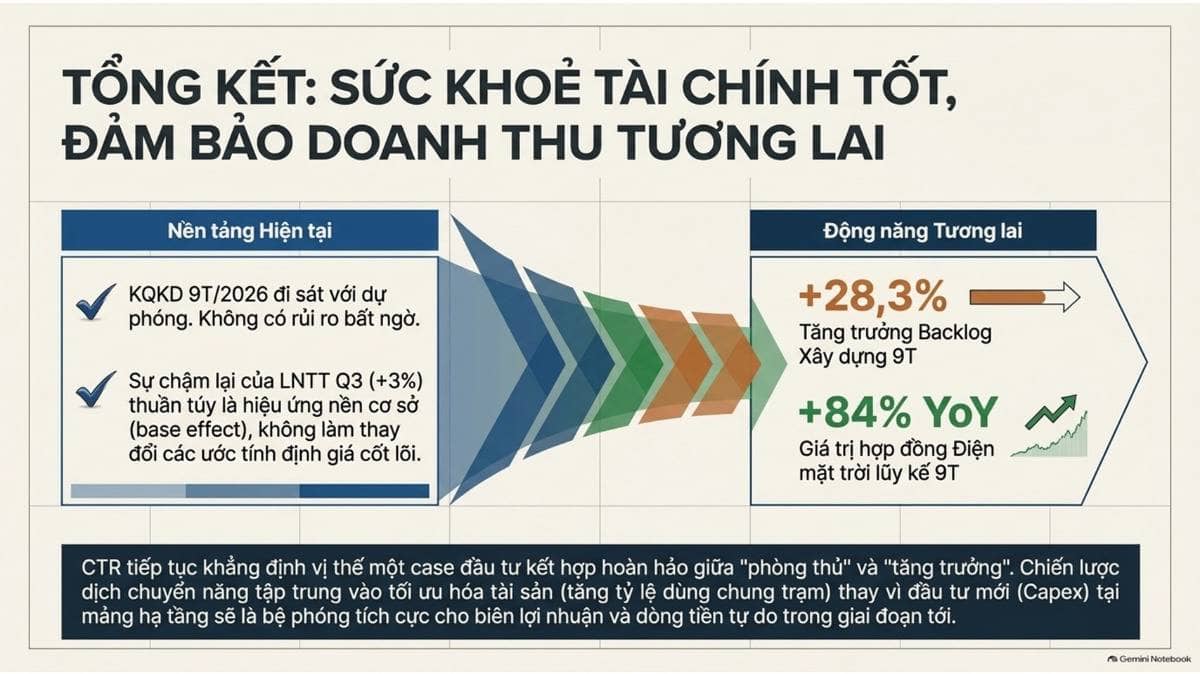
Trong Quý III, mảng Giải pháp tích hợp vẫn duy trì tốc độ mở rộng nhanh nhất (+28% YoY, đạt 761 tỷ) nhờ doanh thu điện mặt trời bứt phá (1.700 tỷ đồng hợp đồng ký mới 9T, +84% YoY, phủ 45% số xã toàn quốc); mảng Xây dựng tăng 7% YoY (đạt 1.667 tỷ) với lượng backlog ký mới 9T tăng 28,3%; mảng Hạ tầng cho thuê đạt 245 tỷ đồng (+10% YoY) nhờ nâng tỷ lệ dùng chung trạm BTS lên 1,05 lần (648 trạm dùng chung); còn mảng Vận hành khai thác tiếp tục đóng góp dòng tiền ổn định với 1.608 tỷ đồng (đi ngang YoY).
----------
Phân tích tài chính ngắn:
----------
1. Sự dịch chuyển động lực tăng trưởng và áp lực từ mức nền so sánh cao:
Kết quả 9 tháng cho thấy CTR bám sát kế hoạch cả năm (doanh thu đạt 76%, LNTT đạt 73% dự báo).
Mặc dù lợi nhuận Quý III hạ nhiệt (+3% YoY) do mức nền cao của cùng kỳ và mảng Xây dựng tăng trưởng chậm lại (+7% YoY so với +49% ở Quý II), mảng Giải pháp tích hợp & Dịch vụ kỹ thuật (+28% YoY trong Q3 và +51% YoY trong 9T) tiếp tục khẳng định vai trò là động cơ bứt phá mới nhờ tích cực khai thác mảng điện mặt trời (phủ 45% số xã) và hạ tầng ME&ICT.
-----------
2. Cải thiện hiệu quả tài sản cố định và lượng Backlog ký mới dồi dào:
Ở mảng Towerco (hạ tầng cho thuê), việc duy trì danh mục 12.000 trạm BTS mà không cần gia tăng Capex bổ sung trạm mới trong năm 2026 nhưng vẫn cải thiện được tỷ lệ dùng chung từ 1,04 lần lên 1,05 lần (tăng lên 648 trạm dùng chung) giúp CTR tối ưu hóa lợi nhuận ròng trên tài sản.
Bên cạnh đó, giá trị backlog mảng Xây dựng gia tăng 28,3% trong 9T2026 (đạt 790 tỷ đồng ký mới riêng tháng 9) sẽ tạo điểm tựa duy trì doanh thu ổn định cho giai đoạn Quý IV/2026 và năm 2027.
--------
#GomTin
#KeepMovingForward
#PickLaNhich
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích