Điều gì sẽ xảy ra khi bong bóng tài sản của Cục Dự trữ Liên bang Mỹ rủi ro tan vỡ?
Tỷ lệ giữa tài sản hộ gia đình Mỹ và thu nhập từ lao động đã đi ngang suốt gần bốn thập kỷ sau chiến tranh, rồi bứt phá từ năm 1987. Một luận điểm phê phán mạnh mẽ cho rằng chính chính sách tiền tệ của Fed là thủ phạm, đã thổi phồng hơn 90.000 tỷ USD tài sản và dồn phần lớn lợi ích về tay nhóm giàu nhất. Đây là một lập luận có số liệu đáng chú ý, nhưng cũng là lập luận còn nhiều tranh cãi về nguyên nhân.
Điểm gãy năm 1987 trong biểu đồ tài sản
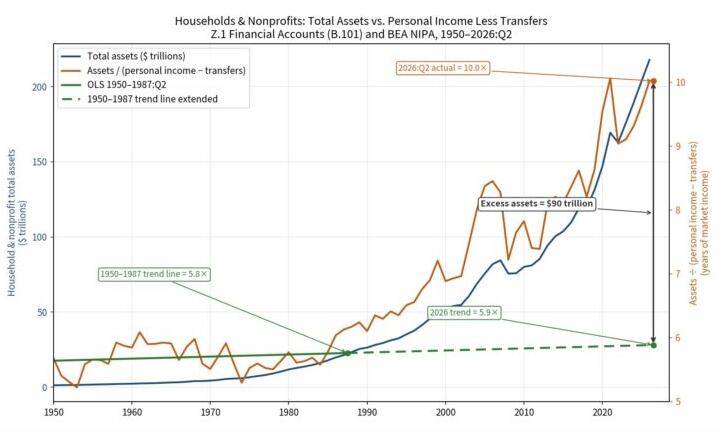
Luận điểm trung tâm dựa trên một chỉ số đơn giản: giá trị danh nghĩa của tài sản hộ gia đình so với thu nhập từ lao động (không tính các khoản chuyển giao của chính phủ).
Trong thời kỳ hoàng kim từ thập niên 1950 tới năm 1987, tài sản hộ gia đình tăng gần như song hành với thu nhập từ lao động, và tỷ lệ này gần như phẳng suốt 37 năm. Tỷ lệ đạt 5,8 lần vào quý II/1987, nhích nhẹ so với mức trung bình 5,4 lần giai đoạn 1950 đến 1954, khi nền kinh tế Mỹ bước vào thời kỳ tăng trưởng mạnh hậu Thế chiến II.
Độ dốc gần như bằng không của đường xu hướng trong kỷ nguyên đó, thời kỳ thịnh vượng chưa từng có của tầng lớp trung lưu, có nghĩa là nếu xu hướng ấy tiếp tục thêm 39 năm tới quý II/2026, tỷ lệ hôm nay chỉ vào khoảng 5,9 lần. Thực tế, tỷ lệ này đã là 10,0 lần.
Chênh lệch đó, theo tác giả, tương đương khoảng 90.000 tỷ USD: khu vực hộ gia đình và tổ chức phi lợi nhuận hiện nắm giữ nhiều hơn chừng đó tài sản các loại, từ nhà ở tự sở hữu, tài khoản tiền mặt tới trái phiếu và danh mục cổ phiếu, so với những gì xu hướng trước 1987 hàm ý.
Không phải tiết kiệm mà ra
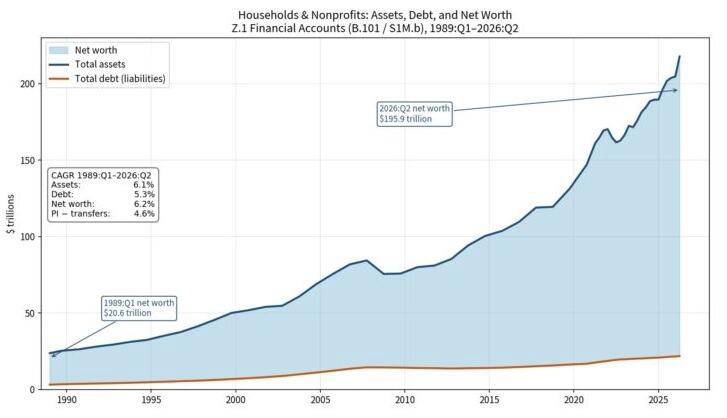
Từ đây, lập luận chuyển sang bác bỏ giải thích thông thường rằng người Mỹ giàu lên nhờ làm việc và tiết kiệm. Theo số liệu Dòng vốn (Flow of Funds) của Fed mà tác giả viện dẫn, tài sản ròng của hộ gia đình đã tăng từ gần 11.000 tỷ USD lên 196.000 tỷ USD kể từ năm 1989, nhưng mức tăng này không chủ yếu đến từ tiết kiệm trích từ thu nhập lao động.
Vay nợ đóng góp một phần khiêm tốn, tăng 5,3% mỗi năm, nhỉnh hơn mức tăng 4,6% mỗi năm của thu nhập cá nhân trừ các khoản chuyển giao. Nhưng chất xúc tác thực sự là giá trị tài sản tăng nhanh hơn nhiều, với tốc độ gộp 6,1% mỗi năm trong giai đoạn này.
Phép so sánh then chốt là khoảng cách giữa tăng trưởng tài sản 6,1% mỗi năm và tăng trưởng thu nhập chỉ 4,6%. Tác giả tính rằng tài sản tăng nhanh hơn thu nhập khoảng 35% trong hơn ba thập kỷ rưỡi, và quy nguyên nhân cho việc Fed "thổi phồng" chúng bằng chính sách tiền tệ nới lỏng. (Tính thuần túy theo hai tỷ lệ tăng trưởng nêu trên, khoảng cách này xấp xỉ một phần ba.)
Tiết kiệm đi theo chiều ngược lại
Dữ liệu tiết kiệm được dùng để củng cố luận điểm. Theo thước đo mà tác giả chọn, tỷ lệ tiết kiệm hộ gia đình thực chất, tính bằng tiết kiệm cá nhân chia cho thu nhập hộ gia đình trừ chuyển giao, đã giảm đều từ mức trung bình 13,3% thu nhập năm 1975 xuống 6,7% hiện nay. Tác giả chọn mẫu số này vì cho rằng nhóm thụ hưởng phúc lợi, khoảng 160 triệu người, gần như không tiết kiệm ròng.
Đồng thời, mức tiết kiệm theo giá cố định tăng rất yếu, chỉ 0,6% mỗi năm theo giá trị thực kể từ năm 1975. Sự đối chiếu giữa biểu đồ tiết kiệm và biểu đồ tài sản, theo tác giả, nói lên tất cả: nước Mỹ không "tiết kiệm để trở nên giàu có" trong kỷ nguyên mà ông gọi là kế hoạch hóa tập trung tiền tệ kiểu Keynes, bắt đầu từ tháng 10/1987, sau phiên sụp đổ 23% của thị trường chứng khoán ngày Thứ Hai Đen.
Ai hưởng lợi? Phân phối mới là vấn đề lớn hơn
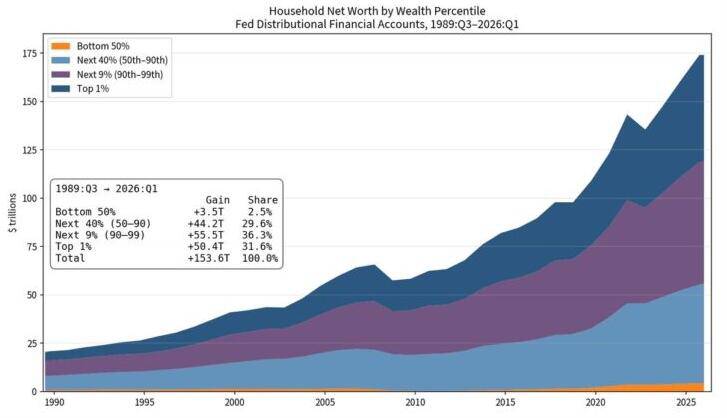
Phần nặng nề hơn nằm ở câu hỏi của cải rơi vào tay ai. Từ quý I/1989, tài sản ròng hộ gia đình đã tăng tổng cộng 154.000 tỷ USD. Nhưng theo biểu đồ phân phối mà tác giả sử dụng, 50% dưới cùng nhận được 3% mức tăng, trong khi 1% trên cùng thu về 32%.
Tác giả cho rằng đây là lý do giải thích vì sao các tư tưởng xã hội chủ nghĩa dường như quay lại trong một số vùng của chính trị Mỹ, và quy toàn bộ trách nhiệm cho Fed. Theo ông, khi các bong bóng lạm phát tài sản này vỡ, đừng đổ lỗi cho thị trường tự do, bởi "tiền miễn phí" mới là thủ phạm xuyên suốt.
Góc nhìn phản biện: Những điều luận điểm chưa chứng minh
Luận điểm trên mạnh ở số liệu mô tả, nhưng yếu ở chỗ quy kết nhân quả. Một số điểm đáng cân nhắc:
Thứ nhất, lãi suất giảm không chỉ do Fed. Nhiều nhà kinh tế cho rằng lãi suất thực dài hạn giảm từ thập niên 1980 phản ánh các lực cấu trúc: già hóa dân số, dư thừa tiết kiệm toàn cầu, tăng trưởng năng suất chậm lại và lạm phát được kiềm chế sau giai đoạn Volcker. Khi lãi suất chiết khấu giảm, giá tài sản tăng một cách hợp lý ngay cả khi không có can thiệp của ngân hàng trung ương. Việc tách phần do Fed và phần do cấu trúc là bài toán thực nghiệm khó.
Thứ hai, thu nhập từ lao động không phải thước đo duy nhất của khả năng sinh lời. Lợi nhuận doanh nghiệp, đặc biệt trong các ngành công nghệ có biên lợi nhuận cao và quy mô toàn cầu, tăng nhanh hơn tiền lương trong nhiều thập kỷ. Giá cổ phiếu tăng nhanh hơn thu nhập lao động có thể một phần phản ánh sự thay đổi trong tỷ trọng lợi nhuận của nền kinh tế.
Thứ ba, về thước đo tiết kiệm. Con số 6,7% của tác giả dùng mẫu số loại trừ chuyển giao, khác với tỷ lệ tiết kiệm cá nhân chính thức của Cục Phân tích Kinh tế (BEA), vốn đang ở mức khoảng 3% thu nhập khả dụng gần đây. Hai thước đo trả lời hai câu hỏi khác nhau, và so sánh chéo giữa chúng dễ gây nhầm lẫn.
Thứ tư, về phân phối. Việc 1% giàu nhất hưởng 32% mức tăng tài sản phản ánh cấu trúc sở hữu tài sản: cổ phiếu tập trung ở nhóm giàu, trong khi nhà ở là tài sản chính của tầng lớp trung lưu. Điều này nhất quán với giả thuyết rằng chính sách tiền tệ nới lỏng làm tăng bất bình đẳng, nhưng cũng nhất quán với giải thích rằng các lực thị trường và chính sách tài khóa, thuế đóng vai trò đáng kể.
Hàm ý cho nhà đầu tư
Thứ nhất, về rủi ro định giá. Tỷ lệ tài sản trên thu nhập ở mức 10 lần, gần gấp đôi mức lịch sử hậu chiến, là một chỉ báo về mức độ mong manh nếu lãi suất chiết khấu tăng bền vững. Bất kể nguyên nhân gốc là gì, nhà đầu tư nên thấy rằng định giá hiện tại phụ thuộc nhiều vào việc điều kiện tiền tệ không thắt chặt dài hạn, một giả định đang bị thử thách khi lợi suất trái phiếu dài hạn đạt mức cao nhất gần 25 năm.
Thứ hai, về rủi ro chính trị. Sự tập trung của cải ở nhóm 1% giàu nhất, cùng chủ đề khả năng chi trả đang nóng trước bầu cử giữa nhiệm kỳ, làm tăng khả năng xuất hiện các chính sách tái phân phối hoặc đánh thuế tài sản, một yếu tố cần đưa vào kịch bản dài hạn, đặc biệt với danh mục tập trung vào tài sản tài chính.
Thứ ba, về cách tiếp nhận luận điểm. Lập luận này mang sắc thái phê phán mạnh về chính sách tiền tệ. Nhà đầu tư nên tách phần dữ liệu mô tả (tỷ lệ tài sản trên thu nhập, tốc độ tăng trưởng, phân phối của cải), vốn có giá trị tham khảo, khỏi phần kết luận nhân quả và dự báo "bong bóng vỡ", vốn cần được kiểm chứng bằng nhiều nguồn độc lập trước khi dùng làm cơ sở ra quyết định.
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích