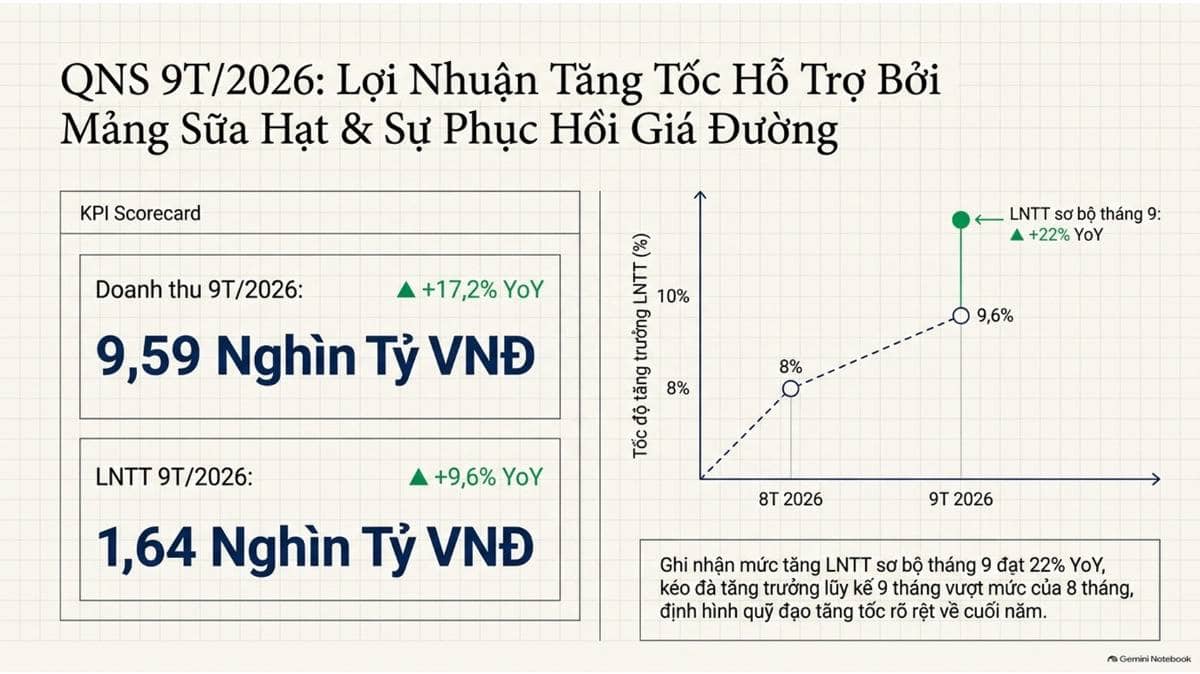
Lũy kế 9 tháng đầu năm 2026, CTCP Đường Quảng Ngãi (QNS) ghi nhận tổng doanh thu sơ bộ đạt 9,59 nghìn tỷ đồng (+17,2% YoY) và lợi nhuận trước thuế (LNTT) đạt 1,64 nghìn tỷ đồng (+9,6% YoY), trong đó tăng trưởng LNTT riêng tháng 9/2026 bứt phá 22% YoY giúp cải thiện đà tăng trưởng lũy kế so với mức 8% YoY của 8 tháng đầu năm.
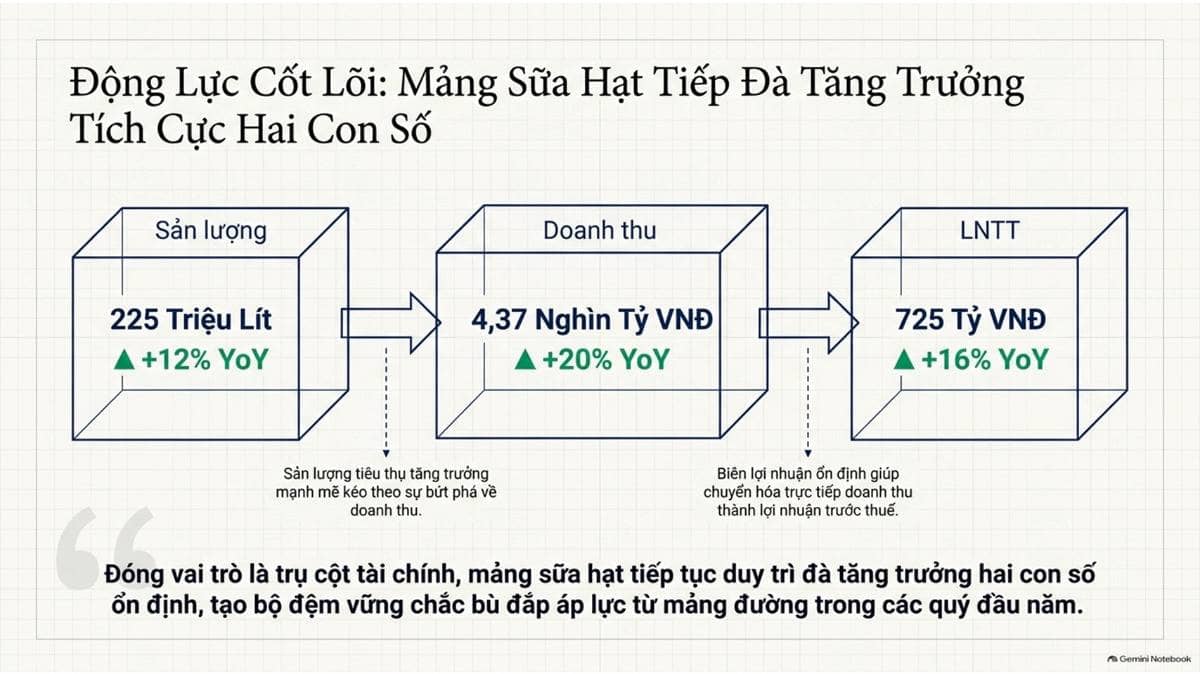
Mảng sữa hạt tiếp tục là động lực tăng trưởng cốt lõi khi đạt sản lượng 225 triệu lít (+12% YoY), đóng góp 4,37 nghìn tỷ đồng doanh thu (+20% YoY) và 725 tỷ đồng LNTT (+16% YoY).
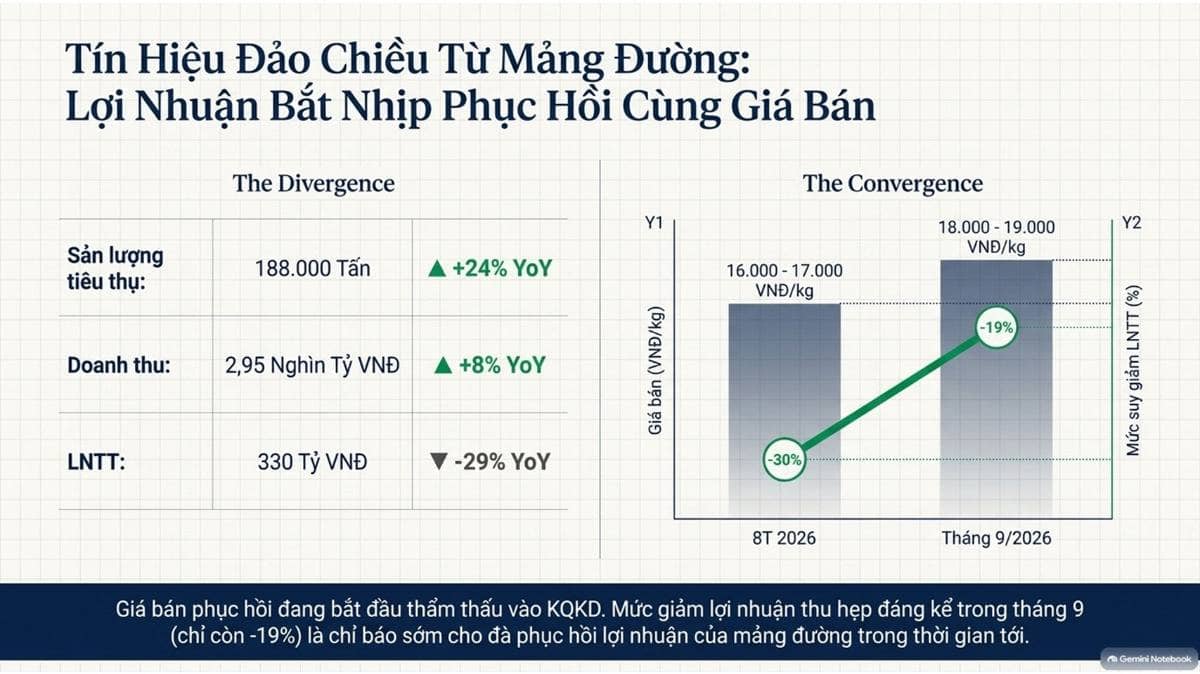
Đối với mảng đường, sản lượng tiêu thụ 9T 2026 đạt 188.000 tấn (+24% YoY), đưa doanh thu phân khúc tăng 8% YoY lên 2,95 nghìn tỷ đồng.
Mặc dù LNTT mảng đường 9T 2026 giảm 29% YoY xuống 330 tỷ đồng, mức giảm này đã có sự thu hẹp tích cực trong riêng tháng 9 (chỉ còn giảm khoảng 19% YoY) nhờ giá đường nội địa phục hồi từ vùng 16.000–17.000 đồng/kg lên 18.000–19.000 đồng/kg.
-----------
Phân tích tài chính ngắn
--------
1. Trụ cột sữa hạt duy trì hiệu quả vận hành và đệm lợi nhuận ổn định:
Tăng trưởng tích cực cả về sản lượng (+12% YoY) lẫn doanh thu (+20% YoY) ở mảng sữa hạt tiếp tục đóng vai trò đỡ đòn bẩy tài chính và bù đắp biến động chu kỳ cho toàn tập đoàn, khẳng định sức mạnh thương hiệu và thị phần vững chắc ở phân khúc tiêu dùng cốt lõi.
----------
2. Tín hiệu phục hồi mảng đường nhờ điểm tựa giá bán:
Mức giảm LNTT mảng đường thu hẹp đáng kể trong tháng 9 (từ -30% YoY xuống -19% YoY) cho thấy đà tăng của giá đường trong nước (lên 18.000–19.000 đồng/kg) đã bắt đầu thẩm thấu và phản ánh trực tiếp vào kết quả kinh doanh.
Đây là tín hiệu đảo chiều quan trọng, tạo tiền đề cải thiện biên lợi nhuận cho phân khúc đường của QNS trong Quý 4/2026.
---------
#GomTin
#KeepMovingForward
#PickLaNhich
⚠️ DISCLAIMER
Phân tích này chỉ mang tính tham khảo, không phải khuyến nghị đầu tư chính thức theo Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với quyết định của mình.





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích