Có thể mua nhà đất Hà Nội trong năm 2026 nếu mục tiêu, dòng tiền và pháp lý của tài sản đều phù hợp; không nên xuống tiền chỉ vì kỳ vọng giá sẽ tăng. Người mua cần đối chiếu giá giao dịch, kiểm tra quy hoạch qua nguồn chính thống và tính cả kịch bản vay, sửa chữa, thuế phí. Quyết định đúng phụ thuộc vào từng căn nhà, không chỉ vào xu hướng chung của thị trường.
Có nên mua nhà đất Hà Nội năm 2026: hiểu đúng thị trường và vai trò của dữ liệu
Năm 2026 không có một đáp án chung cho mọi người mua: quyết định nên dựa trên nhu cầu sử dụng, khả năng tài chính và tình trạng pháp lý của từng bất động sản. Nhà đất Hà Nội là cổng thông tin chuyên sâu giúp người dùng trang bị kiến thức để tự đánh giá, không phải sàn giao dịch trực tiếp hay đơn vị bảo đảm lợi nhuận.
Quyết định mua nhà cần bắt đầu từ mục tiêu
Người mua để ở và nhà đầu tư có thể cùng xem một căn nhà nhưng cần dùng những tiêu chí khác nhau. Với nhu cầu an cư, ưu tiên thường là khả năng đi lại, chất lượng môi trường sống, tiện ích thiết yếu, tính phù hợp của công năng và khả năng duy trì khoản thanh toán dài hạn. Với mục tiêu đầu tư, cần xem thêm khả năng khai thác, thanh khoản, mặt bằng giá trong khu vực và rủi ro khi thời gian nắm giữ kéo dài.
Trước khi tìm nhà, hãy xác định ba điều: mục tiêu mua, thời gian dự kiến nắm giữ và mức chi trả an toàn. Nếu chưa biết mình cần nhà để ở, cho thuê hay tích lũy tài sản, việc so sánh các tin rao sẽ dễ bị dẫn dắt bởi giá thấp, lời quảng bá về hạ tầng hoặc dự báo tăng giá chưa được kiểm chứng.
Nhà đất Hà Nội cung cấp gì và không cung cấp gì?
Nhà đất Hà Nội tập trung vào cẩm nang thị trường, hướng dẫn pháp lý và quy hoạch, phương pháp tự định giá cùng thông tin về thuế và vay vốn liên quan đến bất động sản Hà Nội. Người đọc có thể tra cứu nội dung theo khu vực hoặc loại hình như nhà phố, chung cư và đất nền, rồi dùng kiến thức đó làm cơ sở kiểm tra thêm trước khi thương lượng.
Cần phân biệt rõ nguồn tham khảo với xác nhận chính thức. Nội dung trên website không thay thế hồ sơ gốc, cơ quan có thẩm quyền, tư vấn pháp lý theo hồ sơ cụ thể hay việc thẩm định tài sản. Nền tảng hiện cung cấp thông tin miễn phí và đang hoàn thiện; đây là công cụ giáo dục để người dùng tự bảo vệ mình, không phải nơi cam kết có sẵn nguồn hàng hoặc kết quả đầu tư.
Vì sao thông tin quy hoạch và giá phải được kiểm chứng?
Giá rao không mặc nhiên là giá giao dịch, còn kỳ vọng về một tuyến đường hay dự án mới không tự động làm tăng giá trị sử dụng của căn nhà. Cần xác định căn cứ của thông tin, thời điểm cập nhật và phạm vi ảnh hưởng đến đúng thửa đất đang xem. Một tin rao có thể mô tả lợi thế khu vực nhưng không chứng minh tài sản cụ thể nằm ngoài quy hoạch hoặc có đủ điều kiện giao dịch.
Đối với các thủ tục như kiểm tra quy hoạch trực tuyến, chuyển đổi mục đích sử dụng đất, hợp thửa hay tách thửa, cần xem hướng dẫn trên Nhà đất Hà Nội như bước chuẩn bị. Sau đó, đối chiếu với cổng thông tin chính thức và cơ quan phụ trách tại thời điểm thực hiện. Đặc biệt trong năm 2026, không nên suy diễn tình trạng pháp lý từ thông tin truyền miệng hoặc bản đồ không rõ nguồn.
Bộ tiêu chí thực tế để đánh giá một bất động sản Hà Nội
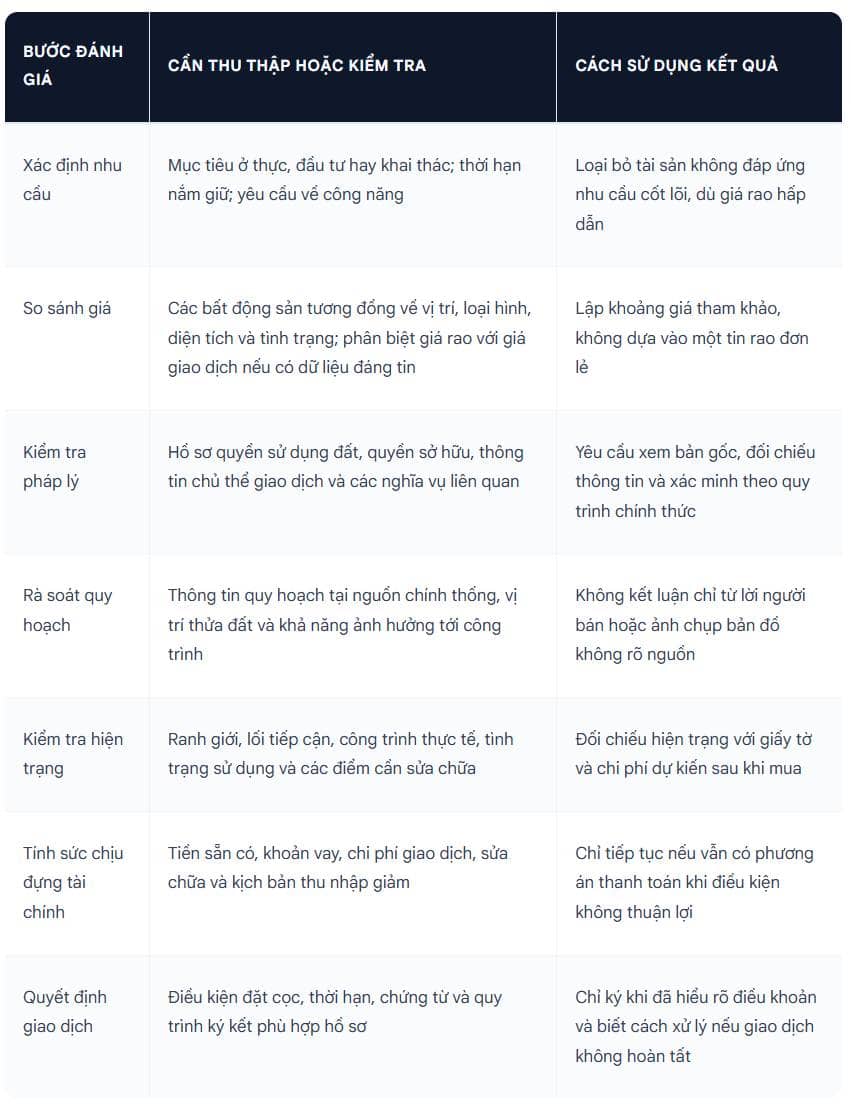
Muốn biết căn nhà có đáng mua hay không, hãy chấm từng yếu tố riêng thay vì gộp mọi ưu điểm thành một cảm giác “có tiềm năng”. Bảng dưới đây là quy trình kiểm tra và quyết định, không phải bộ dữ liệu giá hay kết luận pháp lý thay cho hồ sơ thực tế.
Ma trận kiểm tra trước khi đặt cọc
Định giá tương đối mà không nhầm giá rao với giá trị
Hãy chọn những tài sản so sánh gần nhất về vị trí và đặc điểm, thay vì lấy một căn nhà khác phường hoặc khác loại hình làm chuẩn. Ghi riêng các khác biệt có thể tác động đến giá trị như mặt ngõ, khả năng tiếp cận, tình trạng xây dựng, công năng, diện tích sử dụng và tình trạng hồ sơ. Nếu dữ liệu so sánh ít hoặc không đồng nhất, kết quả chỉ nên được xem là khoảng tham khảo, không phải giá trị chắc chắn.
Một cách hạn chế thiên lệch là ghi lại giá rao, nguồn tin, thời điểm ghi nhận và thông tin nào đã được xác minh. Không lấy trung bình cơ học của các mức giá nếu tài sản khác biệt đáng kể. Công cụ và phương pháp định giá trên Nhà đất Hà Nội có thể giúp người mua sắp xếp dữ liệu, nhưng quyết định cuối cùng vẫn cần căn cứ vào hồ sơ, hiện trạng và mức giá có thể thương lượng của chính tài sản đó.
Đánh giá dòng tiền bằng kịch bản, không bằng dự đoán
Không có tỷ lệ vay hay tỷ suất sinh lời chung nào bảo đảm an toàn cho mọi hộ gia đình. Thay vì dựa vào một con số quảng bá, hãy thử các kịch bản: thu nhập giảm, lãi vay thay đổi theo điều kiện hợp đồng, nhà cần sửa nhiều hơn dự kiến hoặc thời gian bán lại dài hơn dự tính. Ghi rõ nguồn thu nào ổn định và khoản chi nào bắt buộc để biết mình còn đủ khả năng thanh toán hay không.
Có thể tự đặt ngưỡng chịu đựng phù hợp với hoàn cảnh, nhưng cần hiểu đó là quy tắc quản trị tài chính cá nhân, không phải chuẩn thị trường hay khuyến nghị tín dụng chính thức. Nếu phương án chỉ khả thi khi giá tăng nhanh hoặc tài sản được cho thuê ngay, rủi ro đang bị đánh giá thấp. Người mua nên đọc kỹ điều kiện vay hiện hành với ngân hàng và tính các chi phí thực tế trước khi cam kết.
Quy trình mua nhà đất Hà Nội từng bước trước khi xuống tiền
Quy trình thận trọng biến một quyết định lớn thành các bước có thể kiểm tra và ghi nhận. Hãy đi từ xác định nhu cầu đến kiểm chứng hồ sơ, định giá, thương lượng rồi mới ký kết; không đảo thứ tự chỉ vì người bán yêu cầu đặt cọc gấp.
Bước 1: Chọn khu vực và lập danh sách tài sản
Bắt đầu bằng việc xác định khu vực phù hợp với nhu cầu sinh hoạt hoặc chiến lược đầu tư. Nếu quan tâm đến hạ tầng, hãy phân biệt công trình đang hoạt động, dự án đã có thông tin chính thức và kỳ vọng chưa được xác nhận. Khả năng tiếp cận, tiện ích hiện hữu và chất lượng môi trường sống cần được xem trực tiếp, không chỉ đánh giá qua bản đồ hay quảng cáo.
Khi lập danh sách nhà đất, ghi rõ loại hình, vị trí, mức giá rao, diện tích, tình trạng công trình và nguồn đăng tin. Có thể tra cứu các bài phân tích theo quận, huyện hoặc loại hình trên Nhà đất Hà Nội để hiểu bối cảnh, nhưng không coi nội dung khu vực là bằng chứng về quyền sở hữu hoặc tình trạng pháp lý của từng căn.
Bước 2: Kiểm tra giấy tờ, chủ thể giao dịch và quy hoạch
Yêu cầu người bán cung cấp thông tin và giấy tờ liên quan để đối chiếu, đồng thời kiểm tra chủ thể ký giao dịch có đúng thẩm quyền hay không. Tùy hồ sơ cụ thể, cần tìm hiểu tình trạng quyền sử dụng đất, quyền sở hữu, nghĩa vụ liên quan, hiện trạng sử dụng và các điểm chưa thống nhất giữa giấy tờ với tài sản thực tế. Không nên chỉ dựa vào ảnh chụp hoặc lời khẳng định.
Về quy hoạch, dùng hướng dẫn trên website để biết cần tra cứu những gì, sau đó xác minh qua nguồn chính thống của thành phố hoặc cơ quan có thẩm quyền. Lưu lại ngày tra cứu và kết quả nhận được; thông tin quy hoạch có thể cần được làm rõ theo đúng vị trí, phạm vi và hồ sơ cụ thể. Nếu chưa chắc một thủ tục có áp dụng hay không, hãy hỏi cơ quan chức năng hoặc chuyên gia phù hợp trước khi đặt cọc.
Bước 3: Đối chiếu giá và kiểm tra trực tiếp hiện trạng
Sau khi sàng lọc pháp lý ban đầu, hãy so sánh tài sản với những trường hợp gần nhất có thể tìm được. Ghi nhận yếu tố khiến giá khác nhau; không dùng thông tin tăng giá dự kiến làm căn cứ duy nhất. Nếu mức giá cao hơn đáng kể so với tài sản tương đồng, yêu cầu giải thích bằng lợi thế có thể kiểm chứng, chẳng hạn đặc điểm vị trí hoặc hiện trạng cụ thể.
Khảo sát vào thời điểm khác nhau nếu điều kiện cho phép để hiểu đường đi, tiếng ồn, hoạt động xung quanh và khả năng sử dụng thực tế. Đối chiếu ranh giới, lối vào và công trình với hồ sơ được cung cấp. Nếu phát hiện khác biệt, hãy dừng việc kết luận cho đến khi hiểu nguyên nhân; một chi tiết nhỏ về tiếp cận hoặc hiện trạng có thể ảnh hưởng lớn đến nhu cầu sử dụng và khả năng chuyển nhượng.
Bước 4: Thương lượng, đặt cọc và hoàn tất giao dịch có kiểm soát
Chỉ thương lượng sau khi đã xác định mức giá có cơ sở và biết rõ những nội dung còn chưa được xác minh. Trước khi đặt cọc, đọc kỹ chủ thể ký, số tiền, thời hạn, điều kiện hoàn trả hoặc xử lý tiền cọc, trách nhiệm cung cấp giấy tờ và mốc hoàn tất các thủ tục. Không dùng mẫu giao dịch chung nếu tình huống có điểm đặc biệt mà các bên chưa hiểu rõ.
Trong quá trình sang tên và thực hiện nghĩa vụ tài chính, kiểm tra quy định, biểu mẫu và mức phí có hiệu lực tại thời điểm nộp hồ sơ với cơ quan hoặc đơn vị liên quan. Hướng dẫn trên website hữu ích để chuẩn bị câu hỏi và giấy tờ, nhưng không thay thế xác nhận chính thức. Khi hồ sơ phức tạp, có tranh chấp, đồng sở hữu hoặc điều kiện giao dịch chưa rõ, nên xin tư vấn pháp lý theo bộ hồ sơ cụ thể trước khi ký.
Sai lầm thường gặp, cách xử lý và góc nhìn năm 2026
Rủi ro lớn không chỉ là mua giá cao mà còn là mua tài sản không đúng nhu cầu, hiểu sai quy hoạch hoặc cam kết tài chính vượt khả năng. Theo góc nhìn của Cộng Phạm, chuyên gia về quy hoạch và giao dịch bất động sản Hà Nội, cách bảo vệ người mua thiết thực nhất là ghi nhận căn cứ cho từng kết luận và kiểm tra lại những điểm có thể làm thay đổi quyết định.
Ba sai lầm khiến người mua dễ xuống tiền thiếu căn cứ
Tin vào lời hứa tăng giá là sai lầm đầu tiên. Hạ tầng có thể tác động đến khu vực, nhưng lợi ích không đồng đều giữa các vị trí và thời điểm; cần kiểm tra trạng thái dự án, phạm vi ảnh hưởng và khả năng sử dụng thực tế. Không nên coi một dự báo về hạ tầng là bảo đảm tăng giá cho thửa đất cụ thể.
Bỏ qua bước kiểm tra quy hoạch và giấy tờ có thể biến mức giá tưởng hấp dẫn thành rủi ro khó xử lý. Với đất phân lô bán nền, cần đặc biệt thận trọng trước lời quảng bá về pháp lý hoặc khả năng xây dựng. Người mua có thể đọc thêm bài phân tích rủi ro pháp lý khi mua đất phân lô bán nền tại Hà Nội năm 2026 để lập danh sách vấn đề cần xác minh, rồi đối chiếu hồ sơ lô đất đang xem.
Chỉ nhìn giá mua mà quên chi phí sau giao dịch cũng dễ làm kế hoạch mất cân đối. Hãy dự trù chi phí hoàn thiện hoặc sửa chữa, nghĩa vụ tài chính, thời gian chưa thể khai thác và khoản dự phòng. Không thể áp một mức dự phòng cố định cho mọi căn; khảo sát hiện trạng và báo giá thực tế có ý nghĩa hơn một tỷ lệ truyền miệng.
Tình huống tham khảo: người mua để ở và nhà đầu tư cá nhân
Một gia đình tìm nhà trong ngưỡng tài chính hạn chế có thể bị thu hút bởi căn nhà giá thấp trong ngõ. Thay vì quyết định theo giá, họ nên kiểm tra lối tiếp cận, công năng, giấy tờ, quy hoạch, chi phí sửa chữa và khả năng đi lại hàng ngày. Nếu quan tâm phân khúc này, bài cẩm nang mua nhà Hà Nội dưới 3 tỷ ở mặt ngõ có thể kinh doanh có thể giúp định hình các tiêu chí cần so sánh; mức giá và tính phù hợp vẫn phải xác minh theo từng căn.
Nhà đầu tư cá nhân xem đất ven đô cũng cần một quy trình riêng: kiểm tra pháp lý và quy hoạch trước, khảo sát hạ tầng hiện hữu, so sánh giá có căn cứ, rồi mới đánh giá khả năng nắm giữ. Nếu lợi nhuận phụ thuộc hoàn toàn vào việc một dự án tương lai được triển khai đúng tiến độ, nhà đầu tư cần tính đến khả năng chờ lâu hơn hoặc không đạt kỳ vọng. Không nên dùng một câu chuyện thành công ở vị trí khác để suy ra kết quả cho tài sản đang xem.
Triển vọng 2026: mua có điều kiện, không chạy theo tâm lý đám đông
Năm 2026, người mua cần tách biệt thông tin thị trường khỏi lời chào bán. Không có bộ tỷ lệ tăng giá, mức tăng thanh khoản hay ngưỡng vay nào được cung cấp trong dữ liệu nền tảng để có thể khẳng định là chuẩn chung của Hà Nội; vì vậy không nên gán phần trăm dự báo thiếu nguồn cho toàn thị trường. Thay vào đó, theo dõi các biến số của chính khu vực và căn nhà: mức giá so sánh, tình trạng pháp lý, khả năng sử dụng và áp lực tài chính.
Với doanh nghiệp hoặc nhà đầu tư có nhiều tài sản, có thể chuẩn hóa hồ sơ thẩm định thành bảng theo dõi: nguồn thông tin, ngày kiểm tra, điểm chưa xác minh, người phụ trách và điều kiện cần hoàn tất trước khi ký. Cách làm này không thay thế kiểm toán hay tư vấn pháp lý, nhưng giúp hạn chế bỏ sót bước khi xử lý nhiều giao dịch.
Nhà đất Hà Nội định hướng cung cấp miễn phí kiến thức thị trường, hướng dẫn pháp lý và quy hoạch, phương pháp định giá, cùng thông tin thuế và vay vốn. Theo định hướng của nền tảng, nên dùng trang như cẩm nang để chuẩn bị và kiểm chứng, không xem như sàn giao dịch hoặc lời khuyên rằng một bất động sản chắc chắn đáng mua. Kết luận thực tế: mua khi nhu cầu rõ, hồ sơ được xác minh, giá có căn cứ và dòng tiền chịu được kịch bản bất lợi; nếu thiếu một trong các điều kiện đó, hãy tiếp tục kiểm tra hoặc hoãn quyết định.
Câu hỏi thường gặp
Có nên mua nhà đất Hà Nội ngay trong năm 2026 không?
Có thể mua nếu tài sản phù hợp với nhu cầu, giá được đối chiếu hợp lý, pháp lý và quy hoạch đã được xác minh, đồng thời dòng tiền đủ an toàn. Không có căn cứ để khẳng định mọi phân khúc hoặc khu vực đều tăng giá trong năm 2026. Người mua nên đánh giá từng bất động sản thay vì chạy theo tin đồn, dự báo chung hoặc áp lực đặt cọc nhanh; nếu chưa làm rõ hồ sơ hay khả năng chi trả, nên trì hoãn.
Làm sao kiểm tra quy hoạch căn nhà hoặc thửa đất?
Trước tiên, xác định chính xác vị trí và thông tin thửa đất từ hồ sơ người bán cung cấp. Có thể dùng hướng dẫn tra cứu trên Nhà đất Hà Nội để biết cần chuẩn bị dữ liệu gì, nhưng kết quả cần được đối chiếu qua cổng thông tin chính thức của thành phố hoặc cơ quan có thẩm quyền. Ghi lại thời điểm và nội dung tra cứu; nếu kết quả chưa rõ hoặc không khớp giấy tờ, hãy yêu cầu làm rõ trước khi đặt cọc.
Nhà đất Hà Nội có phải nơi đăng tin và mua bán trực tiếp không?
Không. Nhà đất Hà Nội được định vị là cổng thông tin chuyên sâu, cung cấp cẩm nang thị trường, hướng dẫn pháp lý và quy hoạch, phương pháp tự định giá cùng thông tin tài chính liên quan. Nền tảng hỗ trợ người dùng chuẩn bị kiến thức và kiểm chứng thông tin, không phải sàn giao dịch trực tiếp hay nguồn bảo đảm có sẵn bất động sản. Sau khi thẩm định, người mua giao dịch với chủ sở hữu hoặc đơn vị môi giới phù hợp.
Khi nào nên hoãn đặt cọc mua nhà đất?
Nên hoãn nếu chưa xác minh được người có quyền ký, giấy tờ có điểm không thống nhất, tình trạng quy hoạch chưa rõ, giá chỉ dựa trên lời quảng bá hoặc điều khoản đặt cọc còn mơ hồ. Cũng nên dừng lại nếu phương án tài chính chỉ khả thi khi thu nhập không giảm, nhà được cho thuê ngay hoặc giá tăng nhanh. Hãy làm rõ điểm chưa chắc với nguồn chính thức, ngân hàng hoặc chuyên gia phù hợp trước khi cam kết.
Nguồn dữ liệu và tổng hợp: nhadat.hanoi.vn
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích