Basel III tại Việt Nam (Phần 2): Từ Thông tư 14 - “Bộ đệm Vốn” đến Thông tư 50 - “Thanh Khoản”
Ở bài trước, tôi viết về Thông tư 14/2025/TT-NHNN và bài toán tăng vốn tự có. Bài này đi tiếp phần còn lại của Basel III - thanh khoản - cập nhật theo TT50 .
Phần 1: Vì sao cần đọc Thông tư 50 cùng với Thông tư 14?
Ở mục 1.1 của bài trước, tôi có nhắc Basel III gồm ba hướng: nâng chất lượng vốn, thêm bộ đệm vốn, và đưa vào các chỉ tiêu thanh khoản, đòn bẩy (LCR, NSFR, Leverage Ratio). Thông tư 14 giải quyết hướng thứ nhất và thứ hai. Hướng thứ ba vừa có văn bản: Thông tư 50/2026/TT-NHNN do NHNN ban hành ngày 30/9, có hiệu lực từ 1/12/2026.
Tóm gọn 2 thông tư:
Thông tư 14 hỏi: ngân hàng có đủ vốn để gánh tổn thất không? (CAR, CET1, các bộ đệm).
Thông tư 50 hỏi: ngân hàng có đủ tiền để sống sót khi bị rút tiền không? (LCR, NSFR, LDR, đòn bẩy).
Ngân hàng đủ vốn nhưng cạn tiền mặt vẫn có thể đổ vỡ, và ngược lại. Basel III đặt hai câu hỏi này cạnh nhau là vì vậy.
Phần 2: LCR và NSFR là gì?
LCR (Liquidity Coverage Ratio) đo khả năng sống sót ngắn hạn. LCR trả lời câu hỏi ngân hàng có đủ nguồn lực thanh khoản để ứng phó trong 30 ngày căng thẳng hay không. Công thức theo chuẩn Basel:
LCR = Tài sản thanh khoản chất lượng cao (HQLA) ÷ Dòng tiền ra ròng trong 30 ngày căng thẳng ≥ 100%
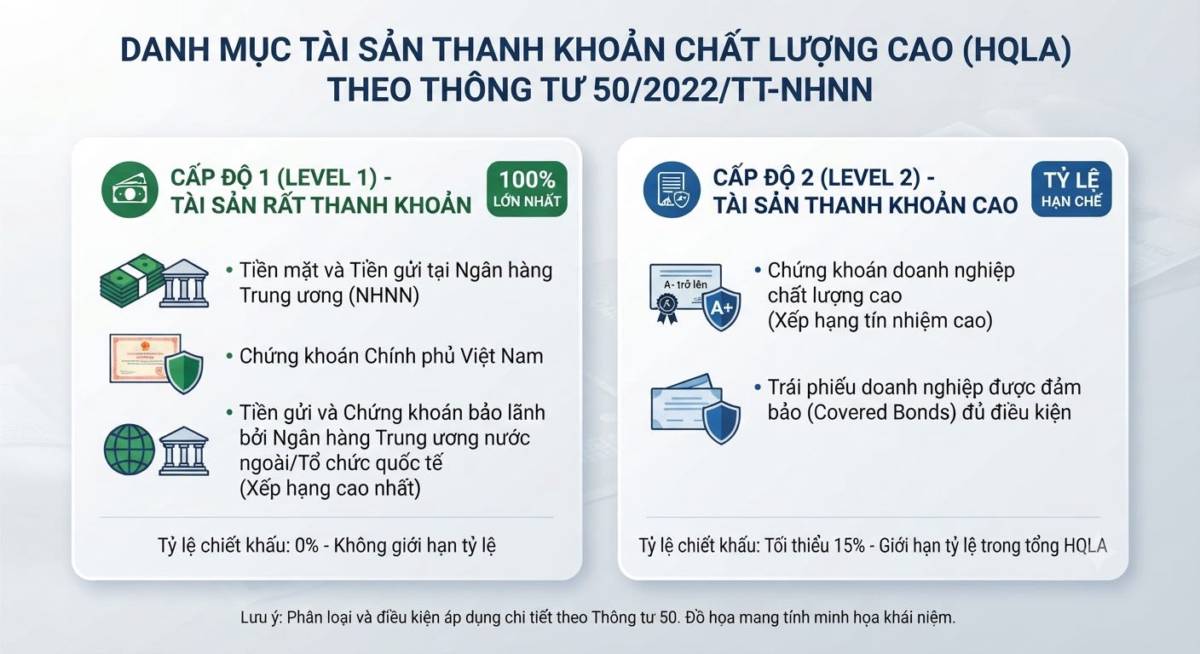
HQLA gồm tiền mặt, tiền gửi tại NHNN, trái phiếu Chính phủ… những thứ bán nhanh mà ít mất giá. Một khoản vay mua nhà 20 năm là tài sản của ngân hàng nhưng không bán được trong 30 ngày để trả người gửi, nên không phải HQLA.
NSFR (Net Stable Funding Ratio) đo độ bền cơ cấu trong khung 1 năm:
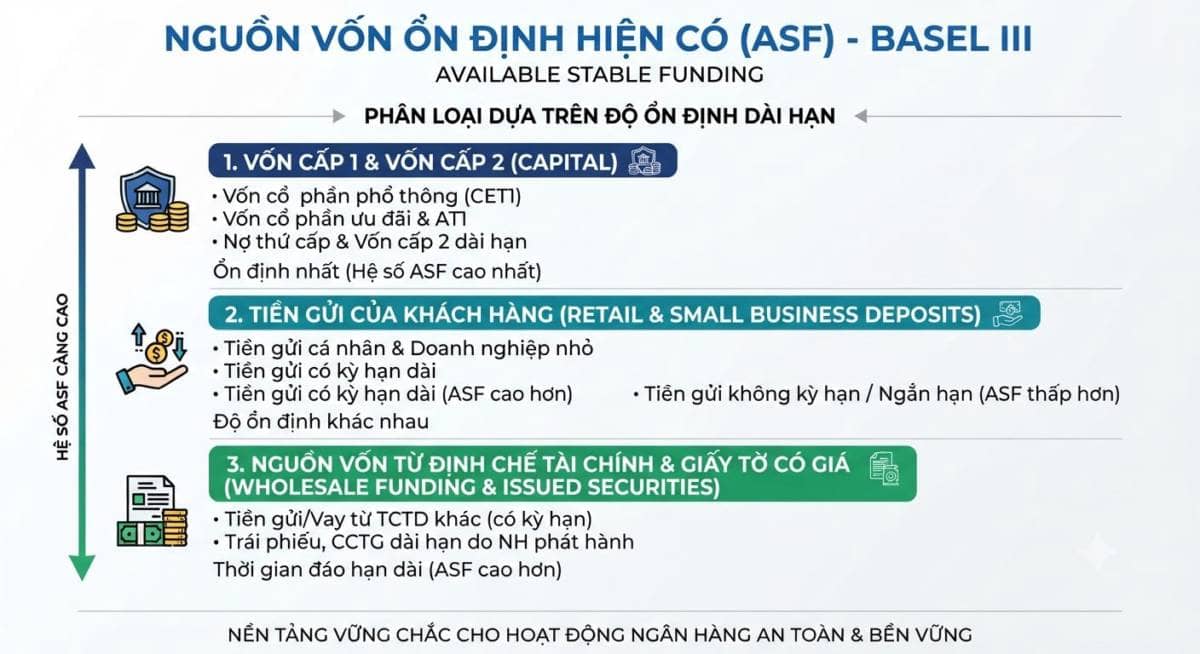
NSFR = Nguồn vốn ổn định hiện có (ASF) ÷ Nhu cầu nguồn vốn ổn định (RSF) ≥ 100%
Vốn chủ sở hữu và tiền gửi dân cư kỳ hạn dài là nguồn vốn “ổn định”. Tiền gửi vài ngày của doanh nghiệp hay vốn liên ngân hàng qua đêm thì kém ổn định. Cho vay trung dài hạn đòi hỏi nhiều Nguồn vốn ổn định (ASF) - phân loại được liệt kê trong hình sau đây.
Nói nôm na: NSFR hỏi ngân hàng có đang lấy tiền “thuê ngắn hạn” để xây nhà “ở dài hạn” hay không. Bạn nào đọc bài về khoảng cách tín dụng - huy động sẽ thấy đây đúng là chỗ LDR không soi tới.
Ba tỷ lệ cho ba góc nhìn: LDR là tương quan cho vay trên tiền gửi, LCR là dòng tiền trong căng thẳng ngắn hạn, NSFR là tính ổn định của nguồn vốn trong quan hệ với cơ cấu tài sản. Ngoài ra, thông tư còn bổ sung tỷ lệ đòn bẩy, bằng vốn cấp 1 chia tổng trạng thái rủi ro.
(Lưu ý: các hệ số chi tiết như tỷ lệ rút tiền giả định, hệ số ASF/RSF, HQLA ở trên là theo khung Basel III chung. Hệ số trong Thông tư 50 có thể được điều chỉnh cho Việt Nam, bạn nên đối chiếu văn bản gốc khi tự tính.)
Phần 3: Lộ Trình và Các Quy Đỉnh Chuyển Tiếp
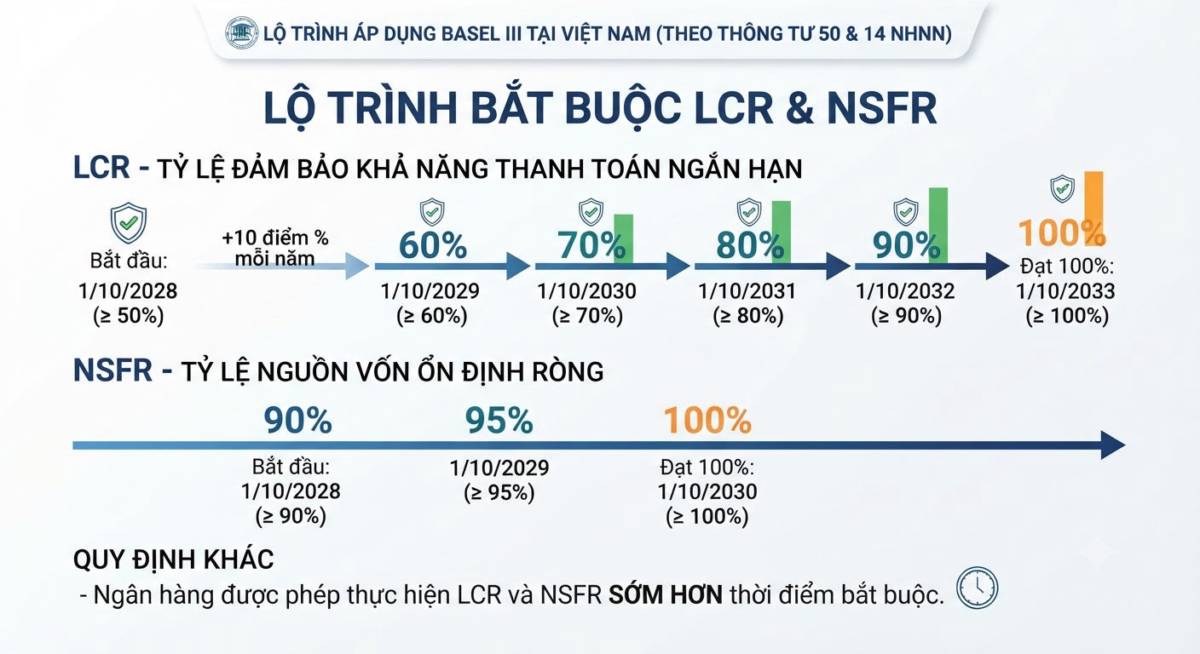
Lộ trình bắt buộc:
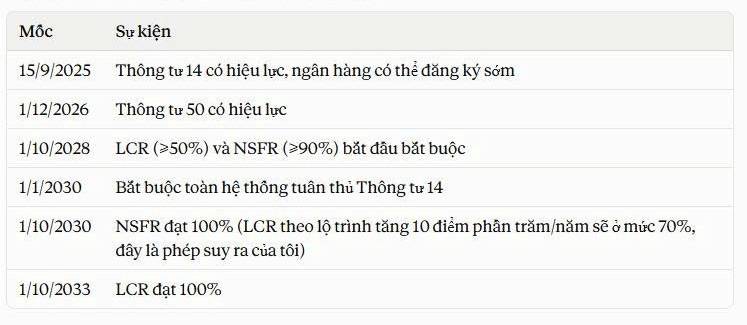
> LCR bắt đầu ở mức tối thiểu 50% từ 1/10/2028, tăng 10 điểm phần trăm mỗi năm và đạt 100% từ 1/10/2033.
> NSFR bắt đầu ở 90% từ 1/10/2028, lên 95% từ 1/10/2029 và đạt 100% từ 1/10/2030.
> Ngân hàng được phép thực hiện LCR và NSFR sớm hơn thời điểm bắt buộc.
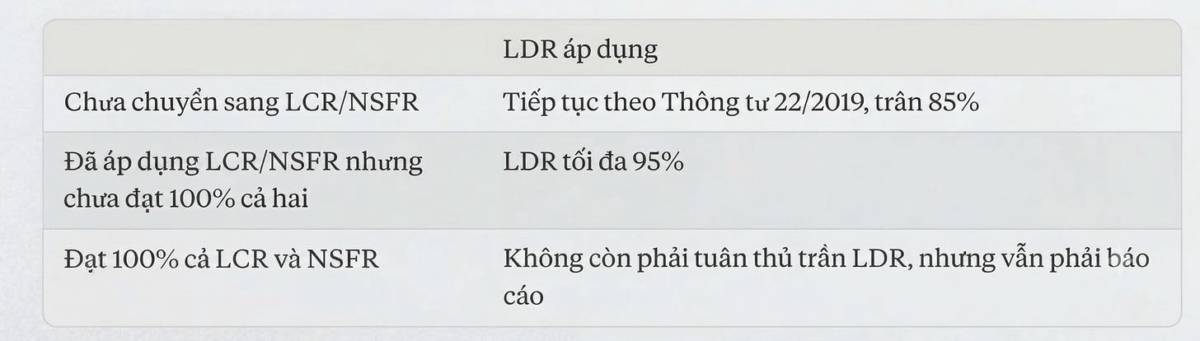
Ba trạng thái và trần LDR tương ứng:
Như vậy, theo cách các nguồn tin diễn giải, trần 95% không tự động áp dụng cho cả hệ thống từ 1/12/2026. Nó gắn với việc ngân hàng đã bước vào khung LCR/NSFR. Tại Điều 12 Thông tư 50 đã xác nhận thời điểm áp dụng cho từng trường hợp như khung ba trạng thái trên
Thêm hai điểm đáng chú ý:
Khi ngân hàng chuyển sang LCR/NSFR, họ không phải áp dụng các tỷ lệ tương ứng của Thông tư 22/2019, gồm LCR, tỷ lệ vốn ngắn hạn cho vay trung dài hạn và LDR theo Thông tư 22. Tỷ lệ vốn ngắn hạn cho vay trung dài hạn chính là chỉ tiêu mà dự thảo nâng từ 30% lên 40% tôi thảo luận ở bài ngày 18/6 (Link). Hướng đi dài hạn dường như là thay thước đo “một dòng” này bằng NSFR, tinh vi hơn.
Cách tính LDR cũng đổi: các khoản cho tổ chức tín dụng khác vay và dư nợ tái cấp vốn của NHNN không nhằm hỗ trợ thanh khoản không được tính vào tử số. Vì vậy LDR “trước và sau” Thông tư 50 không còn là cùng một thước đo.
Phần 4: Vì sao NHNN ban hành vào lúc này?
Tiền đề 1: Ở bài trước, tôi nêu tài sản hệ thống tăng nhanh hơn vốn điều lệ. Tăng trưởng tín dụng nhanh hơn huy động tạo ra áp lực lên cả vốn lẫn nguồn tiền. Thông tư 14 chặn một đầu (vốn), nhưng chưa chặn đầu còn lại (cơ cấu nguồn vốn).
Tiền đề 2: Khi mục tiêu GDP hai chữ số đòi hỏi tín dụng tăng liên tục, một thước đo thanh khoản “tĩnh” như LDR dễ bị tối ưu hóa bằng các thao tác kỹ thuật. LCR và NSFR khó “làm đẹp” hơn vì nhìn vào chất lượng tài sản thanh khoản và kỳ hạn của nguồn vốn.
Tiền đề 3: Lộ trình dài cho sự chuẩn bị và thích nghị, bắt đầu từ 2028 với ngưỡng LCR mới chỉ 50%, cho thấy NHNN tạo điều kiện ngân hàng thích nghi dần thay vì tạo cú sốc, và đây cũng là điều chắc chắn NHNN cần làm.
Kết luận sơ bộ: Thông tư 50 không phải biện pháp giải ngay áp lực thanh khoản hiện tại. Nó thay đổi cách đo, và từ đó thay đổi cách ngân hàng huy động và cho vay trong 5-7 năm tới.
Phần 5: Vốn và Thanh Khoản cùng siết vào 2028-2030
Đặt lộ trình hai thông tư lên cùng một trục thời gian
Giai đoạn 2028-2030 là lúc hai áp lực chồng lên nhau. Cơ chế của chúng khác nhau nhưng cùng chạm vào ROE:
Về vốn (Thông tư 14): bộ đệm CCB tăng dần, cổ tức tiền mặt bị ràng buộc với việc đủ vốn.
Về thanh khoản (Thông tư 50): muốn LCR cao, ngân hàng phải giữ nhiều trái phiếu Chính phủ và tiền gửi tại NHNN hơn, thường sinh lời thấp hơn cho vay. Muốn NSFR cao, ngân hàng phải huy động vốn dài hạn hơn, thường đắt hơn. Đây là suy luận từ cơ chế của hai tỷ lệ, chưa phải con số đo được. Mức tác động thực tế phụ thuộc vào xuất phát điểm của từng ngân hàng.
Hệ quả: tín dụng không chỉ bị giới hạn bởi vốn (CAR) mà còn bởi nguồn tiền ổn định (NSFR) và khả năng chịu rút tiền (LCR). Đây là điều chỉnh cho Phần 3 bài trước, nơi tôi mới nhấn mạnh ràng buộc vốn.
Phần 6: Cơ chế “đăng ký sớm” lặp lại, và cách đọc các nhóm A-D
Bài trước (Link), đã đề cập một số lựa chọn chiến lược trong Thông tư 14. Thông tư 50 cũng cho phép áp dụng sớm, nên logic tương tự có thể lặp lại: ngân hàng có nền tảng tốt có động cơ đăng ký sớm để phát tín hiệu, ngân hàng yếu hơn sẽ có động cơ câu giờ. Có một chi tiết hay: ngân hàng chưa đạt 100% chỉ được công bố “đang thực hiện theo lộ trình”, không được tuyên bố đã tuân thủ đầy đủ. Điều này khớp với cảnh báo ở Phần 6 bài trước về việc đăng ký hình thức.
Về nguyên tắc, các nhóm trong khung A-D có thể được nhìn lại qua lăng kính thanh khoản (đây là khung suy luận, chưa phải kết luận, vì chúng ta chưa có số liệu LCR/NSFR công bố của từng ngân hàng):
Thuận lợi hơn về mặt cơ cấu: ngân hàng có tiền gửi dân cư ổn định, tỷ trọng CASA tốt, nắm nhiều trái phiếu Chính phủ, ít phụ thuộc vốn liên ngân hàng và tiền gửi doanh nghiệp ngắn hạn.
Điều chỉnh nhiều hơn: ngân hàng cho vay trung dài hạn lớn nhưng nguồn vốn nghiêng về ngắn hạn.
Điểm cần lưu ý: một ngân hàng đứng ở nhóm A về vốn chưa chắc đứng ở nhóm tương đương về thanh khoản, và ngược lại. Hai bảng xếp hạng có thể không trùng nhau, nhóm quốc doanh CAR mỏng nhưng tiền gửi dân cư lớn là ví dụ cần theo dõi thêm.
Phần 7: Các điểm cần lưu ý
Lộ trình mềm: ngưỡng LCR chỉ 50% ở 2028 và lộ trình tới 2033 là khá dài. Trong 2 năm tới, tác động thực tế có thể nhỏ hơn kỳ vọng của thị trường.
Đo tốt hơn không đồng nghĩa giải được bài toán: LCR/NSFR không tự làm khoảng cách tín dụng - huy động thu hẹp lại, vẫn cần các biện pháp khác về cung vốn.
Rủi ro diễn giải: nhiều tiêu đề báo chí nhấn mạnh “nới trần LDR lên 95%” mà ít nói về điều kiện đi kèm. Nhà đầu tư dễ kỳ vọng quá mức vào dư địa tín dụng.
Dữ liệu còn thiếu: chưa có đủ số liệu công bố về LCR/NSFR của từng ngân hàng, nên mọi phân loại hiện chỉ là khung suy luận.
Tác động lên NIM có thể bị đánh giá thấp hoặc cao: phụ thuộc vào cách ngân hàng tái cơ cấu tài sản và nguồn vốn, cùng điều kiện lãi suất.
Kết luận
Thông tư 14 và Thông tư 50 là hai nửa của cùng một câu chuyện: Basel III buộc ngân hàng Việt Nam đáp ứng đủ vốn và đủ thanh khoản. Cái trần LDR 95% là phần nổi dễ thấy. Phần chìm là một thước đo thanh khoản mới, cùng lộ trình kéo dài đến 2033, sẽ dần định hình lại cách ngân hàng huy động, cho vay và chia cổ tức.
Vì vậy, bên cạnh chỉ số CAR, chúng ta cần bổ sung vài điểm theo dõi trong suốt lộ trình này:
> Ngân hàng nào đăng ký áp dụng LCR/NSFR sớm và được chấp thuận.
> Công bố LCR/NSFR trong báo cáo, thời điểm, cách tính và mức thực tế.
> Danh mục trái phiếu Chính phủ và tiền gửi tại NHNN (HQLA).
> Cơ cấu kỳ hạn huy động: tiền gửi dân cư dài hạn, phát hành trái phiếu dài hạn.
> NIM và chi phí vốn trong các quý tới.
> Các văn bản hướng dẫn và hệ số chi tiết, để tự kiểm chứng thay vì chỉ đọc tiêu đề.
Xin chân thành cảm ơn bạn đã đọc đến dòng cuối cùng. Hy vọng bài viết giúp bạn hiểu thêm về LCR và NSFR. Bạn có thể đọc lại bài viết Basel 3 trước để hiểu thêm về bộ đệm vốn CAR liên quan Thông Tư 14 (Link Bài Viết)
Xin chân thành cảm ơn vì bạn đã đọc đến tận dòng chữ này, hi vọng bài viết sẽ cung cấp được thông tin hữu ích và thú vị đến bạn ngày hôm nay.
Disclamed: Bài viết được tổng hợp từ các nguồn báo chí tài chính và văn bản công khai tính đến đầu tháng 10/2026. Đây là nội dung mang tính tổng hợp thông tin, có ứng dụng A.I để kiểm tra và đối chiếu thông tin, không phải khuyến nghị đầu tư hay tư vấn tài chính. Các bạn đọc nên đối chiếu với văn bản gốc và báo cáo tài chính kiểm toán của từng ngân hàng, và tham khảo ý kiến tổ chức tư vấn được cấp phép trước khi ra quyết định đầu tư.
Contact For Work:
Trương Ngọc Thanh
Email: thanhtn@ssi.com.vn
Mobile: 0908301186
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ1
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả




 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích