🚢 VSC – CẢNG BIỂN BƯỚC VÀO CHU KỲ TĂNG TRƯỞNG MỚI?
Q2 bứt phá, Q3 được dự báo tăng 85% – nhưng bài toán NỢ và PHA LOÃNG vẫn cần theo dõi
VSC – CTCP Container Việt Nam đang dần xuất hiện một bức tranh đáng chú ý: sau giai đoạn lợi nhuận biến động mạnh 2022–2024, doanh nghiệp bước vào 2025 với đà phục hồi và Q2/2026 ghi nhận mức tăng trưởng lợi nhuận rất mạnh.
Điểm đáng chú ý hơn là câu chuyện VSC hiện không chỉ còn là cảng biển, mà đang mở rộng sang logistics – HAH – vận tải biển, trong khi kế hoạch tăng vốn có thể giúp giảm áp lực tài chính.
🔥 1. KQKD: Q2/2026 tạo bước ngoặt về lợi nhuận
Q2/2026, VSC ghi nhận:
Doanh thu: 861 tỷ đồng, +6,7% YoY
LN gộp: 375,7 tỷ, +48% YoY
LNTT: 287,3 tỷ
LNST: 244 tỷ, +64% YoY
Đáng chú ý, lợi nhuận tăng nhanh hơn đáng kể so với doanh thu nhờ biên lợi nhuận gộp cải thiện và đóng góp từ các khoản đầu tư/liên kết.
Lũy kế 6T/2026:
Doanh thu ~1.722 tỷ đồng
LNST ~313,6 tỷ đồng
Trong đó riêng Q2 đóng góp gần 78% LNST nửa đầu năm.
Đây là tín hiệu quan trọng bởi Q1/2026 chỉ đạt khoảng 70 tỷ LNST, trong khi Q2 đã bật lên gần 244 tỷ.
Giai đoạn 2023 là vùng đáy lợi nhuận, sau đó:
2023 → 2024: LNST +118%
2024 → 2025: LNST +21%
Và sang Q2/2026:
LNST +64% YoY.
Điều đáng chú ý là LN gộp đang tăng nhanh hơn doanh thu, cho thấy hiệu quả kinh doanh đang được cải thiện chứ không chỉ đơn thuần nhờ tăng quy mô.
🚢 3. HAH – “đòn bẩy lợi nhuận” mới của VSC
Một trong những thay đổi lớn nhất của VSC vài năm gần đây là việc gia tăng đầu tư vào CTCP Vận tải và Xếp dỡ Hải An (HAH).
Giá trị khoản đầu tư vào HAH đã lên gần 2.500 tỷ đồng sau Q2/2026.
Điều này tạo ra một mô hình khá đặc biệt:
Cảng VSC
⬇️
Sản lượng container tăng
HAH tăng trưởng
⬇️
VSC hưởng lợi từ cảng + vận tải biển
Nếu chu kỳ vận tải biển tiếp tục thuận lợi, HAH có thể trở thành một trong những động lực quan trọng giúp VSC nâng mặt bằng lợi nhuận.
🔥 4. Q3/2026: chưa có số chính thức, nhưng dự báo đang khá tích cực
Lưu ý: đến ngày 28/09/2026, VSC chưa công bố BCTC Q3/2026 chính thức.
Tuy nhiên, theo dự phóng mới của MBS, LNST công ty mẹ Q3/2026 của VSC có thể đạt khoảng:
146 tỷ đồng – tăng 85% YoY
MBS cho rằng sản lượng qua hệ thống cảng của VSC (không bao gồm VIMC Đình Vũ) có thể tăng khoảng 6% YoY; riêng Nam Hải Đình Vũ được kỳ vọng nâng hiệu suất khai thác lên 73,6%, so với 51,5% trong 9 tháng 2025.
👉 Nếu con số 146 tỷ được xác nhận, Q3 sẽ tiếp tục củng cố luận điểm:
Q2 không phải một quý đột biến đơn lẻ mà VSC đang bước vào mặt bằng lợi nhuận mới.
💰 5. Định giá: không quá rẻ nếu nhìn hiện tại, nhưng hấp dẫn nếu nhìn forward
⚠️ 6. Catalyst lớn nhất cũng chính là rủi ro lớn nhất: TĂNG VỐN
VSC vừa thông qua phương án phát hành:
~187,2 triệu cổ phiếu cho cổ đông hiện hữu
Giá phát hành: 10.000đ/cp
Tỷ lệ: 2:1
Dự kiến huy động: ~1.872 tỷ đồng
Trong đó:
~1.582 tỷ đồng dùng để trả nợ gốc và lãi vay.
~290 tỷ đồng góp vốn vào Hải An Green Shipping Lines để đầu tư đội tàu container.
Nếu hoàn tất cùng đợt phát hành cổ phiếu trả cổ tức, số cổ phiếu lưu hành có thể tăng thêm khoảng 206 triệu cp, đưa vốn điều lệ lên gần 5.803 tỷ đồng.
Đây là “con dao hai lưỡi”:
Ngắn hạn:
🔴 Pha loãng EPS.
Trung hạn:
🟢 Giảm nợ
🟢 Giảm chi phí lãi vay
🟢 Cải thiện bảng cân đối
🟢 Tăng năng lực đầu tư đội tàu
Vì vậy, hiệu quả sử dụng 1.872 tỷ vốn mới sẽ là một trong những biến số quyết định định giá VSC giai đoạn 2027–2028.
⚓ 7. Những catalyst đáng chú ý
🥇 Q3/2026
Nếu LNST đạt khoảng 146 tỷ hoặc cao hơn, thesis tăng trưởng sẽ tiếp tục được củng cố.
🥈 HAH
Lợi nhuận từ HAH tiếp tục tăng sẽ tạo thêm động lực cho lợi nhuận hợp nhất của VSC.
Đây có thể là catalyst bị thị trường đánh giá thấp.
4️⃣ Sản lượng cảng Hải Phòng
Xuất nhập khẩu tăng, dịch chuyển sản xuất theo xu hướng “China+1” và nhu cầu hàng hóa cuối năm có thể hỗ trợ sản lượng cảng. MBS hiện dự báo sản lượng qua cụm cảng Hải Phòng Q3/2026 tăng khoảng 9,7% YoY.
5️⃣ Đội tàu
Khoản vốn đầu tư vào Hải An Green Shipping Lines mở ra thêm một hướng tăng trưởng mới cho VSC.
💵 8. Cổ tức: có nhưng không phải luận điểm chính
VSC từng duy trì cả cổ tức tiền mặt và cổ phiếu.
Năm 2025, doanh nghiệp thực hiện:
500đ/cp tiền mặt + 22% cổ phiếu.
Tại giá 14.400đ, riêng 500đ tiền mặt tương đương yield khoảng 3,5%.
Tuy nhiên, với VSC, em cho rằng không nên mua chỉ vì cổ tức.
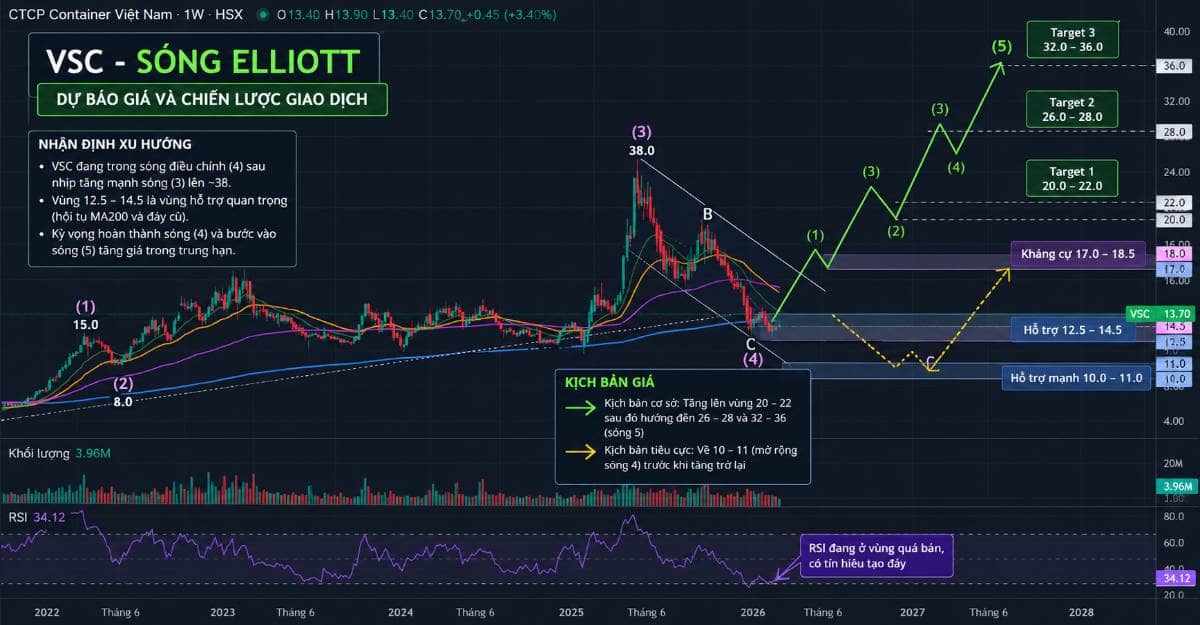
Vùng định giá trên phụ thuộc nhiều vào việc VSC có duy trì được mặt bằng lợi nhuận mới sau Q2/2026 hay không và hiệu quả của kế hoạch tái cấu trúc vốn.
🧠 KẾT LUẬN
VSC đang đứng trước một bước ngoặt khá đáng chú ý.
Đây không còn đơn thuần là câu chuyện:
“Doanh nghiệp cảng biển hưởng lợi từ tăng trưởng container.”
Mà đang chuyển thành:
CẢNG + HAH + LOGISTICS + SHIPPING
Trong khi:
LNST 2025: 526 tỷ
→ 6T/2026: 314 tỷ
→ Q2/2026: 244 tỷ, +64% YoY
→ MBS dự báo Q3: 146 tỷ, +85% YoY
Nếu Q3 thực tế xác nhận được đà tăng trưởng này, VSC có cơ sở bước vào một mặt bằng lợi nhuận cao hơn giai đoạn 2023–2025.
Tuy nhiên, nhà đầu tư cần đặc biệt theo dõi 2 biến số:
① Nợ vay/chi phí tài chính
② Pha loãng sau các đợt tăng vốn
Nếu:
Lợi nhuận tăng nhanh hơn số cổ phiếu + nợ giảm + HAH tiếp tục đóng góp tích cực






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích