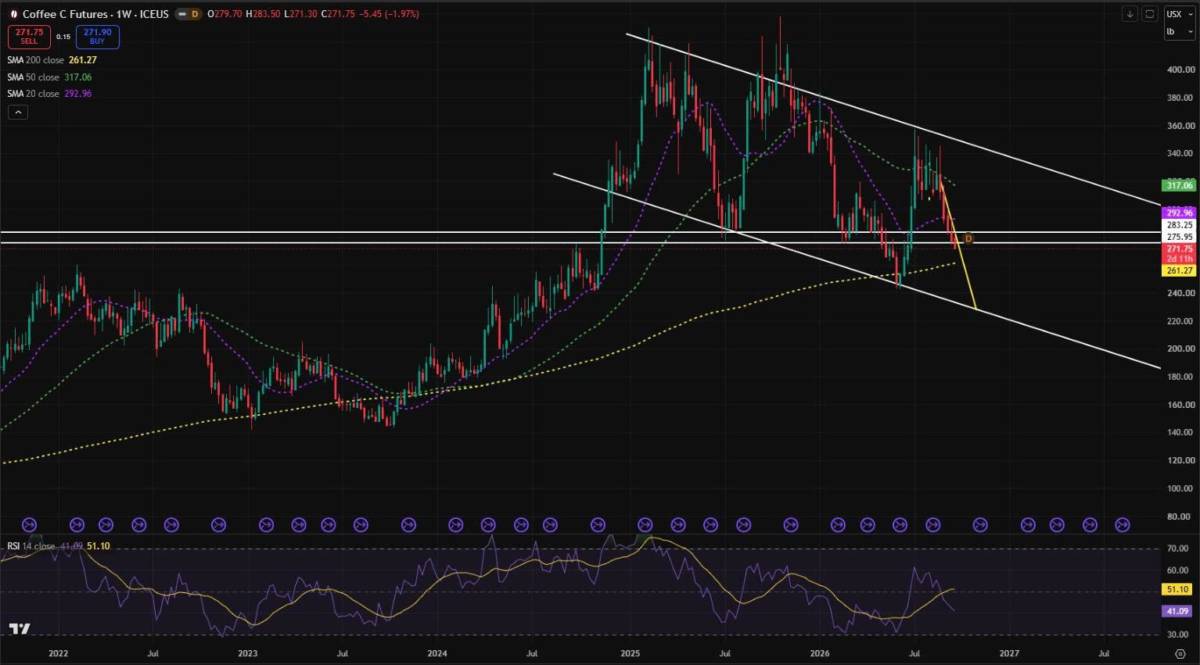
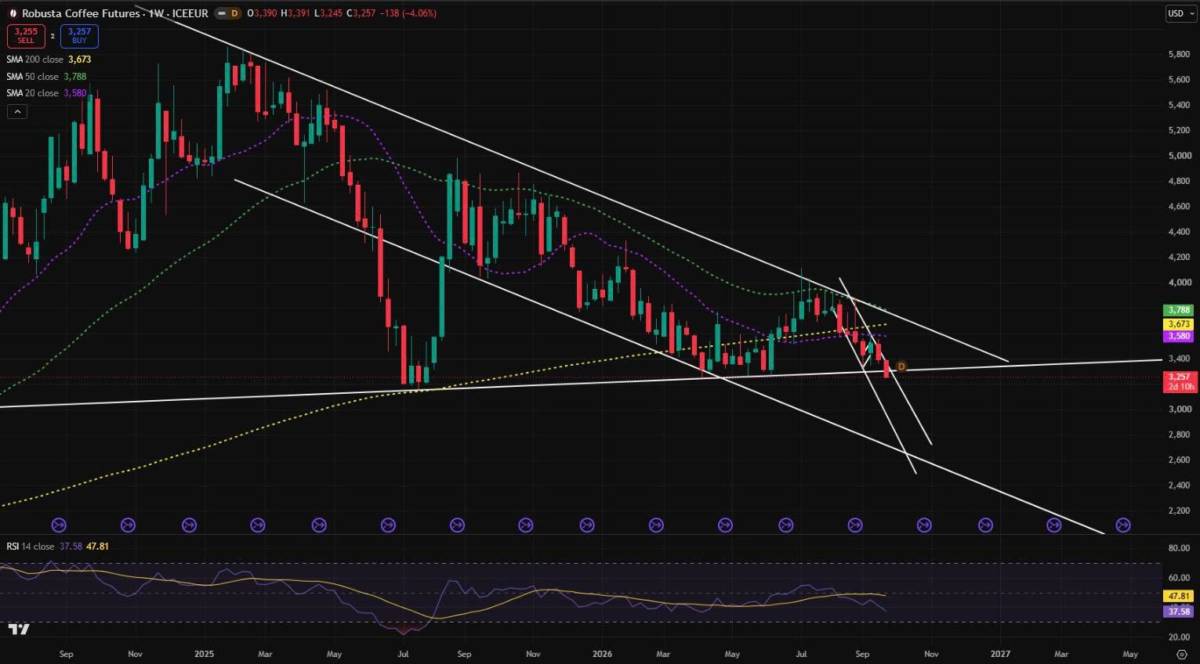
Phiên giao dịch hôm qua cho thấy các ngưỡng hỗ trợ của cả Arabica và Robusta đều không đủ mạnh để chặn đà giảm. Arabica đã thủng vùng hỗ trợ 275 cent/lb, trong khi Robusta cũng chính thức phá vỡ mốc hỗ trợ quan trọng 3.300 USD/tấn.
Trong 2 tuần qua, quan điểm chủ đạo của tôi là: dù Arabica vẫn nằm trong xu hướng giảm dài hạn, Robusta sẽ khó thủng vùng đáy tháng 6 (3.300 USD/tấn) nhờ các yếu tố hỗ trợ từ rủi ro El Nino. Tuy nhiên, lập luận này đã bị thị trường chứng minh là sai khi phiên vừa qua Robusta giảm thậm chí còn mạnh hơn Arabica. Hiện tại, thị trường tập trung toàn bộ sự chú ý vào nguồn cung từ Brazil. Trái với lo ngại ban đầu, El Nino đến thời điểm này lại đang tác động tích cực đến quá trình ra hoa của cây cà phê tại quốc gia này. Dù câu chuyện hạn hán vẫn còn đó, hiệu ứng của nó có lẽ phải chờ đến cuối năm mới bắt đầu bộc lộ.
Kịch bản tích cực đã bị phá vỡ, buộc chúng ta phải dịch chuyển sang kịch bản tiêu cực hơn. Xét trên khung đồ thị tuần:
Arabica: Đang liên tục giảm hướng về cạnh dưới của kênh giảm giá dài hạn tại vùng 230 – 240 cent/lb (tương đương mức giảm khoảng 15% so với giá hiện tại).
Robusta: Cũng đang vận hành trong một kênh giảm dài hạn và mục tiêu tiếp theo trong vài tuần tới sẽ là vùng 2.700 USD/tấn.
Điều gì đang thúc đẩy đà giảm mạnh này?
Câu trả lời nằm ở nguồn cung dồi dào từ Brazil kết hợp với áp lực chi phí nắm giữ hàng của doanh nghiệp:
Sản lượng kỷ lục và áp lực tồn kho: Niên vụ 2025–2026 của Brazil đạt sản lượng kỷ lục. Tháng 8 vừa qua ghi nhận lượng xuất khẩu cao nhất lịch sử của Brazil trong các tháng 8, và tháng 9 cũng đang duy trì đà tăng trưởng mạnh tương tự. Các kho chứa tại Brazil hiện rơi vào trạng thái quá tải.
Gánh nặng chi phí và cấu trúc Backwardation: Khi kho đầy, các chủ doanh nghiệp không chỉ gánh chi phí lưu kho tăng cao mà còn chịu áp lực chi phí vốn, chi phí cơ hội và chi phí phòng hộ giá (hedging). Với cấu trúc giá bù bán (Backwardation) trên sàn ICE như hiện tại, việc nắm giữ các hợp đồng tương lai để phòng hộ cho hàng thật là vô cùng đắt đỏ: nhà đầu tư sẽ chịu lỗ mỗi khi hợp đồng đáo hạn và phải đảo kỳ hạn (rollover) sang hợp đồng tiếp theo.
Toàn bộ các yếu tố trên tạo áp lực cưỡng bức, buộc các doanh nghiệp Brazil phải đẩy hàng ra thị trường càng nhanh càng tốt, khiến giá cà phê vật thể tại Brazil lao dốc rất nhanh.
Dự báo xu hướng sắp tới
Tình trạng xả hàng này nhiều khả năng sẽ tiếp tục kéo dài trong các tháng 10, 11 và 12. Phía Brazil sẽ tranh thủ tối đa thời gian để xuất khẩu trước khi Việt Nam bước vào đợt thu hoạch cao điểm và bắt đầu ồ ạt ra hàng vào đầu năm sau.
Khi thị trường thiếu vắng các thông tin hỗ trợ đủ mạnh để đỡ giá, lực bán áp đảo từ Brazil sẽ tiếp tục đè nặng lên tâm lý nhà đầu tư, đẩy giá Arabica và Robusta về các vùng đáy thấp hơn trong những tuần tới.
Khuyến nghị chiến lược:
Nhà đầu tư giao dịch kỳ hạn: Ưu tiên chiến lược "Bán khi phục hồi" (Sell on Rally), tuân thủ nghiêm ngặt quản trị rủi ro và hạn chế bắt đáy khi dòng tiền bán tháo chưa có dấu hiệu dừng lại.
Doanh nghiệp xuất nhập khẩu: Cần cẩn trọng trong việc tích trữ hàng tồn kho, chủ động bảo hiểm rủi ro tỷ giá và giá hàng hóa ở các nhịp hồi phục ngắn hạn để tránh rủi ro giảm giá sâu hơn khi hàng Việt Nam ra thị trường.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích