Triển Vọng Điện Máy Xanh Qua Báo Cáo Lần Đầu Từ Vietcap
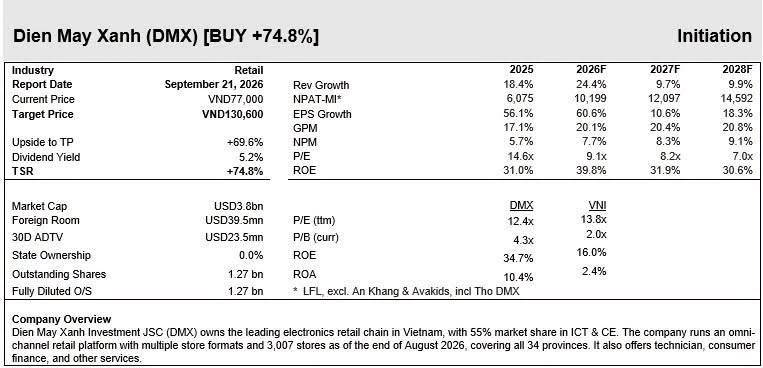
Câu chuyện tăng trưởng của DMX trong giai đoạn tới không còn đơn thuần nằm ở việc mở thêm cửa hàng hay chạy theo doanh thu. Trọng tâm đang chuyển sang nâng chất lượng trên mỗi khách hàng, khai thác sâu hơn hệ thống dịch vụ hiện hữu và mở rộng hệ sinh thái xung quanh hoạt động bán lẻ. Đây cũng là cơ sở cho kỳ vọng doanh thu bán lẻ của DMX đạt CAGR khoảng 13% trong giai đoạn 2025 đến 2028, cao hơn mức 8,2% của toàn thị trường. Nếu duy trì được khoảng cách này, tăng trưởng sẽ không chỉ đến từ quy mô thị trường mà còn phản ánh khả năng tiếp tục mở rộng thị phần.
Lợi thế quan trọng của DMX nằm ở hệ thống dịch vụ đi kèm mà các đối thủ khó sao chép hoàn toàn. Thợ DMX, siêu ứng dụng và các dịch vụ tài chính tạo thành một hệ sinh thái bao quanh hoạt động bán lẻ, giúp doanh nghiệp tăng mức độ gắn kết với khách hàng thay vì chỉ cạnh tranh bằng giá và số lượng cửa hàng. Trong khi đối thủ gần nhất hiện có khoảng 621 cửa hàng, lợi thế của DMX nằm nhiều hơn ở độ sâu của hệ thống dịch vụ và khả năng tận dụng cơ sở hạ tầng hiện hữu để tạo thêm doanh thu trên cùng một tệp khách hàng.
Một trong những mảng có dư địa đáng chú ý là dịch vụ tài chính. Năm 2025, tài chính tiêu dùng chiếm khoảng 70% doanh thu dịch vụ tài chính, trong khi thanh toán cho các đại lý ngân hàng và dịch vụ tiện ích đóng góp 30%. Điểm đáng chú ý là DMX nhận hoa hồng từ hơn 5 công ty tài chính tiêu dùng mà không phải trực tiếp chịu rủi ro tín dụng. Quy trình phê duyệt cũng được thiết kế khá nhanh, với tỷ lệ phê duyệt khoảng 80% và thời gian xử lý dưới 3 phút. Nếu tỷ lệ khách hàng sử dụng tài chính tiêu dùng tiếp tục tăng từ khoảng 35% doanh thu bán lẻ năm 2025 lên 50% vào năm 2028 như dự báo, đây sẽ là một nguồn doanh thu dịch vụ có biên lợi nhuận cao và có khả năng tăng nhanh hơn tốc độ mở rộng cửa hàng.
Thợ DMX lại mở ra một hướng khai thác khác từ chính cơ sở hạ tầng mà doanh nghiệp đã xây dựng trong nhiều năm. Hệ thống hiện có khoảng 8.000 nhân viên, trong đó 4.100 kỹ thuật viên, cùng 700 xe tải và 300 kho bãi. Đây là một mạng lưới dịch vụ vật lý có độ phủ lớn và rất khó xây dựng lại trong thời gian ngắn. Trong mảng B2C, DMX trước tiên có thể gia tăng doanh thu từ các gói dịch vụ đi kèm như bảo hành mở rộng và bảo trì. Tổng giá trị hàng hóa từ các dịch vụ này được kỳ vọng tăng từ khoảng 8% lên 25% doanh thu bán lẻ trong giai đoạn 2025 đến 2028, trước khi tiếp tục mở rộng sang dịch vụ sửa chữa tại nhà theo nhu cầu.
Ở mảng B2B, Thợ DMX bắt đầu có thêm những cơ hội sử dụng hiệu quả mạng lưới sẵn có. Trong năm 2026, hệ thống được thúc đẩy thông qua việc triển khai các trạm cung cấp pin cho V-Green và cung cấp 1.000 cửa hàng cho BHX. Nếu tận dụng được cùng một đội ngũ kỹ thuật, phương tiện và hệ thống kho bãi cho nhiều nhóm khách hàng, Thợ DMX có thể tạo thêm doanh thu mà không cần xây dựng lại toàn bộ hạ tầng từ đầu. Đây là điểm đáng chú ý bởi giá trị của hệ thống dịch vụ không chỉ nằm ở doanh thu trực tiếp mà còn nằm ở khả năng nâng hiệu suất sử dụng tài sản và nhân sự hiện hữu.
Bên cạnh dịch vụ vật lý, ứng dụng đa năng đang trở thành một lớp tài sản khác của hệ sinh thái. Nền tảng hiện phục vụ khoảng 19 triệu thành viên đã đăng ký, từ mua sắm và chương trình khách hàng thân thiết đến các dịch vụ mới được tích hợp gần đây. Điểm khác biệt của ứng dụng nằm ở việc nó không hoạt động hoàn toàn độc lập như một nền tảng thương mại điện tử thuần túy. Phía sau ứng dụng là mạng lưới cửa hàng, kỹ thuật viên, kho bãi và dịch vụ ngoại tuyến của MWG. Điều này tạo điều kiện để doanh nghiệp bán chéo nhiều sản phẩm và dịch vụ cho cùng một tệp khách hàng, đồng thời kết nối trải nghiệm trực tuyến với hệ thống vật lý đang có sẵn.
Nếu dịch vụ tài chính và ứng dụng giúp DMX khai thác sâu hơn khách hàng hiện hữu thì EraBlue lại là câu chuyện tăng trưởng về mặt địa lý. Indonesia, đặc biệt là đảo Java với khoảng 150 triệu dân, được kỳ vọng còn nhiều dư địa khi mức độ sử dụng các sản phẩm điện tử di động vẫn thấp. EraBlue đang sử dụng mô hình cửa hàng nhỏ gọn kết hợp với dịch vụ hậu mãi để thâm nhập thị trường. Theo số liệu được đưa ra, doanh thu trên mỗi cửa hàng của EraBlue hiện cao khoảng gấp đôi so với các cửa hàng DMX tương đồng, trong khi thời gian hoàn vốn chỉ khoảng 15 tháng.
Dự báo cho thấy số lượng cửa hàng EraBlue có thể tăng khoảng 5,5 lần trong giai đoạn 2025 đến 2030 và đóng góp khoảng 2% vào lợi nhuận trước thuế của DMX vào năm 2030. Con số này chưa đủ để trở thành động lực chính cho lợi nhuận trong ngắn hạn, nhưng lại đáng chú ý ở góc độ dài hạn. Nếu mô hình cửa hàng nhỏ gọn và dịch vụ hậu mãi tiếp tục chứng minh được hiệu quả tại Indonesia, EraBlue có thể trở thành một kênh tăng trưởng mới bên ngoài thị trường Việt Nam.
Nhìn tổng thể, chiến lược của DMX đang chuyển từ mở rộng theo chiều rộng sang khai thác chiều sâu. Tăng trưởng doanh thu bán lẻ dự kiến 13% mỗi năm trong giai đoạn 2025 đến 2028 cao hơn mức tăng trưởng 8,2% của thị trường cho thấy kỳ vọng tiếp tục giành thêm thị phần. Nhưng để đạt được điều đó, DMX không chỉ dựa vào cửa hàng. Dịch vụ tài chính giúp tăng doanh thu dịch vụ với mô hình không trực tiếp chịu rủi ro tín dụng, Thợ DMX tận dụng mạng lưới kỹ thuật và logistics, ứng dụng đa năng tăng khả năng bán chéo trên 19 triệu khách hàng, trong khi EraBlue mở thêm dư địa tăng trưởng tại Indonesia.
Điểm cần theo dõi vì vậy không chỉ là doanh thu bán lẻ hay số lượng cửa hàng mới. Quan trọng hơn là doanh thu trên mỗi khách hàng, mức độ sử dụng dịch vụ tài chính, tỷ lệ bán kèm dịch vụ, hiệu suất mạng lưới kỹ thuật và khả năng chuyển đổi quy mô khách hàng thành doanh thu từ nhiều ngành hàng khác nhau. Nếu những lớp dịch vụ này tiếp tục tăng trưởng cùng hệ thống bán lẻ, DMX có thể tạo thêm doanh thu và biên lợi nhuận mà không cần phụ thuộc hoàn toàn vào việc mở rộng số lượng cửa hàng.
Trần Đỗ Kiến Quốc - 0934 01 3329
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích