THÔNG TIN KINH TẾ TUẦN 3 THÁNG 9XUNG ĐỘT MỸ - IRAN LEO THANG ĐẨY GIÁ DẦU TĂNG VỌT, DỮ LIỆU LẠM PHÁT NÓNG LÊN TRƯỚC THỀM HỌP FOMC
1. Tóm tắt diễn biến tuần trước
Thị trường tài chính và vĩ mô toàn cầu trong tuần qua đã chứng kiến những biến động dữ dội, bị chi phối mạnh mẽ bởi sự đan xen giữa rủi ro địa chính trị leo thang và các số liệu lạm phát vượt kỳ vọng. Tâm điểm của tuần tập trung vào hai yếu tố cốt lõi: sự leo thang khốc liệt trong xung đột Mỹ - Iran và bộ đôi báo cáo lạm phát tháng 8 của Mỹ. Những diễn biến này không chỉ định hình lại cấu trúc thị trường năng lượng mà còn đặt Cục Dự trữ Liên bang Mỹ (FED) vào một tình thế chính sách cực kỳ phức tạp.
A. Xung đột Mỹ - Iran leo thang toàn diện và hệ lụy lên thị trường Năng lượng
Sự bùng phát của "Cuộc chiến tàu chở dầu": Căng thẳng giữa Washington và Tehran đã chính thức chuyển từ trạng thái bế tắc sang các hành động quân sự trực tiếp. Sự leo thang này bắt nguồn từ việc Iran phóng hàng loạt tên lửa đạn đạo nhắm vào một tàu chiến của Hải quân Mỹ. Ngay lập tức, quân đội Mỹ đã tiến hành các biện pháp trả đũa khốc liệt bằng không quân và máy bay không người lái nhắm vào hạm đội chở dầu của Iran.
Thiệt hại từ đòn trả đũa của Mỹ: Quân đội Mỹ đã tấn công và tiêu diệt hoàn toàn 5 tàu chở dầu của Iran. Các cuộc không kích diễn ra tại khu vực Vịnh Oman và vùng biển gần đảo Kharg, khiến các tàu này bị vô hiệu hóa vĩnh viễn hoặc bị đánh chìm. Động thái này đánh dấu một bước ngoặt, biến chiến lược phong tỏa kinh tế thành một cuộc tấn công vào nguồn lực của Iran trên biển, nhằm triệt tiêu nguồn thu sống còn của Tehran.
Biện pháp phản đòn diện rộng của Iran: Không chấp nhận lùi bước, lực lượng Vệ binh Cách mạng Hồi giáo Iran (IRGC) đã lập tức phóng tên lửa đạn đạo nhắm vào căn cứ không quân Al-Azraq tại Jordan, nơi có quân đội Mỹ đồn trú. Đồng thời, Tehran phát đi những lời đe dọa đanh thép nhắm vào toàn bộ các tàu thương mại có liên hệ với Mỹ và đồng minh đang hoạt động tại Vùng Vịnh. IRGC cảnh báo các thủy thủ đoàn trên các tàu chở dầu gần Kuwait và Bahrain phải lập tức rời bỏ tàu, tạo ra một làn sóng hoảng loạn đối với ngành vận tải biển.
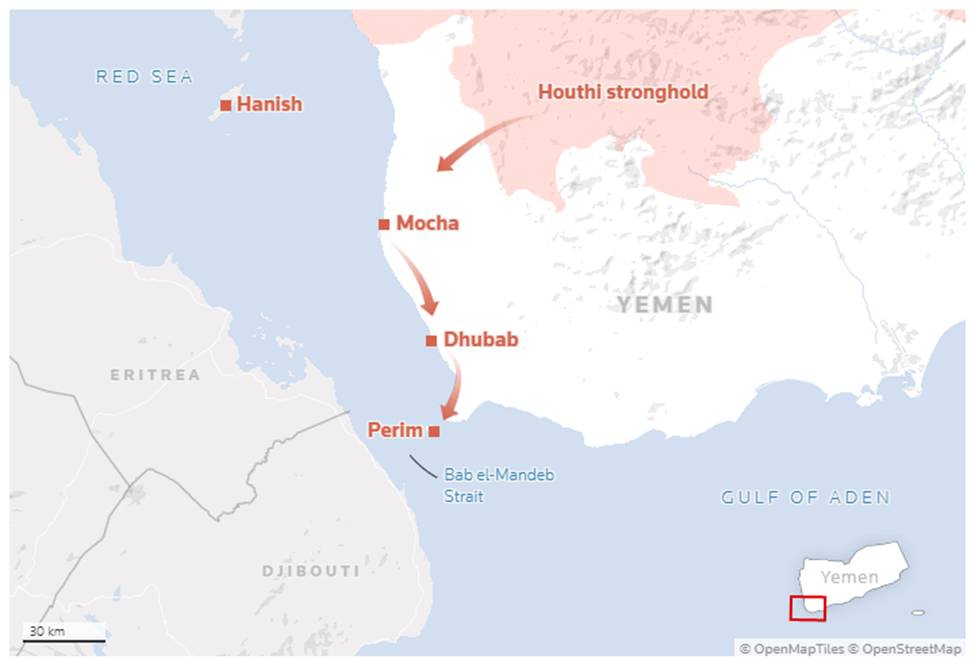
Hệ lụy từ Houthi và sự tắc nghẽn Biển Đỏ: Cục diện năng lượng toàn cầu tiếp tục phải gánh chịu thêm những cú bồi từ các điểm nóng khác. Lực lượng Houthi tại Yemen đã tiến hành các cuộc tấn công nhắm vào đường ống dẫn dầu chiến lược của Ả Rập Xê Út. Hành động này trực tiếp đe dọa đến hệ thống phân phối dầu mỏ của quốc gia xuất khẩu lớn nhất thế giới. Đồng thời, Houthi cũng gia tăng sức ép lên tuyến đường vận tải hàng hải qua Biển Đỏ khi phát thông báo ngăn chặn các tàu liên quan tới Ả Rập Xê Út đi qua eo biển Bab el-Mandeb, buộc các hãng tàu phải định tuyến lại và gánh chịu chi phí khổng lồ.
Hình 1: Houthi đang ở vị thế có thể gây áp lực lớn lên quá trình vận tải dầu của Trung Đông
Nguồn: Reuters
Cú sốc thứ cấp từ Ukraine: Ở một diễn biến song song, Ukraine đã triển khai các đợt tấn công bằng máy bay không người lái nhắm vào các nhà máy lọc dầu diesel trọng điểm của Nga. Khác với dầu thô, dầu diesel đang chịu ảnh hưởng đặc biệt nghiêm trọng bởi chiến sự giữa Mỹ và Iran. Giá diesel đang chạm các mốc cao nhất kể từ khi xung đột nổ ra và nhiều khả năng sẽ tạo các mặt bằng giá cao hơn so với giai đoạn đầu của xung đột.
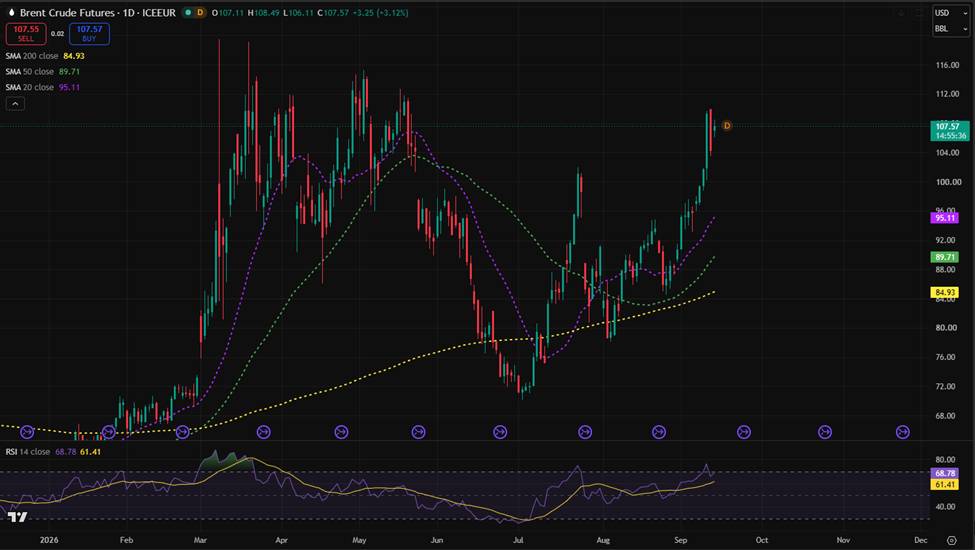
Phản ứng nhảy vọt của thị trường dầu mỏ: Chuỗi sự kiện này đã kích hoạt làn sóng mua gom hoảng loạn trên thị trường năng lượng. So với giai đoạn đầu của cuộc xung đột (từ tháng 3 đến cuối tháng 6), Team đánh giá các công cụ để kiểm soát giá dầu của các nước lớn không còn nhiều dư địa để sử dụng. Kho dự trữ dầu chiến lược của Mỹ đang ở mức thấp nhất tính từ khi xung đột nổ ra, và chúng ta cần lưu ý rằng cấu trúc vật lý của kho dự trữ dầu Mỹ ngăn việc rút toàn bộ trữ lượng, do đó con số có thể huy động thực tế sẽ thấp hơn số liệu báo cáo. Trung Quốc cũng không còn nhiều dư địa để giảm nhập khẩu dầu; so với mức nhập thấp nhất trong 5 năm vào tháng 6, Trung Quốc đã gia tăng nhập khẩu dầu thô trở lại trong tháng 7 và tháng 8, đặt ra câu hỏi lớn liệu họ còn có thể giữ mức nhập khẩu thấp đến lúc nào.
Hình 2: Giá dầu Brent đã tăng vọt trở lại mức cao của giai đoạn chiến sự vào tháng 4-5
Nguồn: Trading view
B. Dữ liệu lạm phát Mỹ (PPI và CPI): Cú chốt hạ thổi bùng lo ngại lạm phát Sức ép từ thị trường năng lượng đã nhanh chóng lan tỏa và phản ánh rõ nét vào các báo cáo lạm phát tháng 8 của Mỹ. Dữ liệu công bố tuần qua không chỉ cao hơn dự báo mà còn cho thấy tính chất dai dẳng và dễ tổn thương của nền kinh tế trước các cú sốc chi phí.
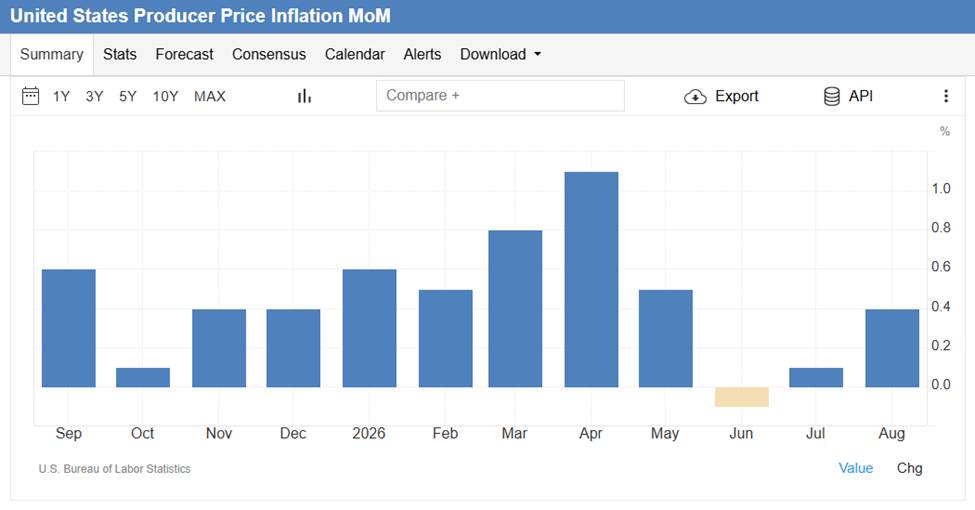
Chỉ số Giá Nhà sản xuất (PPI) bứt phá: Báo cáo PPI tháng 8 đã gióng lên hồi chuông cảnh báo đầu tiên khi tăng vọt lên mức 5,4% so với cùng kỳ năm ngoái (YoY). Con số này vượt qua mức đồng thuận 5,3% của giới phân tích và bỏ xa mức 4,8% của tháng trước. Chỉ số PPI lõi (Core PPI - loại trừ thực phẩm và năng lượng) cũng duy trì ở mức cao 4,6%. Sự bứt phá của PPI phản ánh chân thực việc các doanh nghiệp đang phải hứng chịu chi phí đầu vào đắt đỏ hơn và họ sẽ sớm chuyển gánh nặng này sang tay người tiêu dùng.
Hình 3: PPI theo tháng đã nóng trở lại sau giai đoạn hạ nhiệt vào 2 tháng 6 và 7
Nguồn: Trading economics
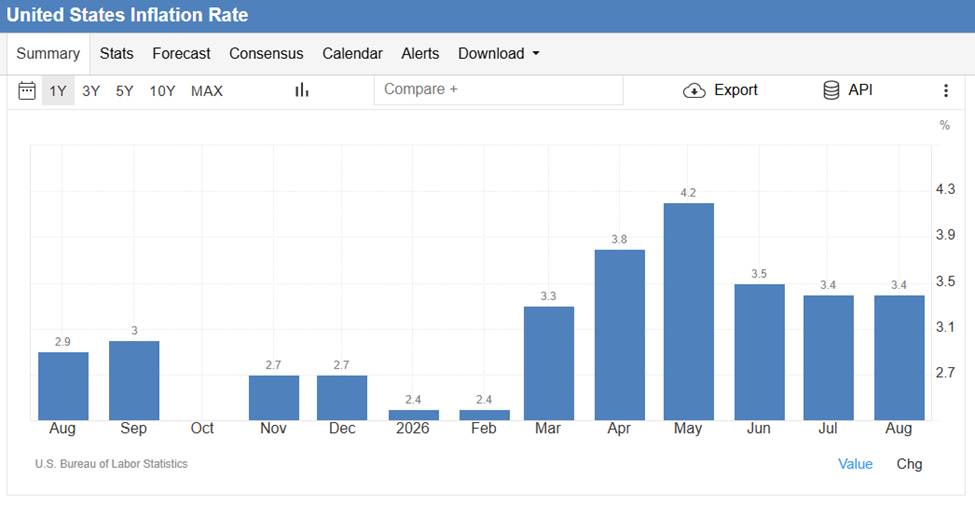
Chỉ số Giá Tiêu dùng (CPI) phá vỡ kỳ vọng: Cú sốc thực sự ập đến khi CPI tháng 8 được công bố. Dù CPI toàn phần tăng 0,4% so với tháng trước (MoM) và 3,4% so với cùng kỳ năm trước (phù hợp với dự báo), nhưng các chi tiết cốt lõi lại vẽ ra một bức tranh rất đáng lo ngại. Chỉ số CPI lõi (Core CPI) đã tăng 0,3% so với tháng trước, nóng hơn mức dự báo 0,2% của giới chuyên môn, với mức tăng thường niên đạt 2,4%.
Hình 4: CPI đi ngang so với tháng trước, tuy nhiên CPI lõi lại gia tăng
Nguồn: Trading economics
Xăng dầu dẫn dắt đà tăng lạm phát: Thủ phạm chính dẫn đến sự bứt phá của CPI toàn phần chính là chi phí năng lượng. Giá xăng tại Mỹ đã chứng kiến mức tăng chóng mặt 3,9% chỉ trong tháng 8 và vọt lên 27,4% so với cùng kỳ năm ngoái. Sự leo thang của giá xăng dầu đã đóng góp tới hơn 1/3 vào tổng mức tăng của chỉ số CPI toàn phần, minh chứng rõ ràng cho việc rủi ro địa chính trị đang bào mòn trực tiếp túi tiền của người dân.
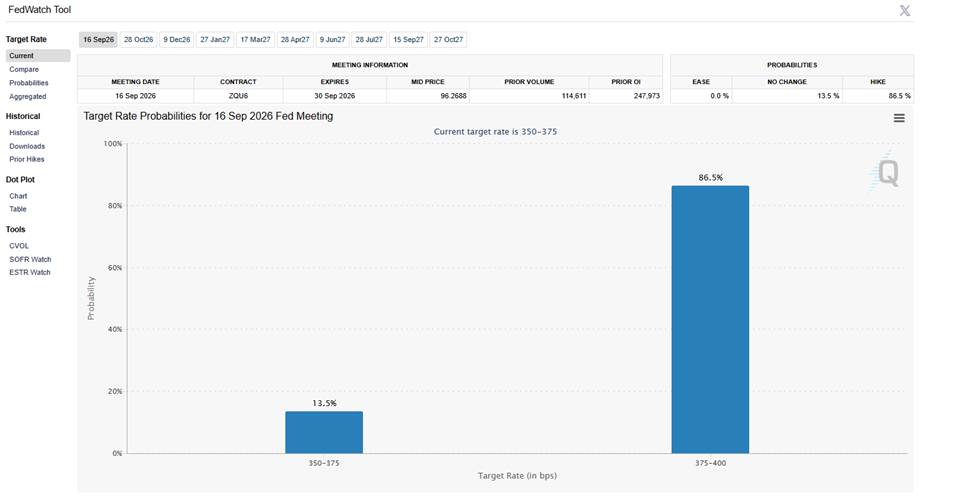
Phản ứng của thị trường và kỳ vọng lãi suất: Phản ứng của thị trường tài chính trước bộ đôi dữ liệu này là sự tái định giá toàn diện về quỹ đạo chính sách của FED. Công cụ CME FedWatch ngay lập tức ghi nhận sự đảo chiều mạnh mẽ: xác suất FED tiến hành một đợt tăng lãi suất trong cuộc họp sắp tới đã nhảy vọt lên ngưỡng 86% - 93%. Lợi suất trái phiếu bật tăng mạnh, phản ánh nỗi sợ hãi của giới đầu tư về kịch bản lãi suất cao hơn và kéo dài hơn.
Hình 5: FED Watch đang thể hiện thị trường đánh giá có khoảng 86.5% khả năng FED tăng lãi suất 0.25%
Nguồn: CME Group
2. Sự kiện vĩ mô trọng tâm tuần này: Cuộc họp FOMC tháng 9 (15-16/09)
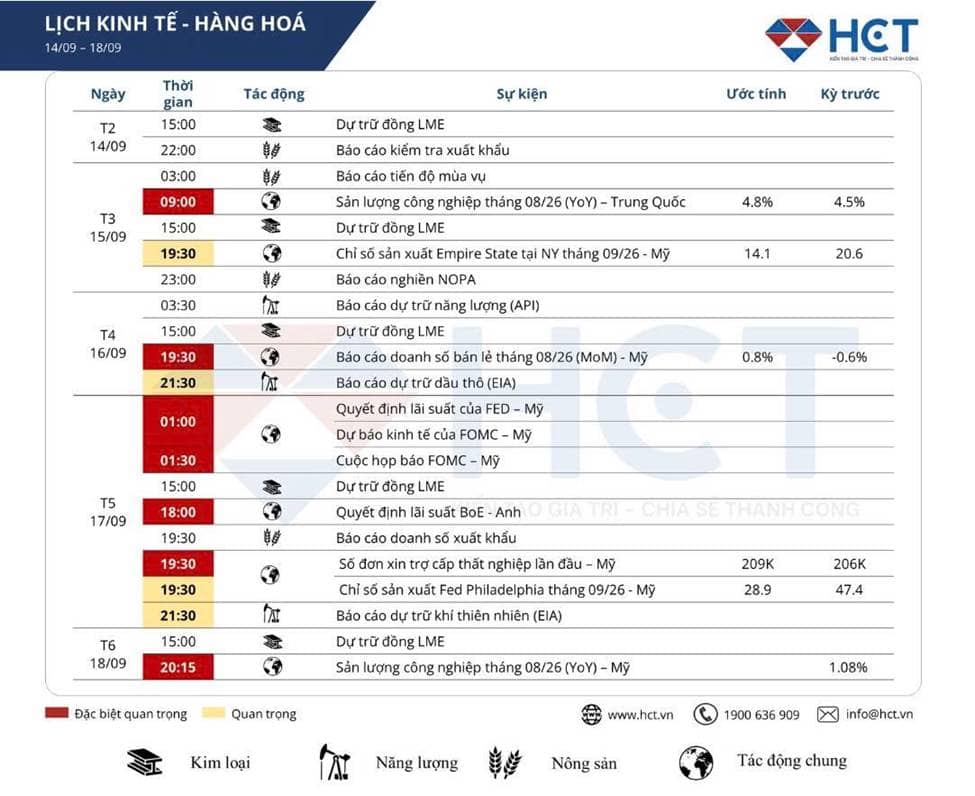
Hình 6: Lịch vĩ mô tuần 3 tháng 9
Nguồn: HCT
Bước sang tuần này, toàn bộ sự chú ý của dòng tiền toàn cầu đều hội tụ về một sự kiện duy nhất: Cuộc họp chính sách tiền tệ của Ủy ban Thị trường Mở Liên bang (FOMC) diễn ra vào ngày 15-16/09. FED hiện đang đứng giữa lằn ranh mỏng manh giữa việc bảo vệ uy tín chống lạm phát và rủi ro đẩy nền kinh tế vào trạng thái suy thoái do các cú sốc bên ngoài.
A. Quan điểm định hướng của Thống đốc Christopher Waller Để hiểu rõ mức độ căng thẳng của cuộc họp lần này, cần nhắc lại các tín hiệu định hướng từ nội bộ FED. Như đã đề cập trong báo cáo THÔNG TIN KINH TẾ TUẦN 2 THÁNG 9, Thống đốc FED Christopher Waller đã khẳng định chỉ số CPI tháng 8 sẽ là dữ liệu mang tính quyết định để ông đưa ra quan điểm cuối cùng về lộ trình lãi suất.
Với việc dữ liệu Core CPI vừa công bố tăng nóng hơn dự báo ở mức 0,3% MoM, điều kiện của Thống đốc Waller đã được đáp ứng. Sự dai dẳng của lạm phát lõi cung cấp cho ông và phe "diều hâu" trong FOMC những luận điểm vững chắc để bảo vệ quan điểm cần tiếp tục thắt chặt chính sách.
B. Đánh giá đa chiều các lăng kính dữ liệu định hình quyết định của FED Trong cuộc họp tuần này, các thành viên FOMC sẽ phải cân nhắc một loạt các biến số kinh tế cực kỳ phức tạp. Dưới đây là phân tích chi tiết về các điểm dữ liệu trọng yếu và cách chúng tự xây dựng nên những lập luận đối nghịch cho quyết định tăng hay giữ nguyên lãi suất:
Bức tranh lao động bùng nổ từ báo cáo NFP: Như đã công bố vào tuần trước, nền kinh tế Mỹ đã tạo thêm 162.000 việc làm mới, vượt xa con số dự báo khiêm tốn 56.000 của thị trường, minh chứng cho sức mạnh nội tại đáng kinh ngạc của nền kinh tế.
Luận điểm ủng hộ tăng lãi suất: Một thị trường lao động quá thắt chặt với tốc độ tạo việc làm mạnh mẽ sẽ là chất xúc tác hoàn hảo cho vòng xoáy "tiền lương - giá cả". Khi người lao động có thu nhập dồi dào, sức cầu nội địa sẽ duy trì ở mức cao, dung túng cho các doanh nghiệp tiếp tục tăng giá bán. Dữ liệu này cho thấy nền kinh tế hoàn toàn đủ sức chịu đựng thêm một đợt thắt chặt nữa.
Luận điểm ủng hộ giữ nguyên lãi suất: Phe thận trọng có thể cho rằng số liệu việc làm là một chỉ báo có độ trễ (lagging indicator). Sự vững chãi hiện tại không đảm bảo nền kinh tế sẽ miễn nhiễm với các đợt tăng lãi suất. Giữ nguyên lãi suất để có thêm thời gian quan sát độ ngấm của chính sách sẽ là bước đi an toàn.
Dữ liệu Lạm phát PPI và CPI tái gia tốc: Việc PPI chạm 5,4% và Core CPI tăng 0,3% MoM cho thấy công cuộc chống lạm phát của FED đang gặp thách thức lớn.
Luận điểm ủng hộ tăng lãi suất: Bảo vệ uy tín (credibility) là nhiệm vụ sống còn của FED. Bất kỳ sự nương tay nào khi lạm phát có dấu hiệu tái bùng phát sẽ làm mất neo kỳ vọng lạm phát dài hạn. Việc Core CPI tăng mạnh bất chấp lãi suất hiện tại cho thấy chính sách tiền tệ hiện tại có thể vẫn chưa đủ độ "thắt chặt" cần thiết.
Luận điểm ủng hộ giữ nguyên lãi suất: Một số thành viên có thể lập luận rằng phần lớn áp lực tăng giá trong tháng 8 đến từ cú sốc nguồn cung năng lượng. Chính sách tiền tệ truyền thống rất kém hiệu quả trong việc giải quyết lạm phát do đứt gãy nguồn cung. Tăng lãi suất lúc này không thể làm hạ nhiệt giá dầu mà chỉ kìm hãm các hoạt động sản xuất kinh doanh cốt lõi.
Giá dầu neo cao và Cú sốc Địa chính trị: Giá dầu Brent ở mức 107 USD và WTI ở mức 103 USD sẽ gây áp lực lạm phát lớn cho nền kinh tế.
Luận điểm ủng hộ tăng lãi suất: Giá dầu neo cao kéo dài sẽ thẩm thấu qua toàn bộ chuỗi cung ứng, dẫn đến lạm phát chi phí đẩy (cost-push inflation). Nếu ngân hàng trung ương phớt lờ, lạm phát năng lượng sẽ nhanh chóng bám rễ vào lạm phát lõi. Tăng lãi suất là cách duy nhất để nén sức cầu toàn nền kinh tế xuống, qua đó tạo ra sự cân bằng với nguồn cung đang eo hẹp.
Luận điểm ủng hộ giữ nguyên lãi suất: Cú sốc giá dầu tự bản thân nó đóng vai trò như một loại "thuế tiêu dùng". Khi người dân phải chi trả quá nhiều tiền cho xăng xe, họ buộc phải cắt giảm chi tiêu cho các dịch vụ khác. Sự sụt giảm chi tiêu này sẽ tự động làm hạ nhiệt nền kinh tế (demand destruction). Thêm một đợt tăng lãi suất trong bối cảnh này có thể đẩy nền kinh tế rơi thẳng vào kịch bản Đình lạm (Stagflation).
3. Nhận định & Chiến lược giao dịch
Nhìn chung, các dữ liệu kinh tế đều đang ủng hộ cho kịch bản FED tăng lãi suất. Kể từ tháng 6, Team đã liên tục nhận định rằng cách các số liệu kinh tế đang vận hành đang ủng hộ cho kịch bản FED tăng lãi suất vào giai đoạn cuối năm, và đến hiện tại FED chỉ còn khoảng 3 lần họp trong năm để quyết định lộ trình lãi suất.
Với công cụ CME FedWatch, khả năng FED tăng lãi suất trong cuộc họp sắp tới đang tiệm cận mốc 90% và có thể nói thị trường đang vận hành với giả định FED sẽ tăng lãi suất; do đó, các tài sản rủi ro đang bị tái định giá theo lập luận này. Câu hỏi của thị trường lúc này sẽ chuyển dần từ “liệu FED có tăng lãi suất” sang “FED sẽ tăng lãi suất bao nhiêu lần và giữ trong bao lâu”; Team kỳ vọng biểu đồ dot-plot sẽ giải đáp cho chúng ta vấn đề này.
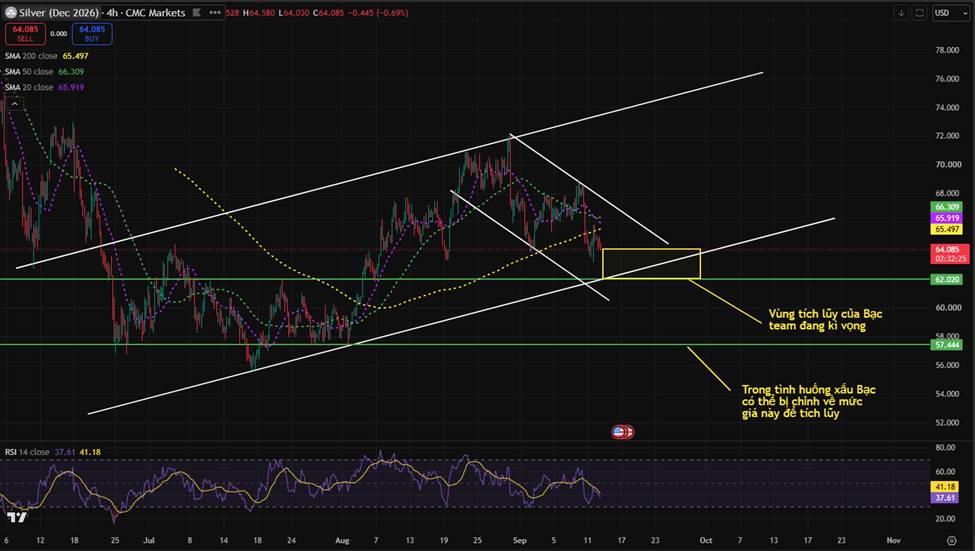
Ở góc độ giao dịch hàng hóa, Team đánh giá rằng kim loại quý (vàng, bạc) sẽ gặp áp lực điều chỉnh trong ngắn hạn khi FED công bố quyết định tăng lãi suất. Team kỳ vọng Bạc sẽ điều chỉnh về vùng 62 để tích lũy, và trong kịch bản tệ nhất sẽ là vùng tích lũy vào tháng 6 ở quanh 57 - 60.
Hình 7: Các vùng tích lũy quan trọng của Bạc theo view của team
Nguồn: Team tổng hợp, Trading View
Tuy nhiên, dù kỳ vọng FED tăng lãi suất, Team đánh giá khả năng FED sẽ khó tăng lãi suất nhanh như mức độ tăng của lạm phát, do đó Team vẫn giữ view kịch bản tăng giá trung hạn của Bạc (tham khảo thesis tăng giá của Bạc trên trang cá nhân của tác giả). Theo view của Team, Bạc sẽ khó bứt phá mạnh trong giai đoạn FED tăng lãi suất (2 - 3 đợt tăng, khả năng kéo dài trong 4 - 6 tháng), nhưng Team cũng không đánh giá cao khả năng Bạc giảm thủng vùng tích lũy vào tháng 6. Do đó, Team cho rằng các nhịp điều chỉnh về vùng giá thấp của Bạc trong giai đoạn tới là cơ hội để mở vị thế Long trong trung hạn, và việc tận dụng các nhịp kéo lên giữa các lần tăng lãi suất của FED để chốt lời sẽ là chiến thuật phù hợp.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích