FRT: Gần 70% doanh thu từ bán thuốc, nhưng thị trường vẫn định giá như tiệm bán điện thoại
Đừng nhìn FRT như một chuỗi bán điện thoại hay laptop nữa. Gần 70% doanh thu hiện tại của họ đến từ việc bán thuốc và vaccine. Cỗ máy Long Châu đang bứt tốc rất nhanh, nhưng thị trường có vẻ vẫn đang định giá FRT theo cái bóng của một doanh nghiệp ICT bão hòa.
Long Châu: Cỗ máy tạo tiền chính
Điểm ăn tiền lớn nhất của FRT lúc này là chuỗi Long Châu. Doanh thu bình quân mỗi nhà thuốc duy trì ổn định ở mức 1,2 tỷ đồng/tháng. Đáng chú ý hơn, hệ thống tiêm chủng của họ đang được đẩy mạnh và số lượng điểm tiêm thực tế đã vượt qua VNVC. Nhờ sở hữu sẵn tệp hơn 20 triệu khách hàng, chi phí mở rộng mô hình tiêm chủng shop-in-shop của Long Châu thấp hơn hẳn việc mở trung tâm độc lập. Y tế là mảng thiết yếu, biên lợi nhuận cao và gần như miễn nhiễm với các chu kỳ kinh tế lên xuống. Đây mới là thứ định hình định giá của FRT trong 1-2 năm tới.
FPT Shop: Thoát cảnh làm gánh nặng
Năm 2023 và đầu năm 2024, FPT Shop từng là cục tạ kéo lùi biên lợi nhuận của toàn công ty do cuộc chiến giá rẻ và chi phí tái cấu trúc. Nhưng sang nửa đầu năm 2026, mảng này đã mang về 202 tỷ đồng lợi nhuận trước thuế. Bằng cách mạnh tay đóng các cửa hàng kém hiệu quả, tối ưu hóa mạng lưới, doanh thu bình quân mỗi điểm bán của FPT Shop đã tăng lên mức 2,2 tỷ đồng/tháng. Họ không còn chạy theo số lượng mà tập trung vào chất lượng sinh lời.
Chất lượng dòng tiền và tài sản
Khám sức khỏe tài chính của FRT, em thấy vài điểm rất sắc nét:
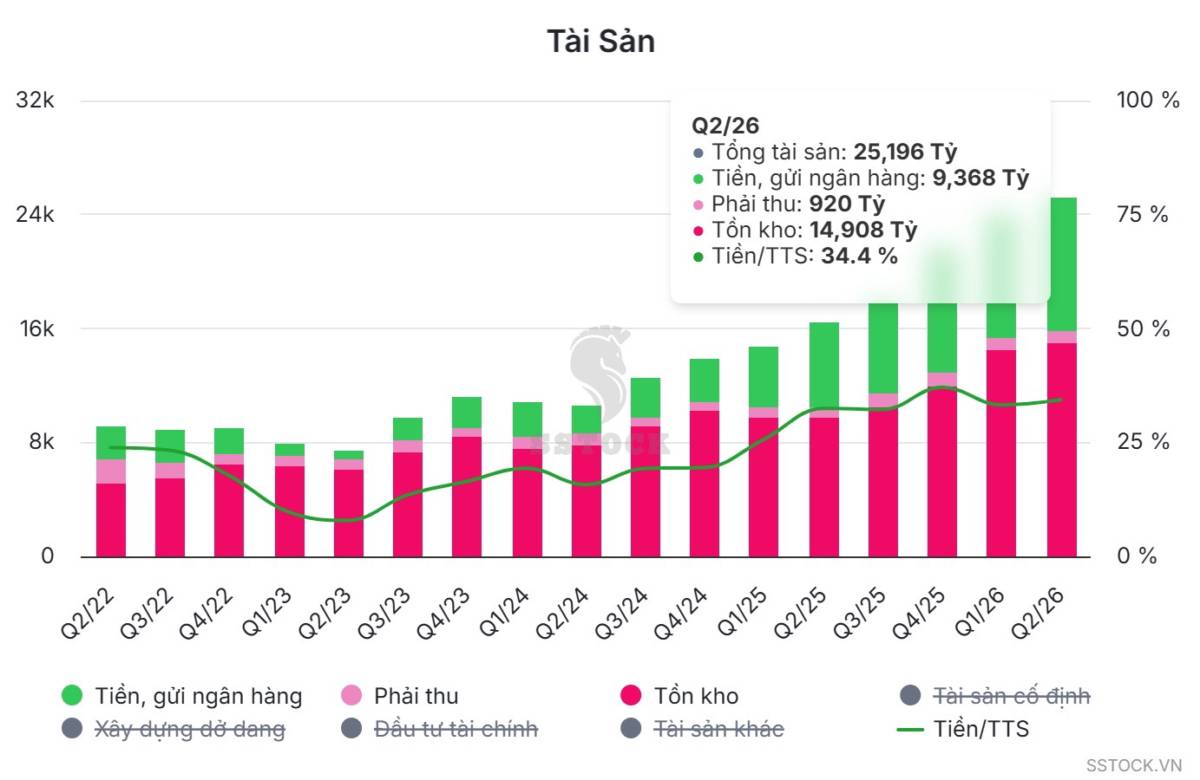
- Tiền mặt dồi dào: Ghi nhận tại Q2/2026, họ cầm hơn 9.300 tỷ đồng tiền mặt và tiền gửi. Dù có khoảng 13.000 tỷ nợ vay ngắn hạn để tài trợ vốn lưu động, nợ ròng thực tế chỉ quanh mức 3.700 tỷ.
- Chất lượng tồn kho tốt: Chu kỳ chuyển đổi tiền mặt đã rút ngắn từ 64 xuống còn 55 ngày. Hàng tồn kho khoảng 15.000 tỷ nhưng trích lập dự phòng giảm giá chỉ vỏn vẹn 0,65%.
- Bán lẻ thu tiền ngay: Khoản phải thu khách hàng chỉ ở mức hơn 700 tỷ đồng. Tiền trao cháo múc, không bị ngâm vốn.
Góc nhìn đầu tư của em
Với kết quả bán niên 2026 đạt doanh thu hơn 30.700 tỷ và lợi nhuận trước thuế trên 1.000 tỷ (tăng 116% cùng kỳ), FRT gần như nắm chắc việc vượt kế hoạch cả năm. Thị trường hiện đang trả mức P/E gộp chung cho FRT, nhưng nếu bóc tách rạch ròi, mảng y tế tăng trưởng nhanh như Long Châu xứng đáng được định giá với P/E 22-25x.
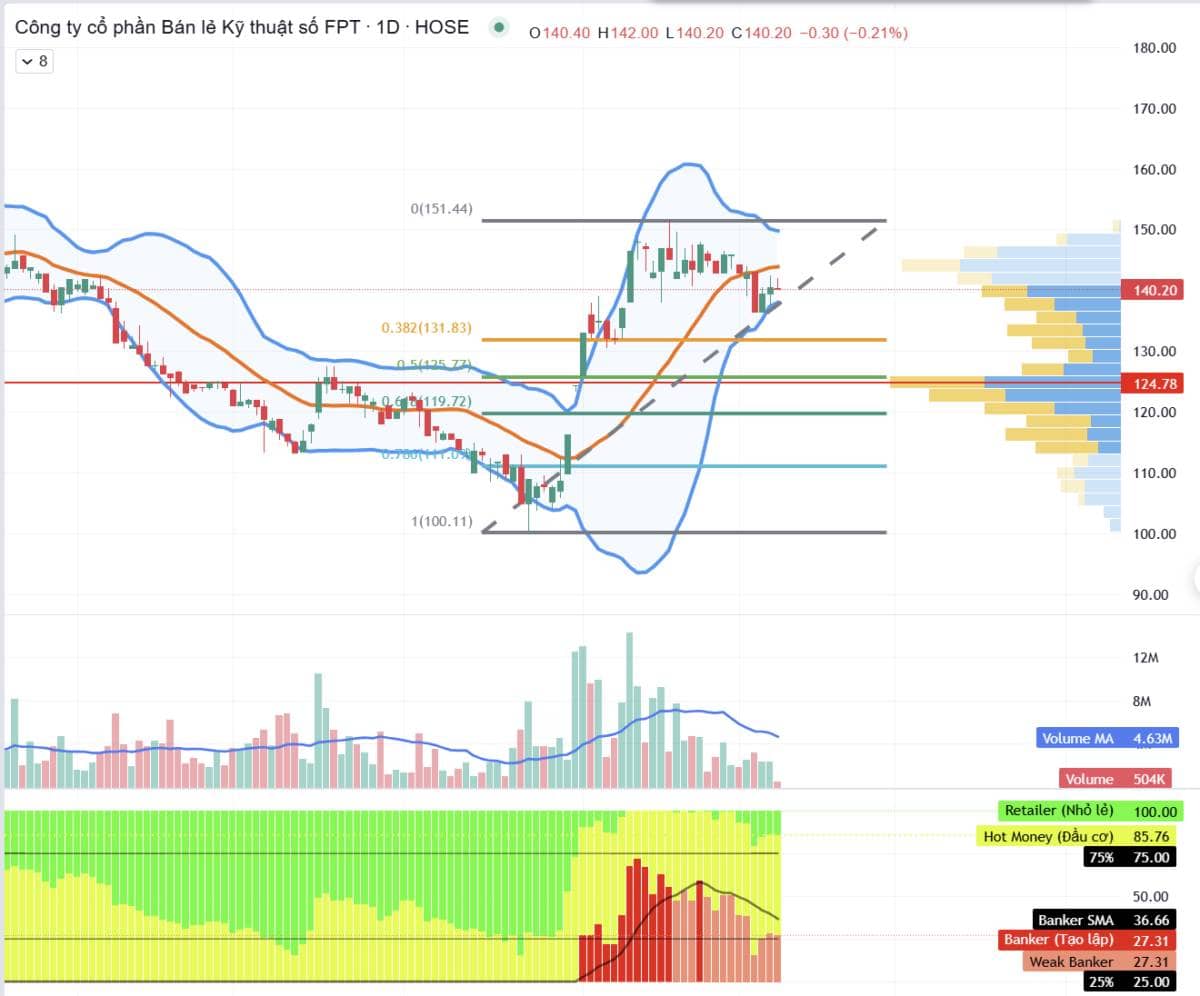
Vùng giá quanh 140.000 - 146.000 VND hiện tại vẫn chưa phản ánh hết tiềm năng của chuỗi y tế. Mức giá mục tiêu hợp lý cho nửa cuối năm nay nằm ở khoảng 180.000 - 187.000 VND. Nếu anh/chị định giải ngân, cứ canh những nhịp thị trường rung lắc ném cổ phiếu về dưới vùng 150.000 đồng để nhặt dần là an toàn nhất.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích