FPT – Tổng hợp các báo cáo của các CTCK sau KQKD quý II/2026
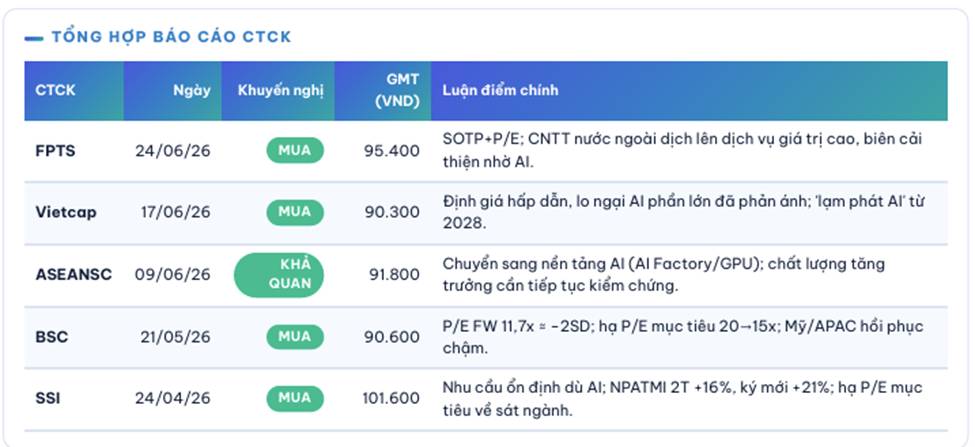
FPT đang được 9/9 công ty chứng khoán duy trì quan điểm tích cực với giá mục tiêu trung vị 92.000 đồng (+37,3% so với thị giá), trong khi định giá đã rơi về vùng thấp nhiều năm. Bài viết tổng hợp 9 báo cáo phân tích công bố từ 21/04 đến 24/06/2026, cập nhật KQKD 6 tháng đầu năm vừa công bố
✨Luận điểm đầu tư
Công nghệ dẫn dắt, ký mới bứt tốc. 6T/2026, lợi nhuận trước thuế tăng 18,1% so với cùng kỳ; khối CNTT nước ngoài tăng 13,4% với giá trị hợp đồng ký mới tăng 32,3% — dẫn dắt bởi thị trường Nhật Bản.
Nhà máy AI bắt đầu sinh lời. Hai nhà máy AI tại Việt Nam và Nhật Bản đạt hiệu suất khai thác trên 90% và có lãi từ quý 2/2026; doanh thu mảng AI/Data tăng 54%, đạt 1.842 tỷ đồng — capex AI bắt đầu chuyển thành dòng tiền.
Định giá về vùng thấp lịch sử. Cổ phiếu đã chiết khấu sâu trong 12 tháng qua:
✨Kết quả kinh doanh 6T/2026
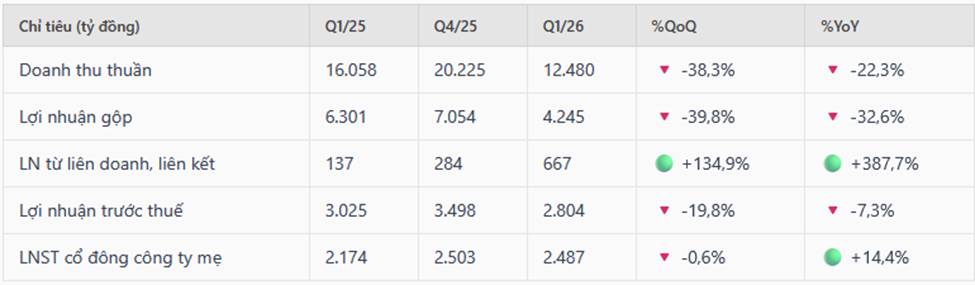
KQKD 6 tháng đầu 2026 (công bố 16–17/07): doanh thu 26.269 tỷ đồng (+12,6%), lợi nhuận trước thuế 5.714 tỷ (+18,1%), lợi nhuận sau thuế cổ đông mẹ 5.055 tỷ (+14,1%). Từ 01/01/2026, FPT hạch toán FPT Telecom (FOX) theo phương pháp vốn chủ sở hữu — doanh thu hợp nhất trên bảng quý dưới đây vì thế giảm mạnh, nhưng lợi nhuận cổ đông mẹ không bị ảnh hưởng.
✨Định giá
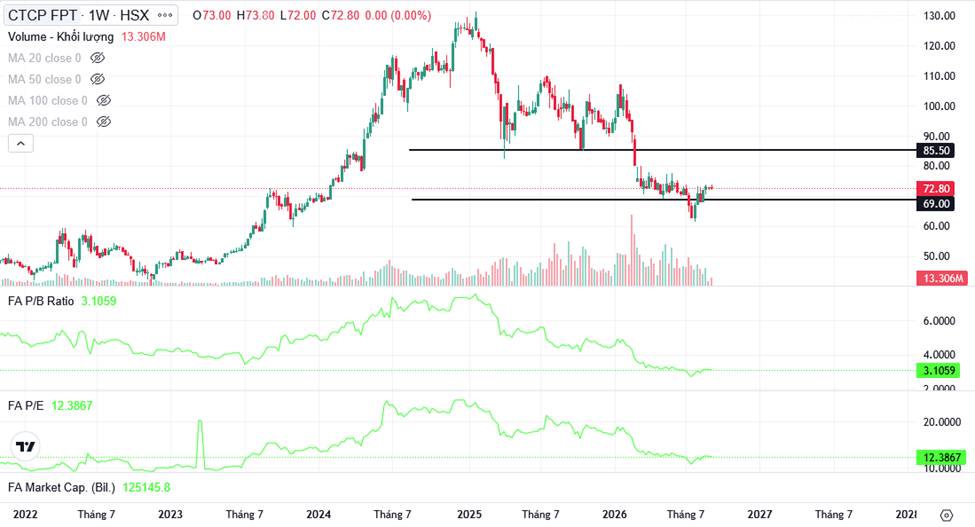
Theo chuỗi định giá 5 năm, P/E hiện tại 11,9x, P/B 3— vùng trung bình – thấp, cách xa đỉnh ~25x của năm 2024, trong khi ROE 24% vượt trội trung vị ngành. So với nhóm CNTT Ấn Độ (P/E dự phóng ~16x), FPT đang chiết khấu khoảng 25%.
✨Quan điểm các CTCK
Các CTCK giữ quan điểm tích cực — nhưng tất cả đều hạ giá mục tiêu so với kỳ trước do nén P/E mục tiêu vì lo ngại tác động của AI lên ngành dịch vụ CNTT.
🟢 GÓC NHÌN TÍCH CỰC
Ký mới nước ngoài 6T/2026 +32,3%; doanh thu AI/Data +54% (1.842 tỷ đồng).
Hai nhà máy AI đạt hiệu suất >90%, có lãi từ Q2/2026 — capex AI thành dòng tiền.
P/E ~11–12x với ROE 24% — chiết khấu ~25% so peers CNTT Ấn Độ.
GÓC NHÌN THẬN TRỌNG
"Giảm phát AI" nén quy mô hợp đồng giá trị thấp đến hết 2027 (Vietcap).
LNTT cốt lõi rơi từ 85,8% về 72,5%; ~40% LNTT Q1/26 đến từ ngoài lõi.
JPY yếu (lãi tỷ giá -80%) và khối ngoại bán ròng >16.600 tỷ từ đầu năm.
Rủi ro cần theo dõi
"Giảm phát AI" kéo dài đến 2027: khách hàng đòi phản ánh lợi ích năng suất vào giá, nén quy mô và biên hợp đồng CNTT giá trị thấp.
Tỷ giá JPY/VND: Nhật chiếm ~35% doanh thu CNTT; JPY yếu đã khiến lãi tỷ giá Q1/26 giảm 80% so cùng kỳ.
Khối ngoại bán ròng hơn 16.600 tỷ đồng từ đầu năm, room ngoại hở ~21% — áp lực cung dai dẳng dù cơ bản ổn định.
Mỹ và APAC hồi phục chậm do địa chính trị; cạnh tranh từ CNTT Ấn Độ; lợi nhuận dịch dần sang đóng góp liên kết.
✨Yếu tố kỹ thuật:
Xu hướng giá: Tích lũy tạo nền vùng 71-73
Vùng hỗ trợ và QTRR
vùng kháng cự mục tiêu: 80-83
Nguồn: Finlens tổng hợp
Nhật Huỳnh – 0385 259 804 (ZL)
Chứng khoán KB Việt Nam
Tuyên bố trách nhiệm
Các thông tin và nhận định trong báo cáo được lập bởi cá nhân tác giả dựa trên các nguồn thông tin đáng tin cậy, có sẵn và mang tính hợp pháp. Tuy nhiên, tác giả không chịu trách nhiệm về độ chính xác của những thông tin này.
Quan điểm, dự báo và những nhận định mang tính tham khảo nhằm mục đích cung cấp thông tin cho nhà đầu tư.
Quý nhà đầu tư cần cập nhật thông tin mới nhất hoặc hỗ trợ giao dịch cũng như phân bổ tài sản có thể liên hệ trực tiếp tác giả.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích