PVS – Cỗ máy backlog tỷ USD bước vào chu kỳ tăng trưởng mới: Định giá còn hấp dẫn, game tăng vốn và loạt catalyst 2026–2030
PVS (Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam) đang bước vào một giai đoạn phát triển mới khi đồng thời hưởng lợi từ chu kỳ đầu tư dầu khí trong nước, các dự án khí – điện quy mô lớn, sự mở rộng của mảng FSO/FPSO và đặc biệt là điện gió ngoài khơi.
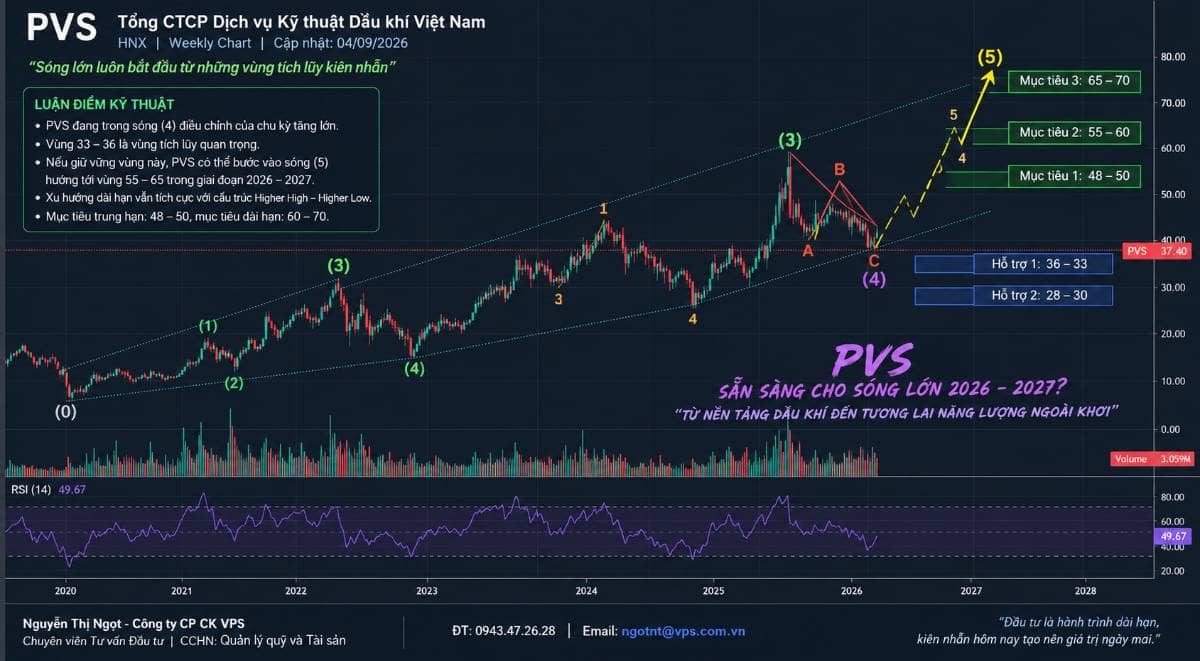
Điểm đáng chú ý là tại vùng giá quanh 37–38 nghìn đồng/cổ phiếu, PVS đang được giao dịch với mức định giá tương đối thấp so với quy mô backlog và triển vọng tăng trưởng trung hạn. Trong khi đó, doanh nghiệp đang chuẩn bị mở rộng năng lực tài chính để tham gia những dự án có giá trị hàng tỷ USD trong giai đoạn 2026–2030.
Kết quả kinh doanh: Lợi nhuận đang tăng tốc
PVS đã có một năm kinh doanh tích cực với doanh thu và lợi nhuận tăng trưởng mạnh. Động lực chính đến từ mảng cơ khí – xây lắp (M&C), các dự án dầu khí và đóng góp ngày càng lớn từ hoạt động quốc tế.
Các số liệu gần đây cho thấy lợi nhuận tiếp tục duy trì xu hướng tích cực. Đáng chú ý, trong quý gần nhất, lợi nhuận tăng trưởng cao hơn tốc độ tăng doanh thu, cho thấy cơ cấu dự án và hiệu quả hoạt động đang được cải thiện.
Đây là điểm quan trọng bởi luận điểm đầu tư PVS hiện nay không chỉ nằm ở kỳ vọng backlog tương lai mà đã bắt đầu được phản ánh vào kết quả kinh doanh thực tế.
Backlog M&C – "mỏ vàng" lớn nhất của PVS
Nếu chỉ chọn một yếu tố quan trọng nhất để đánh giá PVS, đó chính là backlog cơ khí – xây lắp (M&C).
PVS đang sở hữu lượng công việc lớn đến từ nhiều dự án trọng điểm như:
Chuỗi dự án khí – điện Lô B – Ô Môn
Lạc Đà Vàng
Sư Tử Trắng giai đoạn 2B
Các dự án điện gió ngoài khơi trong nước và quốc tế.
Backlog lớn mang lại cho PVS lợi thế rất rõ:
Hợp đồng đã ký → doanh thu được bảo đảm tốt hơn → lợi nhuận có độ nhìn thấy cao hơn → dòng tiền phục vụ tái đầu tư.
Đây là yếu tố giúp PVS khác biệt so với nhiều doanh nghiệp dầu khí khác vốn phụ thuộc nhiều hơn vào biến động giá dầu.
Lô B – Ô Môn: Động lực tăng trưởng trung hạn
Lô B – Ô Môn là một trong những dự án dầu khí lớn nhất Việt Nam trong nhiều năm trở lại đây.
PVS tham gia trực tiếp vào các gói thầu kỹ thuật và xây lắp, vì vậy khi dự án được triển khai đồng bộ, doanh nghiệp sẽ có khối lượng công việc lớn kéo dài nhiều năm.
Điểm tích cực là ngoài Lô B, PVS còn có nhiều dự án khác đang triển khai. Điều này giúp doanh nghiệp không phụ thuộc hoàn toàn vào một dự án đơn lẻ mà hình thành một danh mục công việc tương đối đa dạng.
FSO/FPSO – Nguồn lợi nhuận ổn định
Một trong những điểm mạnh của PVS là cơ cấu lợi nhuận không chỉ dựa vào M&C.
Mảng FSO/FPSO mang lại dòng tiền ổn định hơn nhờ các hợp đồng thuê dài hạn. Trong những năm tới, các dự án mới có thể tiếp tục đóng góp lợi nhuận, giúp cân bằng tính chu kỳ của mảng xây lắp.
Nếu M&C là "động cơ tăng trưởng", thì FSO/FPSO chính là "bộ giảm xóc" giúp chất lượng lợi nhuận của PVS ổn định hơn.
Điện gió ngoài khơi – Trụ cột tăng trưởng mới
PVS đang từng bước chuyển mình từ doanh nghiệp dịch vụ dầu khí truyền thống thành nhà cung cấp dịch vụ kỹ thuật cho lĩnh vực năng lượng ngoài khơi.
Kinh nghiệm chế tạo chân đế, trạm biến áp ngoài khơi và thi công công trình biển giúp doanh nghiệp có lợi thế cạnh tranh khi thị trường điện gió ngoài khơi phát triển.
PVS đã tham gia các dự án quốc tế và đang hướng tới nhiều thị trường mới. Trong dài hạn, điện gió ngoài khơi có thể trở thành một trụ cột tăng trưởng thứ hai bên cạnh dầu khí.
Game tăng vốn – Cần nhìn đúng bản chất
Đây là catalyst được nhiều nhà đầu tư quan tâm.
Tại ĐHĐCĐ 2026, PVS đã thông qua phương án phát hành cổ phiếu để trả cổ tức năm 2025 với tỷ lệ 20%, tức cổ đông sở hữu 100 cổ phiếu sẽ nhận thêm 20 cổ phiếu mới.
Sau đợt phát hành này, vốn điều lệ dự kiến tăng từ khoảng 5.114 tỷ đồng lên hơn 6.137 tỷ đồng.
Điều quan trọng là cần phân biệt:
Đã được thông qua và triển khai
Cổ tức bằng cổ phiếu tỷ lệ 20%.
Tăng vốn điều lệ thêm khoảng 20%.
Định hướng dài hạn
Ban lãnh đạo PVS từng chia sẻ định hướng tăng quy mô vốn điều lệ lên khoảng 9.000 tỷ đồng và có thể tới 15.000 tỷ đồng trong giai đoạn 2026–2030 để đáp ứng nhu cầu đầu tư lớn.
Đây là định hướng tăng vốn dài hạn, chưa phải một phương án phát hành cụ thể đã được ĐHĐCĐ thông qua.
Nguồn vốn bổ sung dự kiến phục vụ cho:
FSO/FPSO
Điện gió ngoài khơi
Cáp ngầm
Xuất khẩu điện
Mở rộng năng lực thi công
Các dự án dầu khí và năng lượng mới.
Như vậy, câu chuyện tăng vốn của PVS nên được nhìn theo hướng:
Tăng vốn để có đủ năng lực tài chính nhận các hợp đồng lớn hơn, chứ không đơn thuần là pha loãng cổ đông.
Tất nhiên, nhà đầu tư vẫn cần theo dõi tốc độ tăng EPS sau pha loãng. Nếu lợi nhuận tăng nhanh hơn số lượng cổ phiếu, việc tăng vốn sẽ trở thành đòn bẩy tăng trưởng thay vì tạo áp lực lên giá trị cổ đông.
Catalyst chuyển sàn HOSE
Một catalyst khác đáng chú ý là kế hoạch chuyển niêm yết từ HNX sang HOSE.
Nếu quá trình này được triển khai thành công, PVS có thể được hưởng lợi từ:
Khả năng tiếp cận nhà đầu tư tổ chức tốt hơn.
Thanh khoản được cải thiện.
Mức độ nhận diện cao hơn.
Thuận lợi hơn trong việc được các quỹ đầu tư theo dõi.
Đây là yếu tố có thể hỗ trợ quá trình re-rating định giá trong trung hạn.
Câu chuyện FTSE và dòng tiền ngoại
PVS đã được đưa vào một bộ chỉ số FTSE liên quan đến thị trường Việt Nam, cho thấy cổ phiếu ngày càng đáp ứng tốt hơn các tiêu chí về vốn hóa, thanh khoản và khả năng tiếp cận của nhà đầu tư nước ngoài.
Tuy nhiên, cần lưu ý rằng việc được thêm vào bộ chỉ số này không đồng nghĩa ngay lập tức với việc các ETF lớn phải mua mạnh PVS.
Để trở thành cổ phiếu hút vốn ngoại mạnh hơn, PVS vẫn cần tiếp tục cải thiện thanh khoản, vốn hóa và khả năng tiếp cận của nhà đầu tư nước ngoài.
Dù vậy, đây vẫn là một tín hiệu tích cực cho câu chuyện dài hạn.
Định giá: Vùng giá hiện tại có gì hấp dẫn?
Tại vùng giá khoảng 37–38 nghìn đồng/cổ phiếu, PVS đang giao dịch với:
P/E khoảng 9 lần
P/B khoảng 1,2 lần
Điểm hấp dẫn hơn nằm ở khả năng EPS tiếp tục tăng trong vài năm tới nhờ backlog lớn, FSO/FPSO và điện gió ngoài khơi. Nếu lợi nhuận tăng trưởng đồng thời thị trường nâng mức định giá từ khoảng 9x lên 11–13x, dư địa tăng giá sẽ đáng kể hơn nhiều so với việc chỉ dựa vào tăng trưởng lợi nhuận.
Những rủi ro cần theo dõi
Bên cạnh triển vọng tích cực, nhà đầu tư cũng cần lưu ý:
Biên lợi nhuận mảng M&C không cao có thể chịu ảnh hưởng bởi chi phí thi công.
Tiến độ các dự án lớn có thể chậm hơn kỳ vọng.
Tăng vốn bằng cổ phiếu làm tăng số lượng cổ phiếu lưu hành, do đó EPS sau pha loãng là chỉ tiêu cần theo dõi.
Một số khoản lợi nhuận có thể mang tính bất thường, vì vậy nên đánh giá thêm lợi nhuận cốt lõi.
Quan điểm đầu tư
PVS hiện không còn đơn thuần là một cổ phiếu dầu khí truyền thống.
Doanh nghiệp đang đứng ở giao điểm của nhiều câu chuyện tăng trưởng:
Dầu khí → M&C → FSO/FPSO → điện gió ngoài khơi → mở rộng thị trường quốc tế → tăng vốn để nâng năng lực tài chính → chuyển HOSE → cơ hội thu hút dòng vốn tổ chức.
Ở vùng giá quanh 37–38 nghìn đồng, mức định giá khoảng 9 lần lợi nhuận chưa phản ánh đầy đủ toàn bộ các catalyst nếu backlog tiếp tục chuyển hóa thành doanh thu và lợi nhuận trong giai đoạn 2026–2030.
Nhà đầu tư lưu ý
Thích
1
Bình luận
1
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích