SIP: Dòng tiền cho thuê đất khu công nghiệp phục hồi, nhưng áp lực nợ vay đang tăng dần
Công ty cổ phần Đầu tư Sài Gòn VRG (SIP) đã công bố kết quả kinh doanh 6 tháng đầu năm 2026 với doanh thu thuần đạt 4,57 nghìn tỷ đồng, tăng 12% so với cùng kỳ, và lợi nhuận sau thuế cổ đông công ty mẹ đạt 721 tỷ đồng, tăng 18%. Mức tăng trưởng này đến từ ba mảng hoạt động chính là phân phối điện nước, cho thuê đất khu công nghiệp và kinh doanh bất động sản dân dụng, trong đó hai mảng đầu vẫn giữ vai trò trụ cột về quy mô doanh thu.
Phân phối điện, nước cho các khu công nghiệp tiếp tục là nguồn thu lớn nhất của SIP, đạt 3,68 nghìn tỷ đồng trong nửa đầu năm, tăng 9% so với cùng kỳ, nhờ số lượng khách thuê đất tại các khu công nghiệp của công ty tăng lên từ các hợp đồng ký mới trong giai đoạn 2024-2025, kéo theo nhu cầu tiêu thụ điện nước phục vụ sản xuất tăng tương ứng. Đây là mảng có biên lợi nhuận gộp khá mỏng, chỉ khoảng 8,56%, do bản chất là hoạt động phân phối tiện ích chứ không phải hoạt động tạo giá trị gia tăng cao, nên dù đóng góp phần lớn doanh thu, tỷ trọng đóng góp vào lợi nhuận gộp lại thấp hơn đáng kể so với mảng cho thuê đất.
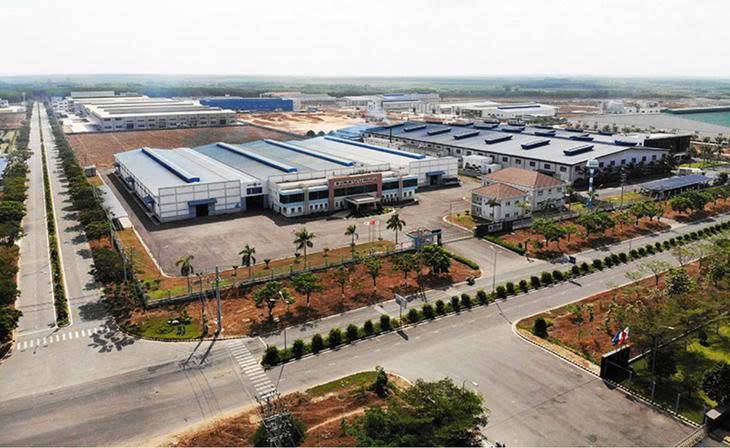
Ngược lại, cho thuê đất và hạ tầng khu công nghiệp tuy chỉ mang về 226 tỷ đồng doanh thu, tăng 8% so với cùng kỳ, nhưng lại là mảng đóng góp lợi nhuận gộp đáng kể nhờ biên lợi nhuận gộp duy trì ở mức cao, khoảng 69%, tương đương mức bình quân giai đoạn 2024-2025. Biên lợi nhuận cao này phản ánh lợi thế quỹ đất mà công ty đã tích lũy từ trước, khi chi phí đền bù giải phóng mặt bằng và đầu tư hạ tầng cơ bản đã được phân bổ dần theo vòng đời dự án. Mảng kinh doanh bất động sản dân dụng tại khu dân cư Phước Đông cũng ghi nhận 71 tỷ đồng doanh thu bàn giao sản phẩm thấp tầng, cải thiện so với việc chưa có sản phẩm mở bán cùng kỳ năm ngoái, với biên lợi nhuận gộp cao nhờ lợi thế chi phí đầu tư thấp.
Về chất lượng lợi nhuận, cần tách bạch rõ phần đóng góp từ hoạt động kinh doanh cốt lõi và phần thu nhập ngoài hoạt động chính. Lợi nhuận thuần từ hoạt động kinh doanh trong 6 tháng đạt 636 tỷ đồng, tăng 15% so với cùng kỳ, phản ánh đúng thực chất tăng trưởng từ mảng tiện ích và cho thuê đất. Tuy nhiên, kết quả lợi nhuận sau thuế cuối cùng còn được hỗ trợ bởi 403 tỷ đồng thu nhập tài chính, chủ yếu từ lãi tiền gửi ngân hàng và lãi hợp đồng hợp tác kinh doanh trên tổng số dư cho vay khoảng 12,3 nghìn tỷ đồng, cùng 76 tỷ đồng lợi nhuận khác đến từ thanh lý hợp đồng hợp tác đầu tư. Khoản lợi nhuận khác này mang tính chất không thường xuyên, không phản ánh năng lực sinh lời lặp lại từ hoạt động kinh doanh chính, nên nhà đầu tư cần lưu ý khi đánh giá tính bền vững của mức tăng trưởng lợi nhuận chung.
Điểm đáng chú ý trong nửa đầu năm là hoạt động bán hàng cho thuê đất đã cho thấy dấu hiệu phục hồi rõ rệt. Trong 6 tháng, SIP ký được các hợp đồng cho thuê mới với diện tích 48 ha tại khu công nghiệp Phước Đông và khu công nghiệp Lộc An - Bình Sơn, tương đương 75% tổng diện tích cho thuê kỳ vọng cho cả năm 2026. Doanh thu chưa thực hiện dài hạn tại cuối quý 2/2026 đạt 13,5 nghìn tỷ đồng, tiếp tục duy trì đà tăng trưởng, cho thấy công ty đã có sẵn nguồn thu tương lai được đảm bảo bởi các hợp đồng đã ký, đây là nền tảng quan trọng để duy trì kết quả kinh doanh tích cực trong nửa cuối năm mà không phụ thuộc vào việc phải tìm kiếm khách thuê mới ngay lập tức.
Diễn biến chi phí tài chính trong quý 2/2026 là yếu tố cần theo dõi. Chi phí lãi vay trong quý tăng tới 78% so với cùng kỳ và tăng 26% so với quý trước, khi công ty gia tăng vay dài hạn để tài trợ cho các dự án hạ tầng khu công nghiệp hiện tại. Tỷ lệ tổng nợ trên vốn chủ sở hữu tại cuối quý 2 đã tăng lên 102%, so với mức 75% của quý trước đó, phản ánh công ty đang trong giai đoạn đẩy mạnh đầu tư mở rộng quỹ đất và hạ tầng. Đây là điều dễ hiểu với một doanh nghiệp khu công nghiệp đang ở giai đoạn phát triển dự án mới, nhưng cũng đồng nghĩa với việc chi phí vốn sẽ là biến số cần quan sát nếu mặt bằng lãi suất tiếp tục neo ở mức cao trong các quý tới.
Về triển vọng nửa cuối năm, động lực tăng trưởng dự kiến vẫn xoay quanh hai mảng cốt lõi. Doanh thu từ cung cấp điện nước cho khách hàng tại khu công nghiệp thường có tính mùa vụ, với quý 3 là giai đoạn cao điểm tiêu thụ điện trong năm, trong khi doanh thu từ cho thuê đất khu công nghiệp sẽ tiếp tục được ghi nhận dựa trên các hợp đồng đã ký chính thức trong giai đoạn 2025-2026. Riêng mảng kinh doanh bất động sản dân dụng tại dự án Phước Đông được dự báo sẽ ghi nhận doanh thu khiêm tốn hơn trong quý 3, phản ánh bối cảnh thị trường bất động sản nhà ở nói chung đang gặp khó khăn ngắn hạn khi mặt bằng lãi suất vẫn neo ở mức cao, khiến sức mua có phần chững lại.
Tính chung cả năm 2026, nếu duy trì được tốc độ ký hợp đồng cho thuê đất như nửa đầu năm và nhu cầu tiêu thụ điện nước tại các khu công nghiệp tiếp tục ổn định, doanh thu và lợi nhuận gộp của công ty có cơ sở để tiếp nối đà tăng trưởng đã thiết lập. Tuy vậy, phần đóng góp từ các khoản thu nhập ngoài hoạt động cốt lõi, đặc biệt là lợi nhuận từ thanh lý hợp đồng hợp tác đầu tư, không nên được xem là yếu tố lặp lại hàng năm, và biến động chi phí lãi vay trong bối cảnh công ty đang tăng vay nợ để đầu tư dự án cũng là yếu tố cần tiếp tục theo dõi sát trong các quý tới, bên cạnh diễn biến thực tế của thị trường bất động sản dân dụng vốn đang chịu áp lực từ lãi suất.
Nhà đầu tư quan tâm đến cổ phiếu SIP và các cơ hội đầu tư khác có thể liên hệ Duy Anh qua trang bio để được tư vấn chi tiết hơn.





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích