Lợi suất trái phiếu Mỹ 30 năm vượt 5,3%: Tín hiệu cảnh báo mới đối với thị trường hàng hóa
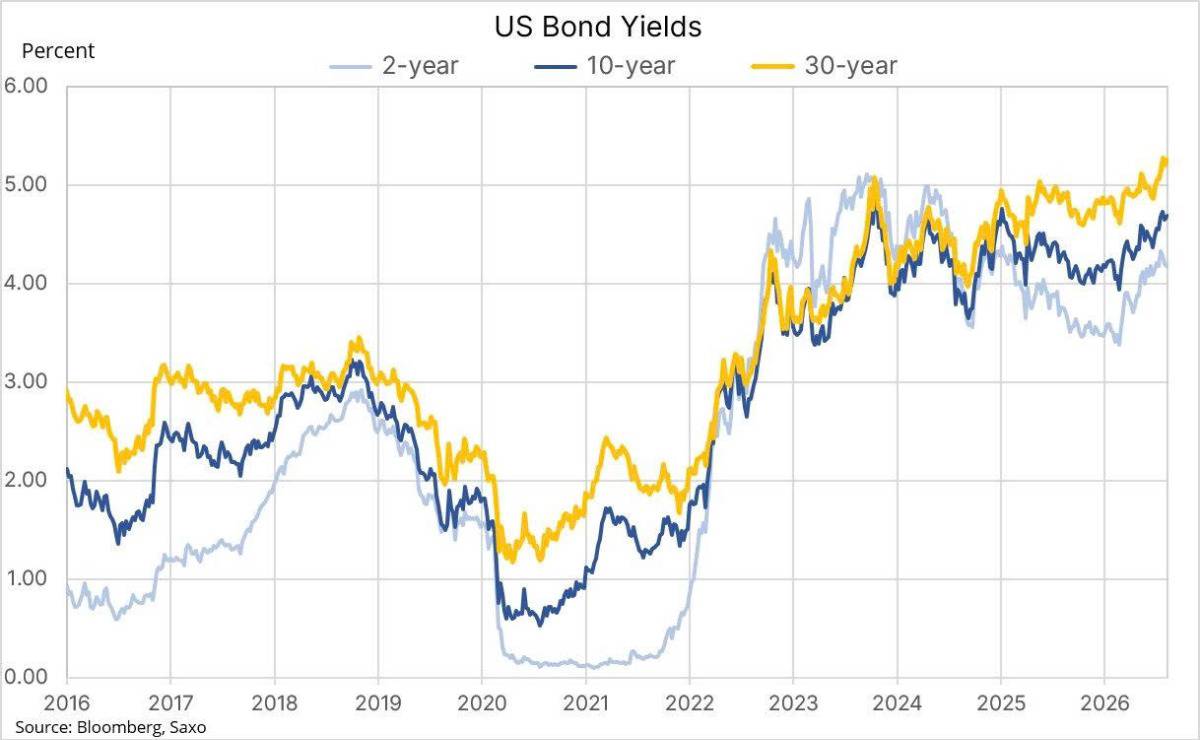
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm tăng lên 5,327% trong phiên 18/8, mức cao nhất kể từ năm 2007, khi thị trường đồng thời đối mặt với ba sức ép: rủi ro địa chính trị gia tăng, giá dầu vượt 90 USD/thùng và lo ngại ngày càng lớn về quy mô phát hành nợ của Chính phủ Mỹ. Đà bán tháo trái phiếu dài hạn diễn ra ngay cả khi các dữ liệu kinh tế gần đây cho thấy tăng trưởng có dấu hiệu chậm lại và kỳ vọng về chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) đã bớt cứng rắn.
Lợi suất kỳ hạn 10 năm cũng tăng 1,7 điểm cơ bản lên 4,739%, củng cố áp lực lên định giá tài sản trên toàn cầu. Diễn biến tại Mỹ đồng thời lan sang các thị trường trái phiếu lớn khác. Lợi suất trái phiếu Chính phủ Nhật Bản kỳ hạn 10 năm lên mức cao nhất trong khoảng ba thập kỷ, trong khi lợi suất Bund 10 năm của Đức đã đạt mức cao nhất kể từ năm 2011 và lợi suất trái phiếu Pháp kỳ hạn 10 năm lên mức cao nhất trong 17 năm.
Đối với nhà đầu tư hàng hóa, đây là một tín hiệu đáng chú ý bởi lợi suất thực, đồng USD, giá dầu và kỳ vọng lạm phát đang cùng lúc trở thành những biến số có khả năng chi phối dòng vốn vào hàng hóa trong nửa cuối năm.
Dầu mỏ trở lại tâm điểm của câu chuyện lạm phát
Động lực trực tiếp nhất đối với lợi suất trái phiếu là sự gia tăng của giá năng lượng trong bối cảnh xung đột Mỹ-Iran chưa có dấu hiệu hạ nhiệt. Giá dầu đã vượt 90 USD/thùng khi các cuộc đàm phán nhằm chấm dứt chiến tranh rơi vào bế tắc và rủi ro đối với dòng chảy dầu qua eo biển Hormuz tiếp tục gia tăng.
Đối với thị trường tài chính, vấn đề không chỉ nằm ở mức giá dầu hiện tại mà ở nguy cơ cú sốc năng lượng truyền sang lạm phát cơ bản.
Nếu chi phí vận tải, nhiên liệu và đầu vào sản xuất tiếp tục tăng, kỳ vọng lạm phát có thể được điều chỉnh cao hơn. Điều này buộc nhà đầu tư trái phiếu phải yêu cầu mức lợi suất cao hơn để bù đắp rủi ro mất giá thực của dòng tiền trong tương lai.
Cơ chế truyền dẫn có thể được khái quát:
Dầu tăng → kỳ vọng lạm phát tăng → lợi suất trái phiếu tăng → USD và chi phí vốn biến động → dòng vốn hàng hóa thay đổi.
Đây là lý do giá dầu hiện không còn chỉ là câu chuyện của riêng thị trường năng lượng. Đối với các thị trường như vàng, bạc, đồng, ngô, đậu tương và lúa mì, biến động của lợi suất và USD có thể nhanh chóng thay đổi tương quan cung – cầu tài chính đang chi phối giá.
Lợi suất dài hạn tăng dù kỳ vọng Fed bớt cứng rắn
Điểm đáng chú ý nhất của diễn biến hiện tại là lợi suất dài hạn đang đi lên không hoàn toàn vì kỳ vọng Fed duy trì lãi suất cao.
Trong một thị trường bình thường, nếu dữ liệu kinh tế suy yếu và nhà đầu tư kỳ vọng Fed nới lỏng chính sách, lợi suất trái phiếu thường có xu hướng giảm. Tuy nhiên, lần này lợi suất kỳ hạn dài vẫn tăng, cho thấy thị trường đang định giá thêm một yếu tố khác: term premium, hay phần bù mà nhà đầu tư yêu cầu để nắm giữ trái phiếu dài hạn.
Phần bù này chịu ảnh hưởng bởi nhiều yếu tố, trong đó có lạm phát, rủi ro tài khóa, nguồn cung trái phiếu và bất ổn địa chính trị.
Với nhà đầu tư hàng hóa, đây là sự thay đổi quan trọng.
Nếu lợi suất tăng chủ yếu vì Fed hawkish, thị trường có thể kỳ vọng đây là một chu kỳ ngắn khi chính sách tiền tệ đảo chiều. Nhưng nếu lợi suất tăng vì term premium, xu hướng có thể kéo dài hơn và tạo ra áp lực lớn hơn đối với các tài sản nhạy cảm với lãi suất.
Nói cách khác, thị trường đang chuyển từ câu chuyện “Fed sẽ làm gì?” sang câu hỏi rộng hơn: “Nhà đầu tư muốn được trả bao nhiêu để nắm giữ nợ dài hạn của Mỹ?”
Nguồn cung trái phiếu trở thành vấn đề ngày càng lớn
Bên cạnh địa chính trị và dầu mỏ, áp lực tài khóa đang trở thành một động lực mang tính cấu trúc.
Chính phủ Mỹ cần duy trì lượng phát hành lớn để tài trợ thâm hụt ngân sách, trong khi khu vực doanh nghiệp, đặc biệt là các tập đoàn công nghệ và AI quy mô lớn, cũng đang bước vào một chu kỳ đầu tư vốn lớn.
Nhu cầu vốn cho trung tâm dữ liệu, chip bán dẫn, điện năng và hạ tầng AI đang tăng nhanh. Điều này khiến Chính phủ Mỹ và khu vực doanh nghiệp cùng cạnh tranh để thu hút nguồn vốn trên thị trường.
Khi nguồn cung tài sản nợ tăng nhanh hơn nhu cầu, thị trường sẽ yêu cầu mức lợi suất cao hơn để hấp thụ lượng phát hành mới.
Hai cuộc đấu giá Kho bạc Mỹ gần đây đã phản ánh phần nào áp lực này. Trái phiếu kỳ hạn 10 năm được đấu giá với lợi suất 4,683%, mức cao nhất trong 19 năm, trong khi trái phiếu 30 năm đạt 5,216%, mức cao nhất trong 25 năm.
Đối với thị trường, đây là một tín hiệu quan trọng hơn một biến động lợi suất trong ngày. Các cuộc đấu giá là phép thử trực tiếp đối với khả năng hấp thụ nguồn cung trái phiếu của hệ thống tài chính.
Nếu nhà đầu tư tiếp tục yêu cầu lợi suất cao hơn trong các phiên đấu giá tiếp theo, thị trường có thể phải đối mặt với một vòng xoáy:
Nợ tăng → phát hành tăng → lợi suất tăng → chi phí trả lãi tăng → áp lực tài khóa tăng → nhu cầu phát hành tiếp tục tăng.
Đây là một trong những rủi ro dài hạn lớn nhất đối với thị trường trái phiếu Mỹ.
Điều gì xảy ra với hàng hóa nếu lợi suất tiếp tục tăng?
Đối với nhà đầu tư hàng hóa, tác động của lợi suất không đồng nhất giữa các nhóm tài sản.
Vàng và kim loại quý thường nhạy cảm nhất với lợi suất thực. Khi lợi suất thực tăng, chi phí cơ hội của việc nắm giữ tài sản không sinh lãi như vàng tăng lên.
Đồng và nhóm kim loại công nghiệp nhạy cảm hơn với triển vọng tăng trưởng và điều kiện tài chính. Lợi suất dài hạn cao kéo theo chi phí vốn cao hơn, có thể gây sức ép lên đầu tư, xây dựng và hoạt động công nghiệp nếu xu hướng kéo dài.
Trong khi đó, nông sản chịu ảnh hưởng gián tiếp hơn nhưng không kém phần quan trọng. USD mạnh lên do lợi suất Mỹ tăng có thể gây sức ép lên giá hàng hóa niêm yết bằng USD, đồng thời ảnh hưởng đến sức mua của các quốc gia nhập khẩu.
Tuy nhiên, với ngô, đậu tương và lúa mì, yếu tố tiền tệ chỉ là một phần . Thời tiết, năng suất, tồn kho, xuất khẩu Mỹ, nhu cầu thức ăn chăn nuôi và chính sách thương mại vẫn có thể tạo ra những biến động lớn hơn trong từng giai đoạn.
Dầu là trường hợp đặc biệt. Trong khi lợi suất cao thường gây sức ép lên hàng hóa thông qua chi phí vốn và USD, một cú sốc nguồn cung dầu lại có thể đồng thời làm tăng giá năng lượng và kỳ vọng lạm phát. Vì vậy, dầu có thể trở thành chính yếu tố khiến lợi suất tiếp tục tăng.
Rủi ro lớn nhất là kịch bản “stagflation”
Thị trường hiện đang phải theo dõi một kịch bản khó xử lý: lạm phát tăng trở lại trong khi tăng trưởng kinh tế suy yếu.
Nếu căng thẳng Mỹ-Iran tiếp tục kéo dài, giá dầu duy trì trên 90 USD/thùng và hoạt động vận chuyển qua Hormuz bị gián đoạn, cú sốc năng lượng có thể làm tăng chi phí của nền kinh tế toàn cầu.
Trong khi đó, lãi suất dài hạn cao và điều kiện tài chính thắt chặt lại có thể làm giảm đầu tư và tiêu dùng.
Kết quả là nền kinh tế có thể tiến gần hơn tới trạng thái stagflation.
Đối với nhà đầu tư hàng hóa, đây là môi trường phân hóa mạnh.
Năng lượng có thể hưởng lợi từ cú sốc nguồn cung. Ngược lại, các kim loại công nghiệp và một số nhóm hàng hóa nhạy cảm với tăng trưởng có thể chịu áp lực nếu chi phí vốn cao bắt đầu làm suy yếu nhu cầu.
Thị trường cần theo dõi điều gì tiếp theo?
Trong những tuần tới, nhà đầu tư hàng hóa nên tập trung vào bốn biến số chính.
Thứ nhất, giá dầu. Nếu dầu tiếp tục duy trì trên 90 USD/thùng, áp lực lạm phát sẽ khó biến mất và lợi suất dài hạn có thể tiếp tục được hỗ trợ.
Thứ hai, lợi suất 10 năm và 30 năm của Mỹ. Đây là thước đo quan trọng để đánh giá liệu thị trường đang đối mặt với một đợt tăng lợi suất ngắn hạn hay một xu hướng tái định giá dài hạn.
Thứ ba, đồng USD. Sự kết hợp giữa lợi suất Mỹ cao và USD mạnh thường tạo ra môi trường khó khăn hơn đối với hàng hóa định giá bằng USD.
Thứ tư, các cuộc đấu giá Kho bạc Mỹ. Nhu cầu thực tế đối với trái phiếu dài hạn sẽ cho thấy thị trường có sẵn sàng hấp thụ lượng cung ngày càng lớn mà không đòi hỏi mức lợi suất cao hơn hay không.
Việc lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm vượt 5,3% đang đánh dấu một bước ngoặt đáng chú ý đối với thị trường tài chính toàn cầu. Động lực phía sau không còn đơn thuần là chính sách của Fed, mà là sự kết hợp giữa rủi ro lạm phát từ dầu mỏ, bất ổn địa chính trị, nguồn cung nợ Mỹ và nhu cầu vốn ngày càng lớn của khu vực doanh nghiệp.
Đối với thị trường hàng hóa, tác động sẽ không diễn ra theo một chiều.
Dầu đối mặt với rủi ro nguồn cung nhưng lại có khả năng trở thành nguồn gây áp lực lạm phát. Vàng đứng giữa hai lực kéo của lợi suất thực và nhu cầu trú ẩn. Kim loại công nghiệp nhạy cảm với chi phí vốn và triển vọng tăng trưởng. Trong khi đó, nông sản có thể chịu ảnh hưởng từ USD và dòng vốn, nhưng các yếu tố cung – cầu vật chất vẫn là biến số quyết định.
Điểm quan trọng nhất đối với nhà đầu tư lúc này là không nên chỉ nhìn vào kỳ vọng Fed.
Thị trường đang cho thấy một câu chuyện lớn hơn: kỷ nguyên của lợi suất dài hạn thấp có thể đang dần kết thúc.
Nếu lợi suất Mỹ tiếp tục duy trì ở vùng cao trong khi giá dầu và rủi ro địa chính trị chưa hạ nhiệt, chi phí vốn toàn cầu sẽ trở thành một biến số ngày càng quan trọng trong việc định giá hàng hóa. Và với các nhà giao dịch, việc theo dõi đồng thời US Treasury – USD – dầu – lạm phát có thể trở nên quan trọng không kém việc theo dõi riêng từng biểu đồ hàng hóa.
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ2
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích