Chúng ta phải làm gì để giảm dư nợ bất động sản xuống mức thấp nhất có thể?
Vì sao tôi lại nói vậy? Nếu nhìn lại những số liệu cơ bản dưới đây, chúng ta sẽ thấy một vấn đề rất đáng để quan tâm.
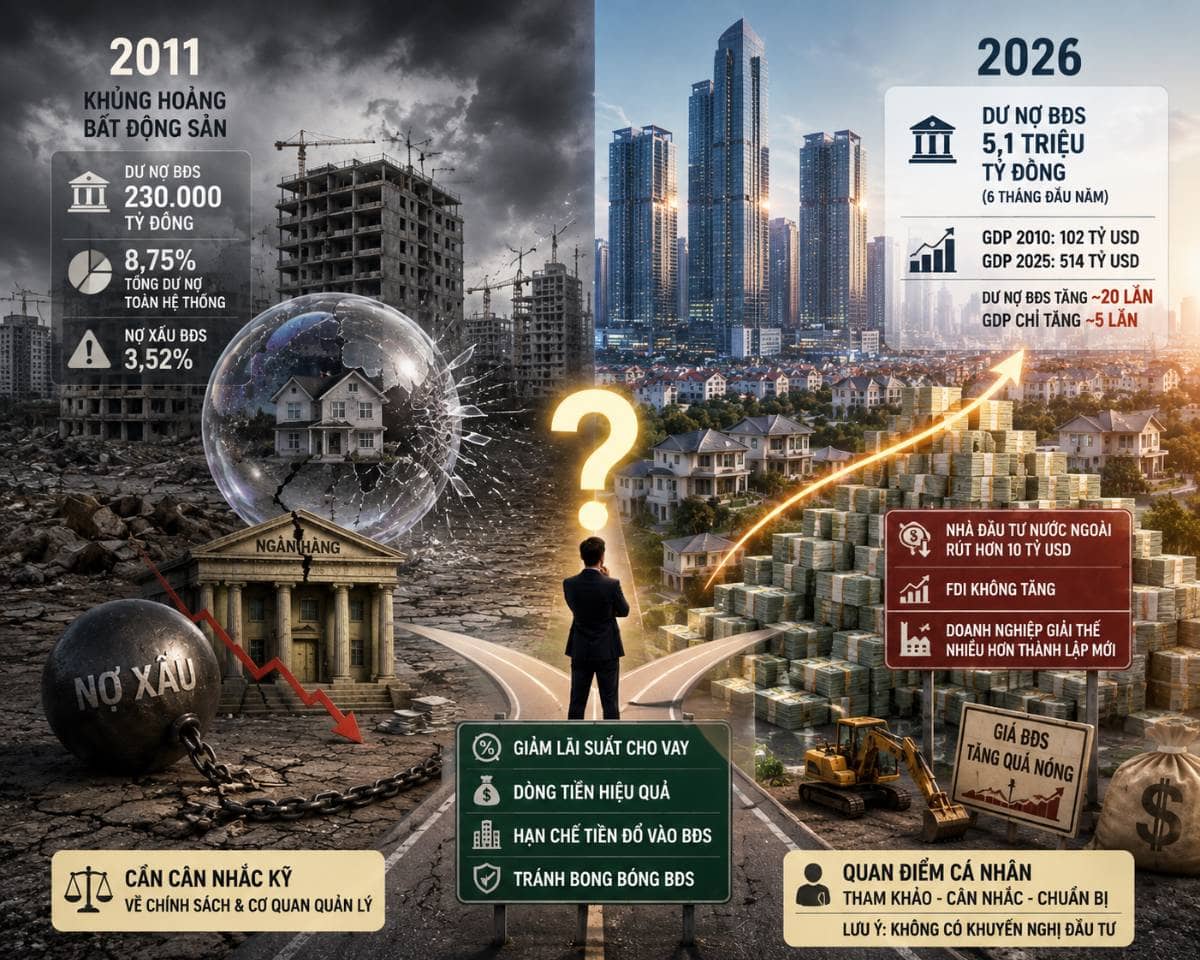
Năm 2011, khủng hoảng bong bóng bất động sản đã gây thiệt hại đáng kể cho các ngân hàng và nền kinh tế. Sau khoảng 6 năm, thị trường mới tạm ổn định trở lại.
Nhưng những số liệu hiện nay lại khiến chúng ta đáng lo ngại hơn rất nhiều so với giai đoạn đó.
Theo Ngân hàng Nhà nước (NHNN), tổng dư nợ cho vay bất động sản cuối năm 2010 là khoảng 230.000 tỷ đồng, chiếm 8,75% tổng dư nợ toàn hệ thống ngân hàng. Nợ xấu BĐS ở mức 3,52%.
Đến tháng 6/2026, dù chưa hết năm, báo cáo của NHNN cho thấy dư nợ tín dụng bất động sản của toàn hệ thống đã lên tới khoảng 5,14 triệu tỷ đồng, trong khi tổng dư nợ tín dụng toàn hệ thống ngân hàng đạt khoảng 20 triệu tỷ đồng. Như vậy, tỷ trọng dư nợ bất động sản hiện đã chiếm khoảng 25,7% tổng dư nợ toàn hệ thống — gấp gần 3 lần tỷ trọng của năm 2010
(8,75%).
Trong khi đó, GDP năm 2010 khoảng 102 tỷ USD, còn năm 2025 khoảng 514 tỷ USD.
Nếu tính theo những con số này, dư nợ bất động sản hiện nay đã tăng khoảng 22 lần so với năm 2010, trong khi GDP chỉ tăng khoảng 5 lần. Nói cách khác, tốc độ tín dụng đổ vào bất động sản đang tăng nhanh gấp hơn 4 lần tốc độ tăng trưởng của cả nền kinh tế — một sự lệch pha đáng để suy ngẫm.
Điều này cho chúng ta thấy một vấn đề đáng suy nghĩ.
Nhà đầu tư nước ngoài đã rút hơn 10 tỷ USD khỏi thị trường chứng khoán, trong khi FDI của chúng ta lại không tăng mạnh như những năm trước. Số lượng doanh nghiệp giải thể cũng đang nhiều hơn số doanh nghiệp thành lập mới.
Một trong những nguyên nhân có thể kể đến là giá bất động sản tăng quá nóng, dẫn đến chi phí thuê mặt bằng và chi phí sử dụng bất động sản tăng lên, đồng thời làm giảm hiệu suất kinh doanh của doanh nghiệp.
Vậy chúng ta cần phải làm gì để lãi suất cho vay có thể giảm, dòng tiền được phân bổ hiệu quả hơn, đồng thời hạn chế việc tiền tiếp tục đổ quá mạnh vào bất động sản, từ đó tránh hình thành một bong bóng bất động sản?
Đây là vấn đề cần phải được cân nhắc rất kỹ về chính sách cũng như vai trò của các cơ quan quản lý.
Đây chỉ là quan điểm cá nhân để nhà đầu tư tham khảo và cân nhắc, chuẩn bị cho những tình huống có thể xảy ra, chứ không phải khuyến nghị đầu tư.
Vậy anh em nghĩ sao về vấn đề này?
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ1
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích