IPO DatViet VAC - BƯỚC NGOẶT "TƯ BẢN HÓA" NỀN KINH TẾ FANDOM
Sự kiện Công ty Cổ phần DatViet VAC Group Holdings (DatVietVAC) công bố hồ sơ chào bán cổ phiếu lần đầu ra công chúng (IPO) vào giữa năm 2026 đánh dấu một trong những thương vụ đáng chú ý nhất trên thị trường chứng khoán Việt Nam. Với vị thế là hệ sinh thái truyền thông và giải trí hàng đầu nội địa, đơn vị đứng sau hàng loạt các tài sản sở hữu trí tuệ (IP) thống trị thị phần như Anh Trai Say Hi, Rap Việt, Ca Sĩ Mặt Nạ, quyết định niêm yết của doanh nghiệp không đơn thuần là một hoạt động huy động vốn thông thường. Đây là một bước ngoặt chiến lược nhằm thể chế hóa và tư bản hóa toàn bộ nền kinh tế người hâm mộ (Fandom Economy) tại Việt Nam. Bài viết này sẽ đánh giá toàn diện các khía cạnh về cấu trúc thương vụ, mô hình kinh doanh cốt lõi, sức khỏe tài chính, vị thế định giá tương đối trong khu vực và các rủi ro vĩ mô, qua đó cung cấp một góc nhìn khách quan nhằm trả lời câu hỏi chiến lược:
Liệu nhà đầu tư có nên giải ngân đăng ký mua trước cổ phiếu của DatVietVAC trong đợt phát hành này hay không?
I. Bối cảnh Thị trường & Sự hình thành Kỷ nguyên Kinh tế Trải nghiệm (Experience Economy)
Để định giá chính xác tiềm năng của DatVietVAC, trước tiên cần phải phân tích bối cảnh vĩ mô và sự dịch chuyển cấu trúc của ngành công nghiệp văn hóa tại Việt Nam. Quy mô thị trường truyền thông và giải trí Việt Nam được dự báo sẽ đạt mốc 2,4 tỷ USD vào năm 2026 và duy trì tốc độ tăng trưởng hai con số liên tục cho đến năm 2030. Sự tăng trưởng này không chỉ đến từ tăng trưởng kinh tế tự nhiên mà còn được hậu thuẫn mạnh mẽ bởi các chính sách vĩ mô, điển hình là Nghị quyết 80 của Chính phủ, trong đó nhấn mạnh việc phát triển công nghiệp văn hóa với mục tiêu đóng góp 7% vào GDP quốc gia và bố trí tối thiểu 2% tổng chi ngân sách nhà nước hằng năm cho lĩnh vực này.
Tuy nhiên, động lực tăng trưởng lớn nhất lại đến từ sự thay đổi hành vi của người tiêu dùng. Khán giả truyền hình truyền thống đang dần chuyển hóa thành những "người hâm mộ" (fans) sẵn sàng chi trả mạnh tay cho các trải nghiệm thực tế. Khái niệm "Fandom Economy" (Kinh tế người hâm mộ) không còn giới hạn ở các tương tác trực tuyến mà đã lan rộng ra môi trường vật lý (offline), tạo ra các mô hình tiêu dùng hoàn toàn mới như Du lịch gắn với âm nhạc (Music tourism) và Du lịch trải nghiệm (Experience tourism).
Nắm bắt xu hướng này, mô hình kinh doanh của DatVietVAC đã có sự xoay trục chiến lược từ việc thuần túy phục vụ khách hàng doanh nghiệp (B2B - Bán thời lượng quảng cáo cho nhãn hàng) sang khai thác trực tiếp người tiêu dùng cuối (D2C - Direct-to-Consumer). Sự thành công của các chuỗi hòa nhạc (concert) trong giai đoạn 2022-2025 với 13 sự kiện quy mô lớn, tiêu thụ hơn 318.000 vé bán ra, cùng khả năng tẩu tán 7.500 vật phẩm lưu niệm (merchandise) chỉ trong vòng 15 phút tại một sự kiện, là những minh chứng sắc nét nhất cho sức mua khổng lồ chưa được khai thác hết của cộng đồng người hâm mộ Việt Nam.
II. Giải phẫu Mô hình kinh doanh: Chuỗi giá trị khép kín và Năng lực tái tạo dòng tiền
Để lý giải tại sao DatVietVAC lại sở hữu biên lợi nhuận vượt trội so với các đối thủ cạnh tranh trong khu vực, chúng ta phải đi sâu vào cơ chế vận hành của mô hình "nhẹ tài sản" (asset-light model) và hệ sinh thái tài sản trí tuệ (IP) khép kín đa chiều. Khác biệt cốt lõi của doanh nghiệp này nằm ở khả năng biến sự sáng tạo ngẫu hứng thành một ngành công nghiệp có tính hệ thống, quy mô hóa và lặp lại liên tục.
1. Mảng Nội dung (Content) và Khai thác Tài sản Trí tuệ (IP)
Trung tâm tạo ra giá trị thặng dư khổng lồ của DatVietVAC nằm ở mảng Nội dung, được vận hành chủ yếu dưới sự điều phối của DatViet VAC Entertainment. Mặc dù đóng góp khoảng 42,5% tổng doanh thu hợp nhất (đạt 1.469 tỷ đồng vào năm 2025), mảng này lại là động lực dẫn dắt lợi nhuận tuyệt đối khi tạo ra 589,9 tỷ đồng lợi nhuận gộp, chiếm tới 81,8% tổng lợi nhuận gộp của toàn tập đoàn. Biên lợi nhuận gộp của mảng Nội dung duy trì ở mức xuất sắc 40,2%.
Động lực chính đằng sau tỷ suất sinh lời vượt trội này là cấu trúc khai thác IP đa tầng (multi-layered monetization). DatVietVAC hiện nắm giữ hơn 2.000 IP giải trí, bao gồm các định dạng (format) chương trình, bản quyền âm nhạc, phim ảnh, kịch bản gốc và hệ thống thương hiệu. Khi doanh nghiệp tự sản xuất một chương trình blockbuster như Anh Trai Say Hi hoặc Ca Sĩ Mặt Nạ, chi phí sản xuất cố định (sunk cost) chỉ phát sinh một lần ở chu kỳ đầu tiên và ngay lập tức được kết chuyển vào giá vốn. Tuy nhiên, nội dung đó được tái phân phối và sinh lời lặp lại qua vô số điểm chạm:
- Doanh thu quảng cáo và tài trợ truyền thống: Bán sóng truyền hình và quảng cáo kỹ thuật số trên các nền tảng mạng xã hội. Dữ liệu từ Kantar cho thấy DatVietVAC thống trị tuyệt đối với khoảng 50% thị phần tài trợ chương trình và 61% thị phần tài trợ sự kiện âm nhạc tại Việt Nam trong năm 2025.
- Kinh doanh trực tiếp đến người tiêu dùng (D2C): Bao gồm việc bán vé các sự kiện âm nhạc trực tiếp, tổ chức fan meeting, và đặc biệt là thương mại hóa vật phẩm lưu niệm (Merchandise). Biên lợi nhuận gộp của các hoạt động khai thác IP và kinh doanh sản phẩm đính kèm này cực kỳ cao, lên tới 76,1% trong năm 2025. Trong 6 tháng đầu năm 2026, hoạt động khai thác IP và sản phẩm gắn liền với IP ghi nhận doanh thu 95 tỷ đồng nhưng lợi nhuận gộp lên tới 91 tỷ đồng, tương ứng biên lợi nhuận gộp chạm mốc không tưởng là 95,9%.
- Xuất khẩu Văn hóa và Cấp phép bản quyền (Licensing): Không chỉ giới hạn trong biên giới quốc gia, năng lực sản xuất của DatVietVAC đã đạt tiêu chuẩn toàn cầu hóa. Việc nhượng quyền tổ chức thành công 2 đêm hòa nhạc Anh Trai Say Hi tại nhà hát Planet Hollywood (Las Vegas, Mỹ) trong năm 2025, với đội ngũ 150 nghệ sĩ và ê-kíp, đã mang về 45,3 tỷ đồng doanh thu xuất khẩu văn hóa, mở ra một không gian tăng trưởng hoàn toàn mới không bị giới hạn bởi quy mô dân số nội địa. Thỏa thuận hợp tác chiến lược gần đây với Sony Music Entertainment nhằm phân phối âm nhạc với giá trị trên 1 triệu USD càng củng cố vị thế kiểm soát bản quyền âm nhạc của tập đoàn trên các nền tảng số.
2. Quản lý Nghệ sĩ độc quyền: Bánh đà tăng trưởng của nền kinh tế Fandom
Trong hệ sinh thái truyền thông, nghệ sĩ chính là thỏi nam châm thu hút sự chú ý. Tuy nhiên, rủi ro truyền thống của các nhà sản xuất là việc bỏ hàng trăm tỷ đồng để lăng xê một chương trình, biến các thí sinh thành siêu sao, nhưng sau đó lại không thu được giá trị kinh tế dài hạn từ sự nổi tiếng của họ. DatVietVAC đã bẻ gãy nghịch lý này thông qua công ty thành viên Nomad Management Vietnam, thiết lập một bánh đà (flywheel) tích hợp dọc cực kỳ vững chắc.
Tính đến giữa năm 2026, quy mô nghệ sĩ thuộc quyền quản lý và khai thác thương mại độc quyền của tập đoàn đã tăng vọt lên 114 người, từ mức 94 người vào cuối 2025 và chỉ 24 người vào năm 2023. Bằng cách đưa các tài năng trẻ vào các chuỗi chương trình truyền hình nội bộ (ví dụ: vũ trụ "Say Hi" hay "Rap Việt") để kích nổ danh tiếng, doanh nghiệp kiểm soát toàn bộ chuỗi giá trị hậu kỳ. Họ thu lợi từ việc chia sẻ hoa hồng (trung bình 19%, dao động từ 15% đến 30%) trên mọi hoạt động thương mại của nghệ sĩ, bao gồm biểu diễn, hợp đồng quảng bá nhãn hàng, livestream và các dịch vụ đại lý đặt lịch (booking) cho các nghệ sĩ bên ngoài.
Mô hình này đang chứng minh sức mạnh tạo tiền mặt khủng khiếp. Nửa đầu năm 2026, mảng quản lý và khai thác thương mại nghệ sĩ đã mang về 311 tỷ đồng doanh thu, tăng trưởng 44% so với cùng kỳ năm trước, và đóng góp tới 62 tỷ đồng lợi nhuận gộp (tăng 55%). Xét về xu hướng dài hạn, tổng giá trị thanh toán (billings) của danh sách nghệ sĩ độc quyền đã tăng trưởng kép (CAGR) ở mức 77% trong giai đoạn 2023-2025. Bằng cách biến nghệ sĩ thành một phần tài sản có thể kiếm tiền liên tục (monetizable asset) thay vì chỉ là chi phí thuê mướn ngắn hạn, DatVietVAC đảm bảo dòng tiền được giữ lại tối đa trong hệ sinh thái.
3. Mảng Dịch vụ Truyền thông (Media): Bộ đệm Ổn định Dòng tiền
Nếu mảng Nội dung là mũi nhọn tấn công sinh lời, thì mảng Dịch vụ Truyền thông (quản lý bởi DatViet VAC Media) là chiếc khiên phòng thủ mang lại sự ổn định và tạo đòn bẩy tệp khách hàng. Năm 2025, mảng Dịch vụ Truyền thông đóng góp doanh thu lớn nhất tập đoàn với 1.665 tỷ đồng (chiếm 48,2% tổng doanh thu). Mặc dù biên lợi nhuận mỏng hơn (mang về 133 tỷ đồng lợi nhuận gộp, tương đương 18,5% tổng lợi nhuận gộp của tập đoàn), đây lại là nền tảng cốt lõi giúp DatVietVAC kiểm soát thị trường quảng cáo.
Hoạt động lập kế hoạch truyền thông, mua bán thời lượng quảng cáo trên sóng truyền hình và các nền tảng kỹ thuật số giúp doanh nghiệp duy trì quan hệ mật thiết với hơn 70 khách hàng là các tập đoàn đa quốc gia và doanh nghiệp lớn (blue-chips). Kantar thống kê DatVietVAC hiện nắm giữ khoảng 16% thị phần tư vấn kế hoạch và mua quảng cáo truyền hình tại Việt Nam. Đáng chú ý, doanh nghiệp đang nhanh chóng bắt kịp các xu hướng mới. Mặc dù doanh thu mua bán thời lượng quảng cáo truyền thống có dấu hiệu chững lại (đạt 666 tỷ đồng trong H1/2026, giảm 20%), nhưng dịch vụ tiếp thị qua người có ảnh hưởng (Influencer Marketing) lại bùng nổ, ghi nhận 97 tỷ đồng doanh thu, tương ứng mức tăng trưởng đột phá 185% so với cùng kỳ năm trước. Lợi nhuận gộp của mảng này cũng tăng 153%, đạt 20 tỷ đồng, bù đắp đáng kể cho sự suy giảm của phương tiện truyền thông cũ.
Sự kết hợp hoàn hảo giữa năng lực truyền thông độ phủ rộng (Media) và năng lực sản xuất nội dung cực kỳ lôi cuốn (Content) cho phép DatVietVAC chuyển hóa hơn 270 triệu người theo dõi trên hệ thống kỹ thuật số (sản sinh ra 67 tỷ lượt xem mỗi năm) thành công cụ thương mại hóa sâu sắc và định hướng hành vi tiêu dùng một cách triệt để. Hợp tác chiến lược 7 năm cùng Saigontourist Group (từ tháng 5/2026) nhằm phát triển các không gian văn hóa, bảo tàng nghệ sĩ, và khu tổ chức sự kiện thực tế là bước đi tiếp theo nhằm vật lý hóa các IP kỹ thuật số này, mở rộng khái niệm hệ sinh thái vượt ra ngoài ranh giới của giải trí thuần túy sang không gian lưu trú, du lịch và tiêu dùng bán lẻ.
III. Phân tích Sức khỏe tài chính và Hiệu suất hoạt động (2025 - H1/2026)
Tính lành mạnh trong cấu trúc tài chính và tính mùa vụ của dòng tiền là những yếu tố then chốt mà nhà đầu tư cần thấu hiểu để không bị sai lệch trong việc định giá DatVietVAC. Doanh nghiệp này sở hữu các đặc tính tài chính ưu việt hiếm thấy trên thị trường chứng khoán Việt Nam, nơi hầu hết các tập đoàn lớn đều mang nặng gánh nặng đòn bẩy tài chính.
1. Bức tranh Lợi nhuận: Duy Trì Tăng Trưởng Bất Chấp Sự Suy Giảm Của Ngành Quảng Cáo Truyền Thống
Trong năm tài chính 2025, chịu ảnh hưởng từ sự chuyển dịch cơ cấu ngành khi quảng cáo truyền hình truyền thống gặp khó khăn, doanh thu thuần hợp nhất của DatVietVAC ghi nhận mức giảm nhẹ 6,8%, đạt 3.235 tỷ đồng. Tuy nhiên, nghịch lý tích cực đã xảy ra: nhờ việc chuyển hướng chiến lược mạnh mẽ sang các hoạt động kinh doanh trực tiếp người tiêu dùng (D2C) và tối ưu hóa hệ thống nghệ sĩ có tỷ suất sinh lời lớn, biên lợi nhuận ròng của tập đoàn đã tăng 1,3 điểm phần trăm lên mức 11,5%. Kết quả là lợi nhuận sau thuế vẫn duy trì tốc độ tăng trưởng dương, đạt 379 tỷ đồng, cao hơn 8% so với năm 2024 và vượt xa mức thực hiện của các năm trước đó. Riêng hệ sinh thái các chương trình "Say Hi" đã trở thành siêu cỗ máy tạo tiền, đem về hơn 1.000 tỷ đồng doanh thu và đóng góp 432 tỷ đồng lợi nhuận gộp trong năm 2025.
2. Phân tích tính Mùa vụ và Khắc nghiệt qua Lăng kính Kết quả Bán niên (H1/2026)
Trước thềm IPO, DatVietVAC đã công bố kết quả kinh doanh 6 tháng đầu năm 2026, gây ra một số thắc mắc ban đầu về tiến độ hoàn thành kế hoạch. Cụ thể, doanh thu thuần hợp nhất đạt 1.366 tỷ đồng, giảm gần 15% so với cùng kỳ. Tuy nhiên, sự sụt giảm bề mặt này phần lớn mang tính chất kỹ thuật. Khi loại trừ doanh thu từ hai mảng không còn hợp nhất vào tập đoàn (nền tảng phát nội dung trực tuyến VieON và mảng quảng cáo ngoài trời kỹ thuật số), doanh thu điều chỉnh thực tế chỉ giảm 7%. Ngược lại, lợi nhuận sau thuế hợp nhất đạt gần 135 tỷ đồng (gấp 5,8 lần con số không điều chỉnh của cùng kỳ năm trước, và tăng 5% trên cơ sở điều chỉnh cốt lõi).
Với kết quả này, công ty mới hoàn thành được 41% kế hoạch doanh thu (mục tiêu 3.382 tỷ đồng) và 32% kế hoạch lợi nhuận (mục tiêu 420 tỷ đồng) cho cả năm 2026. Từ góc độ phân tích chuyên sâu, con số này không phản ánh sự yếu kém trong vận hành mà minh họa rõ nét đặc tính mùa vụ khắt khe của ngành giải trí và sự kiện.
Toàn bộ sức mạnh tạo dòng tiền của DatVietVAC được dồn nén vào nửa cuối năm, tương tự như mô hình kinh doanh của các tập đoàn bán lẻ vào dịp lễ tết. Trong 6 tháng đầu năm, công ty chỉ mới tổ chức 2 sự kiện âm nhạc quy mô nhỏ. Toàn bộ 6 "Mega concerts" còn lại của năm 2026 (bao gồm concert kỷ lục Tinh Hà Say Hi vào tháng 10) được xếp lịch dày đặc vào Quý 3 và Quý 4. Hơn thế nữa, bộ ba bom tấn truyền hình – Tinh Hà "Say Hi", Ca Sĩ Mặt Nạ Mùa 3, và 2 Ngày 1 Đêm Mùa 5 – đều chỉ bắt đầu lên sóng từ Quý 3. Điểm tựa vững chắc nhất để tin tưởng vào khả năng hoàn thành kế hoạch năm nằm ở việc tập đoàn đã thu xếp xong ít nhất 85% mục tiêu tài trợ quảng cáo từ các nhãn hàng cho các chương trình này trước cả ngày phát sóng đầu tiên.
Thêm vào đó, việc kiểm soát chi phí trong nửa đầu năm được thực thi vô cùng quyết liệt: giá vốn hàng bán giảm gần 21%, chi phí bán hàng rơi tự do hơn 81% (xuống chỉ còn 6,1 tỷ đồng), và chi phí quản lý doanh nghiệp giảm 21%. Những điều chỉnh nội tại này đã đẩy biên lợi nhuận gộp hợp nhất tăng từ 19,8% lên 21,2%, và biên lợi nhuận từ hoạt động kinh doanh (EBIT margin) tăng từ 10,3% lên 11,2%. Một bộ máy vận hành tinh gọn với biên lợi nhuận đang mở rộng sẽ tạo ra hiệu ứng đòn bẩy hoạt động (operating leverage) khổng lồ khi doanh thu bùng nổ vào cuối năm, đảm bảo tính khả thi cao cho mục tiêu lãi ròng 420 tỷ đồng.
3. Cơ cấu vốn "Phòng thủ Bê tông": Vô nhiễm với Nợ dài hạn
Bảng cân đối kế toán của DatVietVAC là điểm sáng rực rỡ nhất để thuyết phục các nhà đầu tư chú trọng quản trị rủi ro. Tính đến cuối tháng 6/2026, tổng tài sản của tập đoàn đạt 2.185 tỷ đồng (tăng 15% so với đầu năm), được tài trợ bởi nguồn vốn chủ sở hữu dồi dào đạt 1.149 tỷ đồng (tăng 25%).
Một hiện tượng cực kỳ hiếm gặp ở các tập đoàn đang trên đà mở rộng là DatVietVAC duy trì một bảng cân đối kế toán hoàn toàn không có nợ vay dài hạn, và tuyệt nhiên không phát hành bất kỳ một lô trái phiếu doanh nghiệp nào. Khối lượng nợ vay duy nhất là nợ ngắn hạn (khoảng 491 tỷ đồng), được sử dụng thuần túy làm vốn lưu động linh hoạt để tài trợ cho các khoản phải thu quảng cáo tạm thời. Ở phía tài sản đối ứng, lượng tiền mặt, các khoản tương đương tiền và tiền gửi có kỳ hạn của công ty đạt mức dư dả 1.256 tỷ đồng. Hệ số thanh toán tiền mặt cao hơn toàn bộ số dư nợ vay mang lại sự an toàn tuyệt đối trước biến động lãi suất vĩ mô, và củng cố năng lực linh hoạt thâu tóm các công ty công nghệ truyền thông hoặc IP mới mà không cần pha loãng thêm vốn.
Sự trù phú về tiền mặt này cũng là cơ sở để DatVietVAC duy trì chính sách hoàn trả giá trị cho cổ đông cực kỳ hào phóng. Trong vòng 6 năm qua, doanh nghiệp đã chi trả hơn 1.000 tỷ đồng cổ tức bằng tiền mặt. Đi kèm với hồ sơ IPO, Hội đồng Quản trị đã dự kiến chia cổ tức tiền mặt với tỷ lệ 25% (tương đương 2.500 đồng/cổ phiếu) ngay trong quý 4 năm 2026. Đối với nhà đầu tư mua tại giá IPO 54.800 đồng/cổ phiếu, tỷ suất cổ tức tức thì (dividend yield) này đạt gần 5% – một lớp đệm lợi nhuận phòng thủ vô cùng chắc chắn và cạnh tranh trực tiếp với lãi suất tiết kiệm ngân hàng kỳ hạn ngắn, trong khi vẫn nắm giữ nguyên vẹn tiềm năng tăng giá vốn của cổ phiếu.
IV. Định giá Cổ phiếu DVV: Nghịch lý Giá trị sổ sách và Sự bất cân xứng của tỷ suất sinh lời
Tại mức giá 54.800 đồng/cổ phiếu, câu hỏi lớn nhất được giới phân tích đặt ra là liệu mức định giá này có phản ánh đúng giá trị nội tại của doanh nghiệp, khi giá trị sổ sách (BVPS) cuối năm 2025 chỉ đạt 11.800 đồng/cổ phiếu (tương ứng P/B khoảng 4,6 lần). Việc phân tích thuần túy dựa trên bội số P/B trong trường hợp này sẽ dẫn đến một sai lầm phân tích cơ bản do đặc thù kỹ thuật của hệ thống chuẩn mực kế toán.
1. Ảo ảnh từ Bảng Cân đối Kế toán và Đặc điểm Kế toán ngành Nội dung
Khoảng cách khổng lồ giữa giá trị sổ sách (11.800 đồng) và chứng thư thẩm định giá độc lập (đánh giá ở mức 81.716 đồng/cổ phiếu) xuất phát từ nguyên tắc bảo thủ của cả Chuẩn mực Kế toán Việt Nam (VAS) và Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) đối với các tài sản vô hình tự tạo.
Mô hình "nhẹ tài sản" (Asset-light) của DatVietVAC có vòng quay dòng vốn tốc độ cao: Đầu tư sản xuất nội dung – Ghi nhận Khoản phải thu – Thu tiền mặt – Tái đầu tư vào IP mới. Toàn bộ chi phí sáng tạo, sản xuất hàng nghìn chương trình truyền hình và xây dựng hệ thống quản lý hơn 100 nghệ sĩ – những tài sản thực tế đang tạo ra lợi nhuận hàng trăm tỷ đồng mỗi năm – bị ép buộc phải ghi nhận thẳng vào giá vốn hàng bán ngay khi chương trình phát sóng xong trong kỳ kế toán, thay vì được vốn hóa thành tài sản vô hình trên bảng cân đối kế toán. Hậu quả là, vào cuối năm 2025, tổng giá trị hàng tồn kho và toàn bộ tài sản cố định của tập đoàn chỉ chiếm vỏn vẹn khoảng 1% trong cấu trúc tổng tài sản 1.905 tỷ đồng. Bảng cân đối kế toán hiện tại hoàn toàn mù lòa trước khối tài sản vô hình khổng lồ gồm hơn 2.000 IP gốc. Do đó, việc nhìn vào giá trị sổ sách để định giá DatVietVAC cũng giống như việc dùng thước đo khối lượng để đo chiều dài; nó không phản ánh đúng động lực tạo dòng tiền tương lai của nền kinh tế tri thức.
2. Định giá P/E: Món hời chiết khấu 25% so với khu vực Châu Á
Nếu loại bỏ hệ số P/B bị bóp méo và sử dụng chỉ số Giá trên Thu nhập (P/E) – thước đo chuẩn xác hơn đối với các công ty tăng trưởng dựa trên lợi nhuận – cổ phiếu DVV lập tức bộc lộ sự hấp dẫn của một tài sản bị định giá thấp (undervalued).
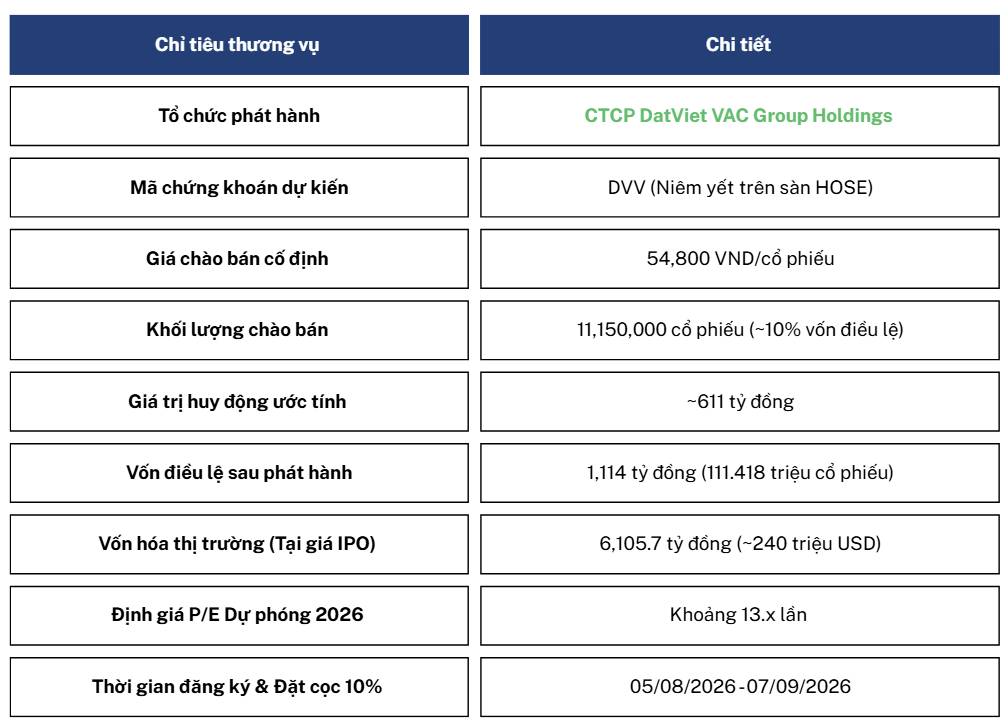
Với mức lợi nhuận sau thuế dự phóng năm 2026 là 420 tỷ đồng, mức giá IPO tương ứng với hệ số P/E kỳ vọng ở mức khoảng 13 lần. Theo phân tích so sánh định giá khu vực (Peer Comp Valuation) từ Vietcap, nhóm các doanh nghiệp truyền thông, giải trí đang niêm yết tại các thị trường Đông Nam Á và Hàn Quốc đang giao dịch ở mức P/E dự phóng trung vị bình quân 3 năm là khoảng 18,1 lần. Như vậy, DatVietVAC đang được chào bán với mức chiết khấu định giá lên tới khoảng 28% so với mức trung bình của ngành giải trí khu vực.
Sự bất cân xứng định giá càng lộ rõ khi so sánh chất lượng sinh lời. Lấy ví dụ Tập đoàn Giải trí One Enterprise (ONEE) của Thái Lan, một đơn vị cùng ngành hiện cũng giao dịch quanh mức P/E dự phóng 13 lần. Mặc dù được định giá ngang bằng về bội số thu nhập, các chỉ số sinh lời cốt lõi của DatVietVAC lại hoàn toàn đè bẹp đối thủ. Biên lợi nhuận hoạt động (EBIT margin) năm 2025 của DVV đạt 13,9%, cao gấp hơn 2 lần ONEE và vượt xa mức trung bình 2,5% của khu vực. Khủng khiếp hơn, nhờ việc không bị chôn vốn vào tài sản cố định vô ích, Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) của DatVietVAC cán mốc 40,8%, cao gấp 7,5 lần so với mức trung bình 8,4% của ngành tại Châu Á.
Việc một doanh nghiệp đạt điểm số xuất chúng trên đồng thời 4 tiêu chí cốt lõi – Doanh thu trên 100 triệu USD, Biên lợi nhuận gộp trên 20%, ROE trên 40% và Tăng trưởng lợi nhuận cao – lại được định giá thấp hơn trung bình ngành tới 28% tạo ra một dư địa tăng giá (upside potential) khổng lồ khi cổ phiếu được đưa lên sàn và tiếp cận dòng tiền định giá từ các quỹ đầu tư tổ chức.
Bên cạnh đó, quá trình chuyển dịch cơ cấu mảng kinh doanh D2C sẽ là xúc tác tăng trưởng mạnh. Dự báo từ Vietcap chỉ ra rằng doanh thu từ khai thác thương mại trực tiếp tới người tiêu dùng (bán vé concert, merchandise) của DatVietVAC sẽ duy trì tốc độ tăng trưởng kép lên đến 22% trong giai đoạn 2025–2028. Việc gia tăng tỷ trọng mảng nội dung từ 54% lên 63% sẽ trực tiếp kéo biên lợi nhuận gộp tổng hợp của toàn tập đoàn tăng từ 23,5% lên 27,2%, tạo động lực cho tăng trưởng kép lợi nhuận ròng ổn định ở mức 13%/năm.
V. Cấu trúc Thương vụ IPO và Chiến lược phân bổ nguồn vốn
Thương vụ IPO của DatVietVAC được thiết kế với sự cẩn trọng về mặt định giá, nhằm mục tiêu tối ưu hóa khả năng hấp thụ của thị trường trong khi vẫn bảo vệ được giá trị cho các cổ đông hiện hữu.
1. Thông số kỹ thuật và Định giá chào bán
2. Cơ cấu sở hữu cô đặc và vai trò của vốn ngoại
Tính đến trước đợt chào bán, DatVietVAC sở hữu một cơ cấu cổ đông tương đối cô đặc với 48 cổ đông, trong đó nhóm nhà sáng lập, cán bộ nhân viên và các bên liên quan nắm giữ khoảng 86,6% vốn điều lệ. Cụ thể, Chủ tịch Hội đồng Quản trị Đinh Bá Thành là cổ đông lớn nhất với 21,96% cổ phần, theo sau là Phó Chủ tịch kiêm Tổng Giám đốc Đào Văn Kính với 14,04%. Sự gắn kết chặt chẽ của giới chủ sáng lập (nắm giữ tổng cộng 36% cổ phần) là một tín hiệu bảo chứng mạnh mẽ cho sự nhất quán trong tầm nhìn chiến lược dài hạn.
Đáng chú ý, cơ cấu sở hữu của DatVietVAC còn có sự hiện diện của dòng vốn tổ chức quốc tế chuyên nghiệp, chiếm khoảng 13,4% cổ phần. Cổ đông tổ chức lớn nhất là MET VM Holding Pte. Ltd. – quỹ đầu tư vốn cổ phần tư nhân trực thuộc Tập đoàn UOB (Singapore) – nắm giữ 12,19% cổ phần và đã đồng hành cùng doanh nghiệp từ năm 2020. Bên cạnh đó là pháp nhân TC ID-Media Pte. Ltd. (thuộc YF Capital) nắm giữ 1,2%. Sự thẩm định (due diligence) khắt khe từ các định chế tài chính quốc tế như UOB trong nhiều năm qua cung cấp một lớp bảo vệ uy tín cực kỳ quan trọng về chất lượng quản trị doanh nghiệp, tính minh bạch sổ sách và tiềm năng tăng trưởng, giải quyết được nhiều quan ngại thường thấy của nhà đầu tư khi tiếp cận các doanh nghiệp tư nhân chuyển đổi sang mô hình đại chúng.
3. Cơ chế phân bổ nguồn lực đậm tính chiến lược
Việc đánh giá tính hấp dẫn của một thương vụ IPO phụ thuộc rất lớn vào mục đích sử dụng nguồn vốn huy động. Trái ngược với nhiều doanh nghiệp phát hành cổ phiếu nhằm mục đích tái cấu trúc nợ vay hoặc cứu vãn thanh khoản, toàn bộ số tiền 611 tỷ đồng của DatVietVAC được thiết kế để trở thành vốn mồi (growth capital) mở rộng chuỗi sinh thái.
Theo Bản cáo bạch, doanh nghiệp sẽ phân bổ 536,9 tỷ đồng góp vốn bổ sung vào DatViet VAC Media (hỗ trợ trực tiếp cho hai công ty con là Dat Viet Media và TKL), và 74 tỷ đồng để tăng cường năng lực cho DatViet VAC Entertainment (đơn vị sản xuất nội dung cốt lõi điều hành Vie Channel và Dong Tay Promotion). Nhìn vào tỷ lệ phân bổ, có thể thấy một chiến lược ẩn ý rất sắc bén: trong khi mảng Nội dung (Entertainment) vốn dĩ đã là cỗ máy in tiền với biên lợi nhuận khổng lồ tự tài trợ được cho chính nó, thì mảng Dịch vụ Truyền thông (Media) – bao gồm việc lập kế hoạch, mua thời lượng quảng cáo, và tiếp thị qua người có ảnh hưởng – lại đòi hỏi một lượng vốn lưu động lớn hơn để bao tiêu, duy trì bộ đệm tiền mặt và mở rộng tệp khách hàng nhãn hàng. Việc củng cố sức mạnh tài chính cho mảng Media sẽ tạo ra một bệ phóng phân phối độc quyền vô tiền khoáng hậu, đảm bảo rằng mọi tài sản trí tuệ do mảng Entertainment sản xuất ra đều được tiếp thị và thương mại hóa với mức độ bao phủ cao nhất trên thị trường.
Hơn thế nữa, để gia tăng lực hấp dẫn trong giai đoạn chào bán, DatVietVAC đã tung ra một chương trình ưu đãi đặc quyền (Loyalty Program) trị giá lên đến 25 tỷ đồng dành riêng cho các nhà đầu tư cá nhân đăng ký mua sớm. Cơ chế này không thưởng bằng tiền mặt thông thường, mà thưởng bằng các trải nghiệm độc quyền gắn liền với hệ sinh thái IP của doanh nghiệp, chẳng hạn như vé President's Lounge, vé SVIP tại các mega concert, và các đặc quyền giao lưu nghệ sĩ. Đây là một bước đi thiên tài về mặt chiến lược quan hệ nhà đầu tư (Investor Relations). Bằng cách kết hợp giữa việc bán cổ phần tài chính và việc phân phối trải nghiệm dịch vụ, DatVietVAC đang biến chính các cổ đông tương lai của mình thành những "Super-fans" (người hâm mộ trung thành), đồng thời khóa chặt dòng tiền của họ vào bên trong hệ sinh thái tiêu dùng của tập đoàn, minh họa hoàn hảo cho triết lý kinh doanh D2C mà doanh nghiệp đang theo đuổi.
VI. Nhận diện và Quản trị các rủi ro đầu tư
Bất chấp vị thế dẫn đầu tuyệt đối và cấu trúc tài chính vững chắc, khoản đầu tư vào ngành công nghiệp văn hóa và giải trí luôn tiềm ẩn các rủi ro hệ thống và đặc thù mà nhà đầu tư cần phải chiết khấu vào mô hình định giá:
1.Rủi Ro Tính Chu Kỳ Của Mảng Dịch Vụ Truyền Thông (Macro-cyclicality Risk): Mặc dù đang dịch chuyển mạnh sang D2C, mảng dịch vụ tư vấn, lập kế hoạch và mua thời lượng quảng cáo vẫn đóng góp tới 48,2% tổng doanh thu hợp nhất năm 2025. Chi tiêu quảng cáo (Ad-spend) là khoản ngân sách bị cắt giảm mạnh mẽ và nhanh chóng nhất khi nền kinh tế vĩ mô có dấu hiệu suy thoái. Việc mảng này giảm 12% doanh thu trong nửa đầu năm 2026 cho thấy độ nhạy cảm cao với tình hình tài chính của các khách hàng doanh nghiệp. Nếu sức mua nội địa yếu đi kéo dài, doanh thu B2B của DatVietVAC có thể đối mặt với áp lực thu hẹp.
2. Sự Thay Đổi Của Thị Hiếu Khán Giả Và Rủi Ro Vòng Đời IP: Ngành công nghiệp nội dung phải đối mặt với sự thay đổi liên tục của thị hiếu. Sự thành công rực rỡ của các mùa đầu tiên (như Rap Việt hay Anh Trai Say Hi) thiết lập một mức nền so sánh (high-base effect) cực kỳ cao. Nếu các mùa giải tiếp theo không có sự sáng tạo đột phá, rating sụt giảm sẽ ngay lập tức ảnh hưởng đến khả năng đàm phán giá bán tài trợ quảng cáo và sức tiêu thụ vé concert, gây ảnh hưởng tiêu cực lên tỷ suất sinh lời của dòng vốn tái đầu tư.
3.Rủi Ro Phụ Thuộc Tài Năng Chủ Chốt (Key Person / Artist Risk): Với việc mảng quản lý nghệ sĩ đóng góp tới 311 tỷ đồng doanh thu chỉ trong nửa đầu 2026 (chiếm gần một nửa doanh thu mảng Nội dung), sự phụ thuộc vào sự nổi tiếng của các nghệ sĩ độc quyền là rất lớn. Rủi ro danh tiếng (scandals) từ nghệ sĩ không chỉ dẫn đến việc hủy bỏ các hợp đồng quảng cáo béo bở mà còn có thể gây đình trệ việc phát sóng các chương trình truyền hình đã ghi hình sẵn. Ngoài ra, chi phí gia hạn hợp đồng độc quyền với các nghệ sĩ hạng A khi họ đã đạt đến đỉnh cao danh vọng có thể ăn mòn biên lợi nhuận của hoạt động khai thác trung gian.
VII. Kết luận: Có đáng để đăng ký mua trước IPO DatViet VAC?
Tổng hợp các phân tích về định giá chiến lược, sức mạnh tài chính và tiềm năng tăng trưởng, có thể khẳng định rằng thương vụ IPO của Công ty Cổ phần DatViet VAC Group Holdings là một cơ hội đầu tư hấp dẫn và hoàn toàn xứng đáng để nhà đầu tư cân nhắc giải ngân mua trước trong giai đoạn Book-building.
Quyết định này được xây dựng trên một luận điểm tăng trưởng dựa trên giá trị (GARP - Growth at a Reasonable Price) cực kỳ vững chắc với ba trụ cột chính:
1. DatVietVAC sở hữu vị thế độc quyền (Economic Moat) không thể sao chép trong ngành công nghiệp văn hóa nội địa. Sự chuyển dịch thành công từ một nhà bán quảng cáo sang hệ sinh thái sở hữu hơn 2.000 IP gốc và 114 nghệ sĩ độc quyền giúp doanh nghiệp thiết lập một bánh đà kiếm tiền khép kín từ màn hình kỹ thuật số đến nền kinh tế trải nghiệm ngoại tuyến. Không một đối thủ nào trong nước ở thời điểm hiện tại sở hữu cơ sở hạ tầng phân phối và năng lực thương mại hóa đủ sức cạnh tranh với hệ sinh thái "Say Hi" ở mọi điểm chạm tiêu dùng.
2.Mức định giá P/E 13 lần bị nén sâu so với chất lượng tài sản. Trong khi duy trì ROE vô song ở mức 40,8% và biên lợi nhuận hoạt động gấp nhiều lần các doanh nghiệp trong khu vực, việc DatVietVAC được chào bán với mức chiết khấu 28% so với định giá trung bình của ngành truyền thông - giải trí Châu Á (18,1 lần) cung cấp một biên an toàn (margin of safety) tuyệt vời cho các nhà đầu tư tổ chức và cá nhân. Bảng cân đối kế toán sạch nợ dài hạn và lượng tiền mặt vượt 1.250 tỷ đồng loại bỏ gần như hoàn toàn rủi ro vỡ nợ hay áp lực chi phí lãi vay trong môi trường kinh tế biến động.
3. Động lực tăng trưởng lợi nhuận ngắn hạn cực kỳ rõ nét kết hợp với lợi suất cổ tức bảo vệ. Tính chất mùa vụ đã đẩy điểm rơi lợi nhuận của toàn bộ 6 sự kiện âm nhạc quy mô lớn và 3 bom tấn truyền hình vào nửa cuối năm 2026, gần như chắc chắn sẽ kích hoạt một đợt bùng nổ doanh thu, đảm bảo mục tiêu lợi nhuận 420 tỷ đồng. Song song đó, mức cổ tức bằng tiền mặt 2.500 đồng/cổ phiếu dự kiến chia trong quý 4/2026 (mang lại lợi suất gần 5% tính trên giá IPO) cùng với các đặc quyền ưu đãi trải nghiệm trị giá 25 tỷ đồng tạo ra một tấm nệm giảm xóc hoàn hảo. Nhà đầu tư không chỉ được bảo vệ vốn bằng dòng tiền thật mà còn nắm trong tay tấm vé tham gia vào siêu chu kỳ tăng trưởng của nền kinh tế Fandom tại Việt Nam trong thập kỷ tới. Mua cổ phiếu DatVietVAC ở mức giá 54.800 đồng/cổ phiếu không phải là mua những tài sản cố định khô khan, mà là đang mua quyền sở hữu dòng tiền từ sự sáng tạo văn hóa bền bỉ.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích