HDBank (HDB) - Cơ hội Tăng trưởng Vượt trội và Catalyst IPO năm 2026
EXECUTIVE SUMMARY
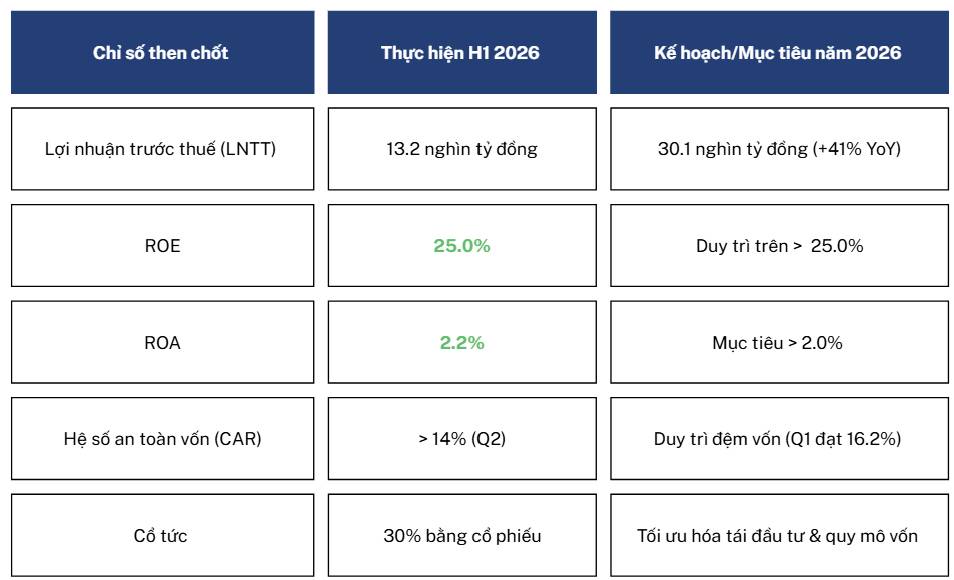
Trong bối cảnh thị trường tài chính Việt Nam đang phân hóa mạnh mẽ, Ngân hàng TMCP Phát triển Thành phố Hồ Chí Minh (HDBank - HDB) khẳng định vị thế là một trong những cơ hội đầu tư Alpha hiếm hoi cho các chiến lược đầu tư giá trị với tầm nhìn trung và dài hạn. Với khả năng duy trì ROE ổn định ở mức 25% và nền tảng vốn thuộc nhóm vững chắc nhất hệ thống, HDBank đang chuyển mình từ một ngân hàng thương mại hiệu quả sang một hệ sinh thái tài chính đa tầng sẵn sàng cho các đợt "mở khóa" giá trị (value unlocking) quy mô lớn.
Việc Moody's nâng triền vọng tín nhiệm lên mức "Tích cực" là minh chứng cho năng lực quản trị rủi ro tiệm cận tiêu chuần quốc tế. Với lộ trình tăng trường lợi nhuận 41% trong năm 2026 và các sự kiện IPO công ty con sắp tới, HDB mang lại một cấu trúc lợi nhuận không đối xứng (asymmetric risk-reward) đẩy hấp dẫn cho các nhà đầu tư tổ chức và cá nhân chuyên nghiệp.
Các thông số tài chính và mục tiêu chiến lược
Nền tảng tài chính vững chắc này đóng vai trò là bệ phóng cho chiến lược mở rộng tín dụng quyết liệt, đồng thời tạo ra dư địa để tối ưu hóa biên lợi nhuận trong giai đoạn tiếp theo.
ĐỘNG LỰC TĂNG TRƯỞNG CỐT LÕI
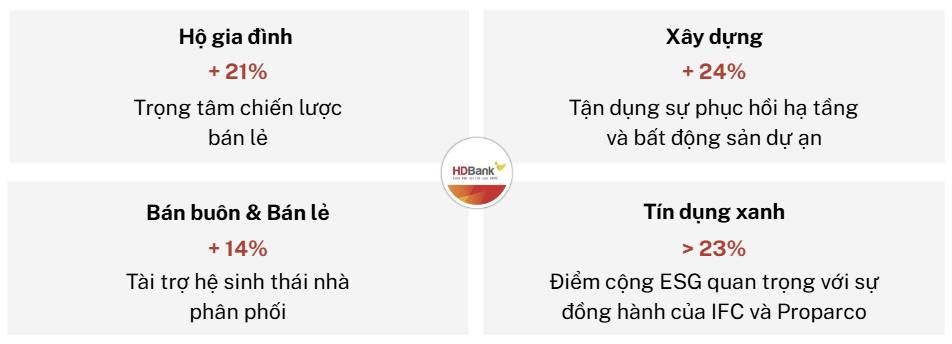
HDBank đang thực hiện chiến lược mở rộng quy mô tài sản một cách chủ động để gia tăng thị phần. Trong nửa đầu năm 2026, tăng trưởng tín dụng tại ngân hàng mẹ đạt 18% (so với mức 8,5% trung bình ngành), đưa mức tăng trưởng hợp nhất lên tới 20,6%. Sự bứt phá này được dẫn dắt bởi cơ cấu phân khúc đa dạng:
Tối ưu hóa NIM & Thách thức nguồn vốn
Mặc dù NIM trung bình H1 2026 (3,84%) có sự thu hẹp so với cùng kỳ năm trước (4,99%) do áp lực chi phí vốn và cạnh tranh lãi suất, nhưng vẫn ghi nhận sự phục hồi đáng kể trong Quý 2/2026 với NIM tăng 32 điểm cơ bản lên mức 4,11%. Sự cải thiện này đến từ việc tái định giá tài sản và đẩy mạnh cho vay hộ kinh doanh có lợi suất cao.
Tỷ lệ CASA hiện ở mức 11,1% - tương đối thấp so với các ngân hàng top đầu - điều này tạo áp lực lên chi phí huy động. Tuy nhiên, HDB đang giải quyết bài toán này thông qua hệ sinh thái số (MediPay, EduPay) để thu hút tiền gửi không kỳ hạn từ các lĩnh vực y tế, giáo dục. Với hệ số LDR chỉ ở mức 72% (so với trần 85%), HDB sở hữu nguồn thanh khoản dồi dào để tiếp tục giải ngân vào các phân khúc lợi suất cao trong nửa cuối năm.
Hiệu quả vận hành vượt trội
Hệ số CIR ở mức 24,9% là một trong những mức thấp nhất ngành. Đây là kết quả trực tiếp của lộ trình số hóa: 94% giao dịch bán lẻ qua kênh số, đóng góp hơn 60% khách hàng mới. Hiệu quả này tạo ra một "vùng đệm giá" (pricing cushion), cho phép HDB cung cấp mức lãi suất cho vay cạnh tranh để chiếm lĩnh thị phần mà không tổn hại đến ROE mục tiêu.
CATALYST - CHIẾN LƯỢC UNLOCK GIÁ TRỊ TỪ HỆ SINH THÁI
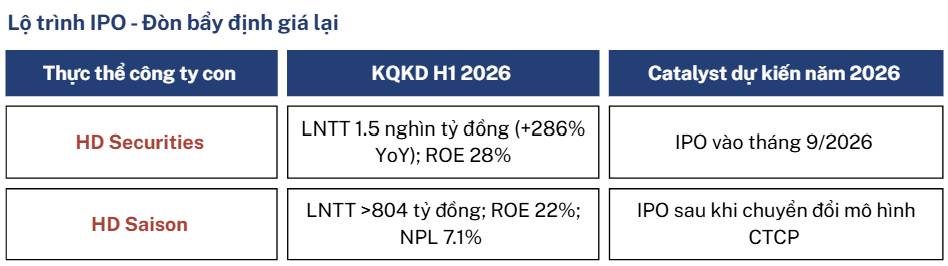
Một trong những luận điểm đầu tư cốt lõi của HDB là sự chuyển dịch sang định giá theo phương pháp "Sum-of-the-parts" (SOTP). Hiện tại, thị trường có thể đang định giá HDB như một ngân hàng đơn lẻ, nhưng các sự kiện IPO sắp tới sẽ buộc các định chế phải đánh giá lại toàn bộ hệ sinh thái tài chính vốn đang đóng góp tới 17% lợi nhuận hợp nhất.
Việc niêm yết HD Securities và HD Saison không chỉ mang lại thặng dư vốn mà còn tạo ra tính minh bạch và sức bật cho giá cổ phiếu HDB thông qua việc hiện thực hóa giá trị tài sản ẩn bên trong bảng cân đối kế toán hợp nhất.
PHÂN TÍCH RỦI RO & ĐỆM AN TOÀN TÀI SẢN
Dưới góc độ quản trị gia sản, quan điểm thận trọng và các tiêu chuẩn đánh giá khắt khe đối với chất lượng tài sản luôn được duy trì.
Thách thức Nợ xấu và Nợ nhóm 2
Tỷ lệ nợ xấu hợp nhất đã nhích tăng lên mức 2,79% vào Quý 2/2026. Đáng chú ý, nợ nhóm 2 đã tăng đáng kể 212 điểm cơ bản QoQ lên mức 4,70%. Điều này có thể gây áp lực lên chi phí dự phòng trong nửa cuối năm 2026.
Rào chắn kỹ thuật và Đệm an toàn
Dù áp lực trích lập dự phòng là hiện hữu trong các quý tới, rủi ro suy giảm chất lượng tài sản vẫn được giới hạn chặt chẽ nhờ hệ thống bảo vệ đa tầng:
- Chất lượng Tài sản đảm bảo (TSĐB): Hơn 90% dư nợ được bảo đảm bằng tài sản, với tổng giá trị TSĐB tương đương 193% dư nợ. Đây là "sàn bảo vệ" cực kỳ vững chắc cho việc thu hồi nợ trong kịch bản xấu nhất.
- Lộ trình LLR: Ngân hàng đang đẩy mạnh trích lập để nâng tỷ lệ bao phủ nợ xấu (LLR) từ mức 50% hiện tại lên mục tiêu 75-80%.
- Tiêu chuẩn Vốn Quốc tế: CAR duy trì >14% (mức đỉnh Q1 đạt 16,2%). HDBbank cũng tiên phong áp dụng Basel III với các chỉ số thanh khoản LCR >120% và NSFR >130%, đảm bảo khả năng chống chịu trước các biến động thị trường.
==> Với lộ trình rõ ràng và nền tảng quản trị rủi ro quốc tế, HDBank không chỉ là một mã cổ phiếu theo "game" mà là một tài sản chiến lược dài hạn, xứng đáng chiếm tỷ trọng trọng yếu trong danh mục đầu tư chuyên nghiệp.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích