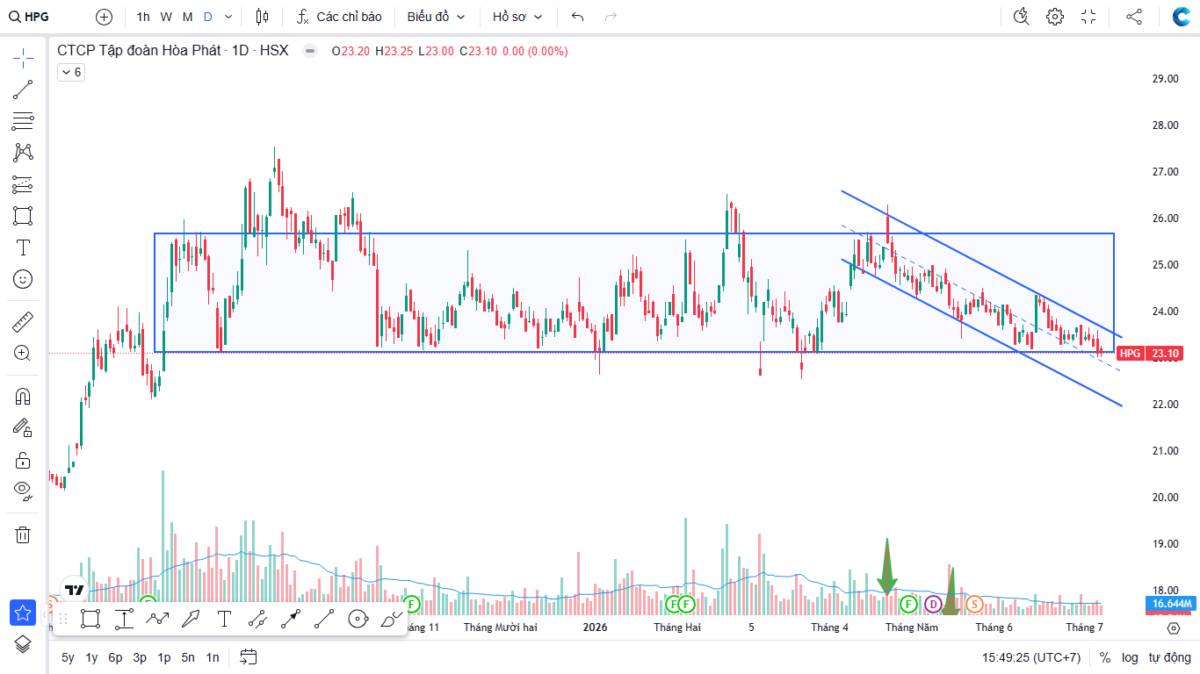
Các công ty chứng khoán định giá HPG: 35.000-40.000/cổ phiếu.
Sản lượng tiêu thụ 5 tháng đầu năm 2026 tăng trưởng mạnh, đặc biệt mảng thép cuộn cán nóng (HRC) tăng khoảng 50% so với cùng kỳ, nhờ đóng góp từ dự án Dung Quất 2 và nhu cầu tiêu thụ trong nước tích cực.
Sản lượng thép xây dựng tiếp tục tăng trưởng ổn định, trong khi HRC là động lực chính giúp cải thiện cơ cấu sản phẩm và biên lợi nhuận.
Lợi nhuận sau thuế quý II/2026 được ước đạt khoảng 6.400–6.500 tỷ đồng, tăng mạnh so với cùng kỳ nhờ:
Sản lượng tiêu thụ tăng.
Dung Quất 2 tiếp tục nâng công suất.
Giá bán thép duy trì ở mức thuận lợi.
Triển vọng nửa cuối năm 2026 vẫn tích cực khi:
Dung Quất 2 tiếp tục gia tăng sản lượng HRC.
Nhu cầu thép được hỗ trợ bởi đầu tư công và xây dựng.
HPG tiếp tục mở rộng thị phần HRC nội địa.
HRC 5 tháng đầu năm:+50% YoY.
Ước LNST quý II/2026:6.400–6.500 tỷ đồng.
Động lực tăng trưởng: Dung Quất 2, sản lượng HRC tăng mạnh và nhu cầu tiêu thụ cải thiện.
ĐÂY LÀ QUAN ĐIỂM CÁ NHÂN, KHÔNG KHUYẾN NGHỊ ĐẦU TƯ.
Nhà đầu tư lưu ý
Thích
1
Bình luận
1
Chia sẻ1
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích