THỊ TRƯỜNG TĂNG ĐIỂM NHƯNG DÒNG TIỀN VẪN CHƯA THỰC SỰ TRỞ LẠI
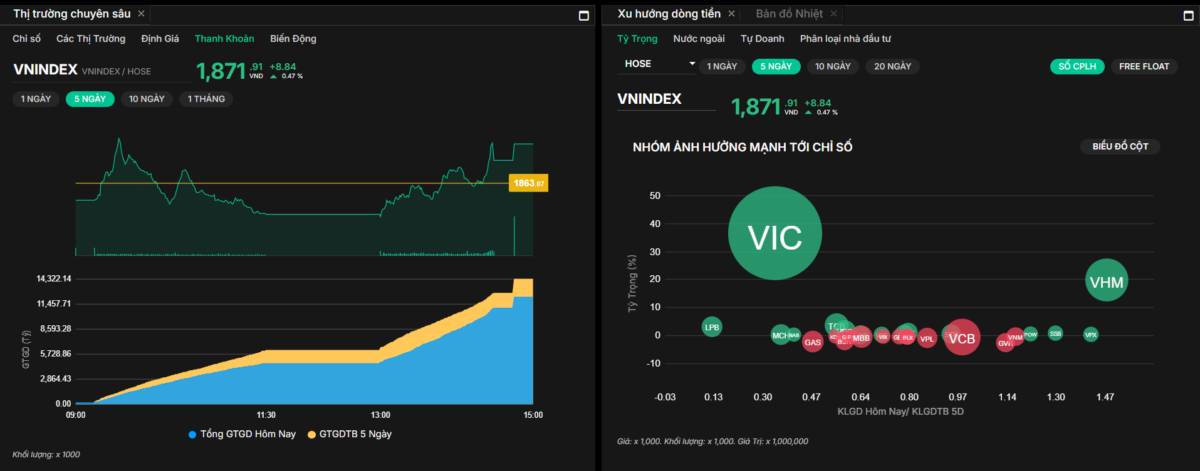
Thị trường chứng khoán khép lại tuần giao dịch 22–26/6 với diễn biến khá tích cực về mặt điểm số. VN-Index tăng 47,38 điểm, tương đương 2,59%, lên 1.871,91 điểm và ghi nhận tuần phục hồi thứ hai liên tiếp.
Tuy nhiên, nếu nhìn sâu hơn vào thanh khoản và độ rộng thị trường, chất lượng của nhịp tăng này vẫn chưa thực sự thuyết phục.
Khối lượng giao dịch bình quân tuần qua chỉ đạt khoảng 488 triệu cổ phiếu mỗi phiên, thấp hơn khoảng 5,4% so với mức trung bình 20 phiên gần nhất. Giá trị giao dịch bình quân trên HOSE đạt khoảng 19.229 tỷ đồng mỗi phiên, giảm 6% so với tuần trước.
Điều này cho thấy dù chỉ số tăng khá mạnh, dòng tiền lớn vẫn chưa quay trở lại thị trường một cách rõ ràng. Nhà đầu tư chủ yếu quan sát, giao dịch ngắn hạn và chỉ tập trung vào một số cổ phiếu có câu chuyện riêng.
Động lực tăng điểm tập trung chủ yếu tại nhóm Vingroup
Trong tuần qua, nhóm cổ phiếu Vingroup tiếp tục đóng vai trò dẫn dắt chính, nổi bật là VIC, VHM và VRE. Riêng VIC tăng khoảng 11% trong tuần, còn VHM cũng nằm trong nhóm cổ phiếu tăng mạnh nhất trên HOSE.
Ở phiên đầu tuần, VIC và VHM đồng loạt tăng trần, đóng góp phần lớn số điểm tăng của VN-Index. Đến phiên cuối tuần, riêng bộ đôi này tiếp tục mang lại gần 10 điểm cho chỉ số.
Ngoài nhóm VIN, dòng tiền chỉ xuất hiện cục bộ tại một số cổ phiếu riêng lẻ như KLB, LPB. Trong một số phiên, các mã như NLG, SSB, BMP, PTB hay PET cũng ghi nhận diễn biến tích cực.
Tuy nhiên, đây chủ yếu vẫn là các câu chuyện mang tính riêng biệt, chưa hình thành được một xu hướng tăng đồng thuận trên toàn ngành.
Thị trường chưa có sự lan tỏa thực sự
Điểm đáng chú ý là trong khi VN-Index tăng gần 2,6% trong tuần, số cổ phiếu giảm vẫn áp đảo số cổ phiếu tăng. Nhiều nhóm ngành quan trọng như ngân hàng, chứng khoán, thép, dầu khí và bất động sản ngoài nhóm VIN vẫn giao dịch phân hóa hoặc suy yếu.
Điều này lý giải vì sao chỉ số tăng khá mạnh nhưng phần lớn tài khoản nhà đầu tư không cải thiện tương ứng, thậm chí nhiều danh mục vẫn tiếp tục thua lỗ.
Nói cách khác, thị trường đang trong trạng thái tích cực về điểm số nhưng chưa tích cực về chất lượng. Chỉ số được kéo bởi một số cổ phiếu vốn hóa lớn, trong khi mặt bằng cổ phiếu nói chung chưa có tín hiệu phục hồi rõ ràng.
Chính sách hỗ trợ nhiều nhưng cần thời gian để thẩm thấu
Trong tuần, thị trường đón nhận thêm nhiều thông tin hỗ trợ về chính sách. Đáng chú ý, Thông tư 25/2026/TT-NHNN nâng tỷ lệ tối đa sử dụng vốn ngắn hạn để cho vay trung và dài hạn từ 30% lên 40%, có hiệu lực từ ngày 1/7/2026.
Quy định này giúp các ngân hàng có thêm dư địa mở rộng tín dụng trung và dài hạn, hỗ trợ nhu cầu vốn của doanh nghiệp, bất động sản và nền kinh tế nói chung.
Tuy nhiên, cần lưu ý đây là yếu tố hỗ trợ mang tính trung hạn. Từ lúc chính sách được ban hành đến khi tín dụng được giải ngân, doanh nghiệp hấp thụ vốn và lợi nhuận cải thiện sẽ cần một khoảng thời gian nhất định.
Vì vậy, các thông tin tích cực về chính sách hiện mới giúp củng cố kỳ vọng, chưa đủ để tạo ra dòng tiền ngay lập tức trên thị trường chứng khoán.
Lãi suất vẫn là yếu tố khiến dòng tiền thận trọng
Mặc dù một số ngân hàng đã bắt đầu điều chỉnh giảm lãi suất huy động, mặt bằng lãi suất tiền gửi trung và dài hạn nhìn chung vẫn ở mức khá cao. Nhiều ngân hàng đang niêm yết lãi suất kỳ hạn 6–12 tháng quanh 6–7% mỗi năm.
Khi lãi suất tiền gửi vẫn hấp dẫn, một bộ phận dòng tiền có xu hướng tiếp tục nằm trong ngân hàng thay vì chuyển mạnh sang các tài sản rủi ro như cổ phiếu. Đồng thời, chi phí vốn cao cũng gây áp lực lên biên lợi nhuận của doanh nghiệp và ảnh hưởng đến kỳ vọng tăng trưởng lợi nhuận trong các quý tới.
Đây là một trong những nguyên nhân khiến nhà đầu tư vẫn duy trì tâm lý phòng thủ, dù thị trường liên tục xuất hiện các thông tin hỗ trợ.
Quan điểm thị trường
Nhịp tăng của VN-Index trong tuần qua là tín hiệu tích cực, cho thấy vùng hỗ trợ phía dưới đang phát huy tác dụng. Tuy nhiên, thị trường hiện vẫn chưa bước vào một xu hướng tăng bền vững do thanh khoản thấp và dòng tiền chưa lan tỏa.
Trong ngắn hạn, VN-Index có thể tiếp tục hướng lên kiểm định vùng 1.880–1.900 điểm. Tuy nhiên, khả năng vượt vùng này sẽ phụ thuộc lớn vào sự trở lại của dòng tiền.
Một nhịp tăng đáng tin cậy hơn cần có các tín hiệu:
– Thanh khoản vượt trở lại mức bình quân 20 phiên.
– Số cổ phiếu tăng chiếm ưu thế rõ rệt.
– Dòng tiền lan tỏa sang ngân hàng, chứng khoán, thép và bất động sản.
– Thị trường không còn phụ thuộc quá lớn vào nhóm VIN.
Trước khi các điều kiện trên xuất hiện, chiến lược phù hợp vẫn là giữ tỷ trọng cổ phiếu ở mức vừa phải, hạn chế mua đuổi và không sử dụng margin quá cao. Nhà đầu tư nên tập trung vào những doanh nghiệp có kết quả kinh doanh tốt, định giá hợp lý và đang duy trì được xu hướng giá khỏe hơn thị trường chung.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích