Qua đáy băng của hệ thống ngân hàng: Thời điểm "xấu nhất" đã lùi lại phía sau?
Giai đoạn "bĩ cực" nhất của hệ thống tài chính đang dần qua. Thị trường không quá tốt nhưng cũng không thể sụp đổ — đây chính là vùng nền tảng để cơ cấu danh mục, nhặt nhạnh tài sản giá tốt cho chu kỳ
01. Áp lực tỷ giá và DXY đã chạm trần tâm
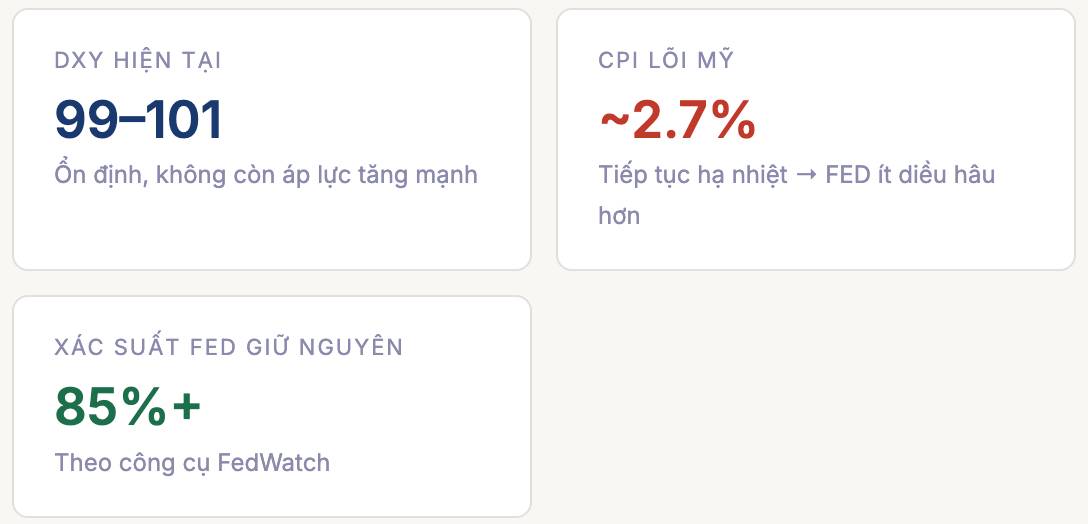
Chỉ số DXY hiện tại đang neo quanh vùng 101. Kịch bản xấu nhất là DXY vọt lên 105 - 106, nhưng cuộc họp FOMC gần nhất (tháng 6/2026) cùng với dữ liệu lạm phát CPI lõi của Mỹ sát mức 2.9% là cơ sở cho thấy FED không còn lý do để diều hâu. Các công cụ dự báo thị trường (như FedWatch) đều chỉ ra tỷ lệ đặt cược FED giữ nguyên lãi suất từ nay đến cuối năm là trên 85%.
KẾT LUẬN
Áp lực bên ngoài coi như đã rõ ràng. Không còn yếu tố gây “sốc” từ phía tỷ giá và DXY trong ngắn hạn.
- Nhìn lại tháng 5 - 6: Lãi suất qua đêm liên ngân hàng biến động cực kỳ dữ dội, đầu tháng 6 có lúc vọt lên gần 11%/năm, buộc NHNN phải dùng đến nghiệp vụ hoán đổi ngoại tệ (Swap) để hỗ trợ.
- Bản chất vấn đề: Dù kỳ hạn qua đêm “nhảy múa” theo từng phiên (3-11%), các kỳ hạn dài hơn (1-9 tháng) vẫn neo cứng ở mức 7.8 - 8.5%/năm suốt cả tháng. Điều này chứng minh hệ thống đang thiếu vốn trung hạn mang tính cấu trúc, chứ không đơn thuần là câu chuyện mùa vụ.
Tín hiệu tháng 7: Áp lực quyết toán bán niên (30/6) khép lại sẽ giúp thanh khoản ngắn hạn dễ thở hơn đáng kể.
“Phao cứu sinh” từ Thông tư 25/2026/TT-NHNN (Hiệu lực từ 1/7)
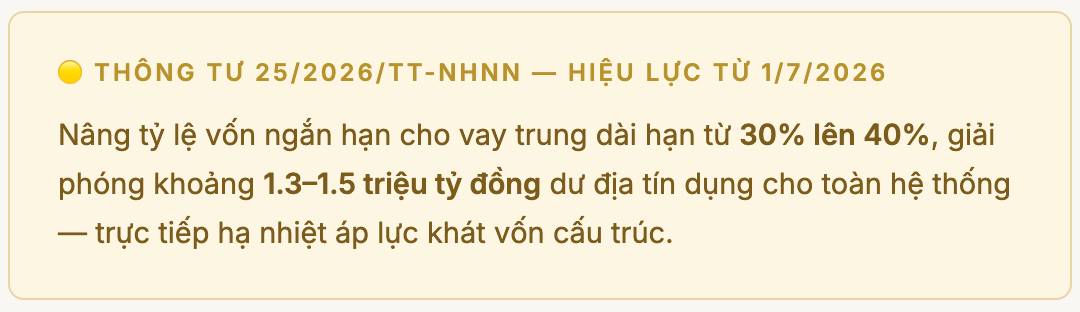
Đây là điểm sáng pháp lý quan trọng nhất đầu tháng 7: Nâng tỷ lệ vốn ngắn hạn cho vay trung dài hạn từ 30% lên 40%.
Việc nới lỏng này giúp giải phóng và mở thêm khoảng 1.3 - 1.5 triệu tỷ đồng dư địa tín dụng cho toàn hệ thống, trực tiếp hạ nhiệt áp lực khát vốn cấu trúc nêu trên.
03. Yếu tố Fed — Cuộc họp tháng 6/2026
Cuộc họp ngày 16-17/6 dưới thời Tân Chủ tịch Kevin Warsh dù giữ nguyên lãi suất (3.5 - 3.75%) nhưng biểu đồ dot plot lại bất ngờ diều hâu (9/18 thành viên muốn tăng lãi suất) do PCE lõi vọt lên 4.1% (cao nhất 3 năm).
Thị trường hiện tại đã xóa bỏ hoàn toàn kỳ vọng Fed cắt giảm lãi suất năm nay; thậm chí xác suất Fed tăng lãi suất đang được định giá lên tới 82%. Điểm tựa duy nhất là chỉ số DXY vẫn đang neo ổn định quanh vùng 99 - 101 điểm.
» Động thái của FED và đường đi của DXY từ nay đến đó sẽ là thước đo để cơ quan quản lý quyết định bơm “mạnh tay” hay “thăm dò”.
04. Thực tế cần chấp nhận
Chúng ta ĐÃ QUA GIAI ĐOẠN XẤU NHẤT, nhưng câu chuyện không màu hồng nhanh như thế. Lãi suất ngoài thị trường sẽ vẫn neo cao trong ít nhất 1 năm nữa. Tại sao lại có sự mâu thuẫn này?
Câu trả lời nằm ở: Cái “Gap” (khoảng cách) giữa Lãi suất Liên ngân hàng và Lãi suất Huy động.
Hãy nhìn vào thực tế dòng tiền thời gian qua:
- Thị trường 2 (liên ngân hàng): Lãi suất qua đêm đầu tháng 6 vọt lên sát 11%/năm (đứt gãy thanh khoản kỹ thuật), sau đó NHNN bơm thanh khoản kéo giảm dần; đến giữa/cuối tháng vẫn còn cao ở kỳ hạn 1 tuần–1 tháng (5,6–8,2%/năm), trong khi qua đêm hạ về quanh 4%/năm.
- Thị trường 1 (huy động dân cư): Kỳ hạn ngắn (1–5 tháng) phổ biến quanh 4,5–4,75%/năm, ổn định và không biến động mạnh như liên ngân hàng.
Khi giá vốn bán buôn (liên bank) đắt hơn cả giá vốn bán lẻ (huy động dân cư), hệ thống ngân hàng sẽ rơi vào trạng thái lệch pha thanh khoản. Các bank không thể chấp nhận việc ôm cục nợ vay mượn liên ngân hàng giá cao mãi. Để tự chủ dòng vốn, họ buộc phải đẩy lãi suất huy động dân cư lên cao để hút tiền thực về thủ thế.
Vậy động thái tháng 7 có ý nghĩa gì? Việc NHNN bơm tiền vào đầu tháng 7 (khi áp lực tỷ giá và chỉ số DXY hạ nhiệt quanh vùng 101) thực chất là để hạ nhiệt thị trường liên ngân hàng, thu hẹp cái “gap” lệch pha kể trên lại.
Nhưng dòng tiền vĩ mô cần thời gian để thẩm thấu. Để đưa thị trường tài chính về trạng thái cân bằng ổn định, các ngân hàng cần ít nhất 1 năm nữa để cấu trúc lại nguồn vốn. Do đó, mặt bằng lãi suất huy động và cho vay thực tế ngoài thị trường sẽ đi ngang ở vùng cao này chứ chưa thể giảm sâu.
Anh chị có thể liên hệ em để cập nhật diễn biến sớm của thị trường cũng như đồng hành đầu tư nhé !
Nhà đầu tư lưu ý
Thích
1
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích