🏛🏛🏛 CÂU CHUYỆN ĐẦU TƯ: "CỞI TRÓI" KỲ HẠN VỐN – CÚ HÍCH NỚI LỎNG VÀ CHIẾN LƯỢC TỐI ƯU NIM CHO NGÀNH NGÂN HÀNG 🏛🏛🏛
1. Khúc cua chính sách bất ngờ: Đảo ngược lộ trình siết tín dụng
Trong suốt nhiều năm qua, thị trường tài chính Việt Nam đã quen với một lộ trình thắt chặt dòng vốn mang tính hệ thống của Ngân hàng Nhà nước (NHNN). Đỉnh điểm là từ ngày 01/10/2023, trần tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn đã chính thức bị siết từ mức 34% xuống còn 30% theo Thông tư 22/2019/TT-NHNN. Động thái này nhằm mục đích kiểm soát rủi ro thanh khoản và giảm tình trạng "lấy vốn ngắn hạn tài trợ tài sản dài hạn" (Maturity Mismatch) của hệ thống tài chính
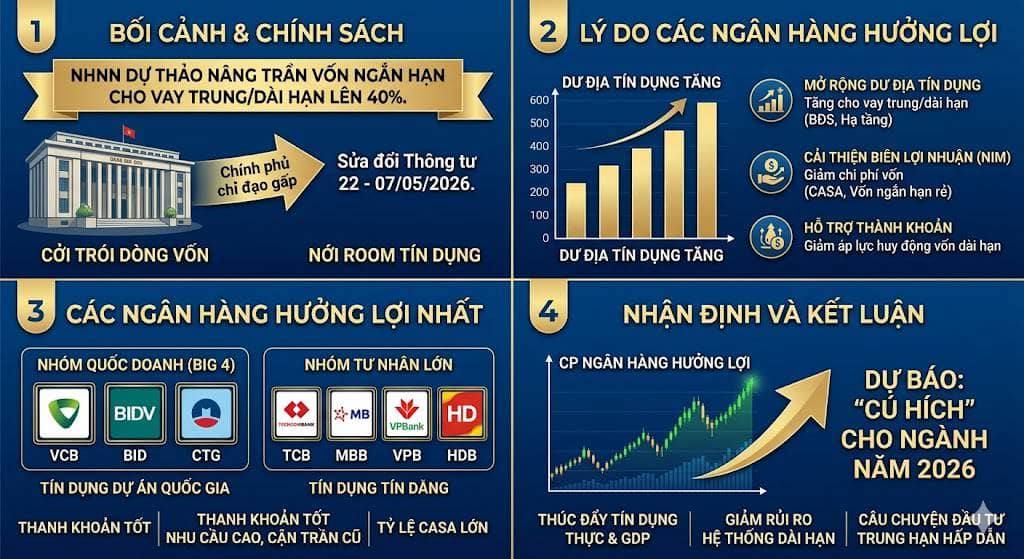
Tuy nhiên, vào giữa tháng 06/2026, một bước ngoặt chính sách lớn đã xuất hiện. Thực hiện theo chỉ đạo gấp từ Chính phủ nhằm phục vụ mục tiêu thúc đẩy tăng trưởng kinh tế ở mức cao và tháo gỡ điểm nghẽn dòng vốn cho các dự án quy mô lớn, NHNN đã chính thức lấy ý kiến về dự thảo sửa đổi Thông tư 22, trong đó đề xuất nâng trần tỷ lệ vốn ngắn hạn cho vay trung, dài hạn từ 30% ngược trở lại mức 40%.
Đối với các nhà đầu tư chiến lược, đây không chỉ là một sự thay đổi về mặt con số kỹ thuật, mà là một tín hiệu nới lỏng chính sách tiền tệ mạnh mẽ, mở ra một câu chuyện đầu tư đầy tiềm năng cho nhóm cổ phiếu ngành ngân hàng trong giai đoạn 2026–2030.
2. Bản chất kinh tế đằng sau việc nới trần vốn ngắn hạn
Để hiểu tại sao việc nâng trần lên 40% lại có tác động lan tỏa lớn, chúng ta cần nhìn vào công thức cấu thành chỉ tiêu này:
Tỷ lệ vốn ngắn hạn cho vay trung, dài hạn = (Tổng dư nợ cho vay trung, dài hạn - Nguồn vốn trung, dài hạn) / Nguồn vốn ngắn hạn
Khi tỷ lệ này được kiểm soát ở mức thấp (30%), các ngân hàng muốn tăng trưởng cho vay trung và dài hạn (như tài trợ dự án, hạ tầng, cho vay mua nhà) buộc phải thực hiện một trong hai cách:
1. Tăng nguồn vốn trung - dài hạn ổn định bằng cách phát hành trái phiếu dài hạn hoặc huy động tiền gửi kỳ hạn dài (thường có chi phí rất đắt đỏ).
2. Tiết giảm, thắt chặt việc giải ngân các khoản vay dài kỳ.
Việc NHNN nâng trần lên 40% đồng nghĩa với việc nới rộng vùng đệm kỹ thuật, cho phép các tổ chức tín dụng (TCDT) chủ động và linh hoạt hơn rất nhiều trong việc dùng nguồn vốn ngắn hạn (vốn có chi phí rẻ và chiếm tỷ trọng lớn trong nền kinh tế) để tài trợ cho các tài sản có kỳ hạn dài.
3. Tại sao các ngân hàng được hưởng lợi lớn? Giải mã động lực tăng trưởng
Việc nới trần từ 30% lên 40% mang lại 3 lợi ích cốt lõi cho kết quả kinh doanh của các ngân hàng thương mại (NHTM):
A. Tối ưu hóa chi phí vốn (Cost of Funds - COF) -💲💲💲
Khi rào cản 30% được gỡ bỏ, các ngân hàng không còn bị áp lực phải chạy đua phát hành trái phiếu kỳ hạn dài hoặc chứng chỉ tiền gửi dài hạn với mức lãi suất cao để "đỡ" chỉ tiêu an toàn thanh khoản. Họ có thể quay trở lại khai thác tối đa nguồn vốn huy động ngắn hạn (kỳ hạn dưới 1 năm) và nguồn tiền gửi không kỳ hạn (CASA) vốn có chi phí rất thấp. Lợi thế này giúp hạ thấp chi phí vốn bình quân của toàn hệ thống.
Môi trường kinh doanh ngân hàng luôn tồn tại nguyên tắc: kỳ hạn càng dài, lãi suất cho vay càng cao. Danh mục cho vay trung và dài hạn (bất động sản dự án, vay mua nhà, xây dựng cơ sở hạ tầng, năng lượng) luôn mang lại lợi suất (yield) cao hơn nhiều so với cho vay tài trợ thương mại ngắn hạn.
Khi được phép dùng tới 40% nguồn vốn ngắn hạn giá rẻ để giải ngân vào các tài sản dài hạn có lợi suất cao, cấu trúc bảng cân đối kế toán của ngân hàng sẽ dịch chuyển theo hướng tối ưu hóa lợi nhuận, từ đó kéo biên độ NIM giãn rộng mạnh mẽ.
C. Giải phóng "cơn khát" dư địa cấp tín dụng thực tế - 💵💵💵
Trong bối cảnh nền kinh tế bước vào chu kỳ phát triển hạ tầng mạnh mẽ (cao tốc, sân bay, các dự án công nghiệp quy mô lớn), nhu cầu vốn dài hạn của doanh nghiệp là cực kỳ khổng lồ. Nhiều ngân hàng dù được cấp "room tín dụng" cao từ đầu năm nhưng vẫn phải phanh lại các khoản giải ngân trung dài hạn vì chạm trần 30% của Thông tư 22. Việc nâng trần lên 40% sẽ ngay lập tức giải phóng hàng trăm nghìn tỷ đồng dư địa cấp vốn đang bị tắc nghẽn, giúp tăng trưởng tín dụng thực tế bứt phá.
4. Bản đồ hưởng lợi: Những cái tên nào sẽ bứt phá mạnh nhất? - 🌈🌈🌈
Dựa trên cấu trúc tài sản và mô hình kinh doanh, dòng tiền đầu tư sẽ tập trung vào hai nhóm ngân hàng có mức độ hưởng lợi rõ nét nhất:
Nhóm 1: Các NHTM Cổ phần tư nhân năng động (Điển hình: TCB, VPB, MBB, HDB, OCB, MSB)
Đây là nhóm ngân hàng có tệp khách hàng cá nhân và doanh nghiệp lớn rất mạnh, đi kèm với khẩu vị cho vay trung - dài hạn cao (đặc biệt là cho vay mua nhà và tài trợ dự án bất động sản, năng lượng).
Trước dự thảo này, tỷ lệ vốn ngắn hạn cho vay trung dài hạn của nhóm này thường xuyên duy trì ở mức cao cận kề trần quy định (khoảng 25% – 29%). Trần 30% giống như một "chiếc vòng kim cô" giới hạn năng lực cốt lõi của họ.
Khi trần được nâng lên 40%, những cái tên như Techcombank (TCB), VPBank (VPB) hay HDBank (HDB) sẽ được tháo gỡ nút thắt lớn nhất. Họ có thể ngay lập tức đẩy mạnh các sản phẩm chiến lược có biên lợi nhuận cao mà không lo ngại rủi ro vi phạm tỷ lệ an toàn của NHNN.
Nhóm 2: Nhóm Ngân hàng Quốc doanh (Big 4: VCB, CTG, BIDV) – Hiệu ứng cộng hưởng từ dòng vốn Kho bạc
Câu chuyện hưởng lợi của nhóm quốc doanh cần được đặt trong bức tranh tổng thể cùng với một cấu phần khác của dự thảo sửa đổi Thông tư 22 (được nới lỏng từ tháng 05/2026): Thay đổi cách tính tỷ lệ LDR (Dư nợ cho vay/Tổng tiền gửi).
Theo dự thảo, chỉ còn 80% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) bị loại trừ khi tính LDR (thay vì loại trừ 100% như trước). Điều này đồng nghĩa với việc 20% dòng vốn này được tính vào cấu phần tiền gửi, giúp hạ tỷ lệ LDR và mở rộng thêm dư địa cho vay.
Do nhóm Big 4 (Vietcombank, VietinBank, BIDV) nắm giữ hơn 99% lượng tiền gửi có kỳ hạn của Kho bạc Nhà nước, việc nới lỏng LDR kết hợp với nới trần vốn ngắn hạn cho vay trung dài hạn lên 40% sẽ tạo ra một lượng thanh khoản khổng lồ kép. Nhóm này sẽ có ưu thế tuyệt đối để dẫn dắt các khoản tín dụng hợp vốn lớn cho các siêu dự án cơ sở hạ tầng quốc gia theo định hướng của Chính phủ.
Dưới góc nhìn của một nhà đầu tư cẩn trọng, việc nâng trần lên 40% làm dấy lên câu hỏi về rủi ro thanh khoản khi khoảng cách kỳ hạn nới rộng. Tuy nhiên, dự thảo của NHNN đã tính trước bài toán này bằng việc vạch ra lộ trình chuyển dịch dài hạn.
Dự thảo mới đề xuất chuyển dần sang các chuẩn quản trị thanh khoản tiên tiến theo Basel III, cụ thể là LCR (Tỷ lệ khả năng chi trả) và NSFR (Tỷ lệ nguồn vốn ổn định ròng). Trong đó, chỉ số NSFR sẽ là công cụ hiện đại được dùng để thay thế hoàn toàn tỷ lệ vốn ngắn hạn cho vay trung dài hạn theo lộ trình từ năm 2028.
Do đó, giai đoạn nới lỏng lên 40% hiện tại mang tính chất một "vùng đệm bản lề" hợp lý. Chúng vừa giúp nền kinh tế tăng tốc trong ngắn và trung hạn, vừa cho các ngân hàng thời gian tích lũy nguồn lực, nâng cao năng lực quản trị rủi ro trước khi bước vào kỷ nguyên giám sát nghiêm ngặt hơn của Basel III vào cuối thập kỷ.
Nhà đầu tư lưu ý
Thích
3
Bình luận
Chia sẻ1
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý




Chia sẻ thông tin hữu ích