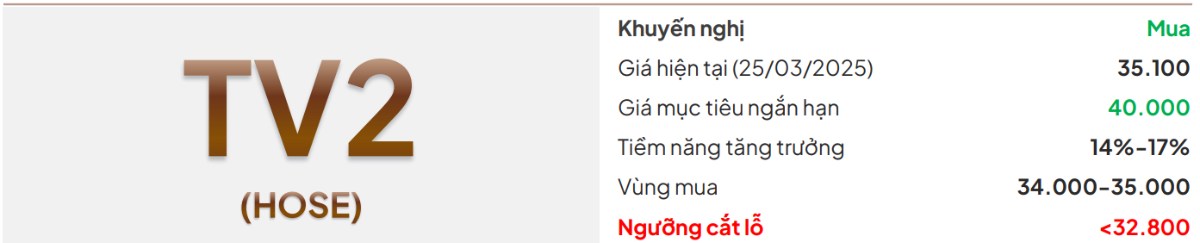
Năm 2024, TV2 với doanh thu ghi nhận 1.336 tỷ đồng (+26% YoY) chủ yếu đến từ doanh thu từ hợp đồng EPC của NMĐ Biomass Hậu Giang (ước tính khoảng 538 tỷ đồng), mảng O&M nhà máy điện ước tính đóng góp khoảng 400-500 tỷ đồng, các dự án truyền tải điện đóng góp khoảng 177 tỷ đồng. LNST đạt 65 tỷ (+22% YoY). Qua đó, doanh nghiệp hoàn thành vượt kế hoạch đặt ra.
Về triển vọng trong lĩnh vực tư vấn và EPC điện, theo quy hoạch phát triển điện lực quốc gia (QHĐ8), nhu cầu tiêu thụ điện dự báo sẽ tăng trưởng 9% mỗi năm. Tổng mức đầu tư cho nguồn điện dự kiến khoảng 2.291 nghìn tỷ đồng, trong khi lưới điện cần đầu tư khoảng 340 nghìn tỷ đồng trong giai đoạn 2021-2030. Mảng tư vấn, thiết kế và tổng thầu EPC của TV2 sẽ được hưởng lợi lâu dài từ xu hướng này.
Mảng O&M: TV2 vừa ký hợp đồng lớn O&M với nhà máy nhiệt điện Duyên Hải 2 (1.320 MW), dự kiến sẽ đóng góp doanh thu dài hạn cho công ty. Với mục tiêu doanh thu mảng O&M vượt 1.000 tỷ sau năm 2026, TV2 đang đẩy mạnh phát triển lĩnh vực này. Chúng tôi đánh giá đây là bước đi chiến lược, bởi TV2 sở hữu năng lực đã được kiểm chứng và vị thế hàng đầu trong ngành, trong khi mảng O&M có tiềm năng tăng trưởng lớn nhờ nhu cầu phát triển nguồn điện. Doanh thu ổn định và biên lợi nhuận tốt giúp TV2 duy trì tăng trưởng bền vững và dòng tiền vững chắc.
Mảng EPC: 2 siêu dự án sắp được công bố bao gồm: Ô Môn 4, Nhà máy Điện hạt nhân. TV2 đã trúng thầu hợp đồng Pre-FS cho dự án Điện hạt nhân Ninh Thuận, với tổng giá trị 8 tỷ đồng, và kỳ vọng trở thành nhà thầu chính với hợp đồng lên tới 500 tỷ đồng. Bên cạnh đó, dự án Ô Môn 4, với giá trị hợp đồng lên tới 30.000 tỷ, cũng đang được kỳ vọng sẽ tạo ra nguồn công việc ổn định cho TV2 trong 3-4 năm tới. Với những dự án này, TV2 chắc chắn sẽ hưởng lợi lớn
Phân tích kỹ thuật: TV2 đang tích cực nắm giữ các mốc MA ngắn và dài hạn. Đồng thời chỉ báo RSI nằm trong vùng mua an toàn. Cần quan sát thêm diễn biến thị trường và dòng tiền để có điểm mua tốt nhất.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích