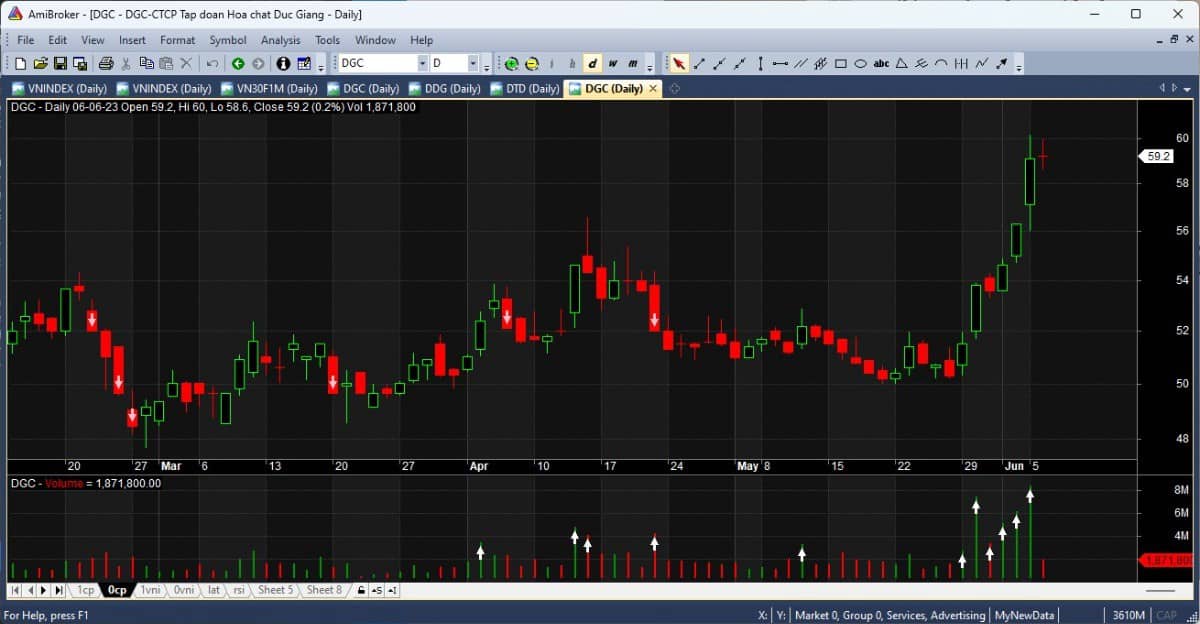
Dgc là một doanh nghiệp thuộc hàng hiếm của Việt Nam
Tại sao nói là hàng hiếm vì một doanh nghiệp rất giỏi về nhiều khía cạnh, đầu tiên nói về R&D yếu tố mà mình đánh giá DGC cực cao so với phần còn lại các doanh nghiệp ở Việt Nam. Nhìn vào chuỗi sản phẩm từ gốc là quặng Apatit đến các sản phẩm Axit Phosphoric( thực phẩm, trích ly và điện tử) thậm chí có cả tham vọng ở mảng Pin Lithium khi đầu tư vào Ắc quy Tia Sáng mới thấy tâm huyết phát triển theo chiều sâu của ông Đào Hữu Huyền là lớn như thế nào. Tư duy R&D của ông Đào Hữu Huyền là làm chủ công nghệ trực tiếp thiết kế vận hành không thuê thầu Epc ngoài ra là phải có cách tiếp cận bảo vệ môi trường bằng cách hướng đến việc thiết kế quy trình tuần hoàn chế biến hoặc tái sử dụng 100% các chất thải. Giai thoại được nhắc đến nhiều nhất cho việc phát triển R&D là thưởng 25 tỉ cho kỹ sư phát minh ra quy trình sử dụng cả quặng loại 1, loại 2, loại 3 ở cả dạng cục và dạng bột làm nguyên liệu đầu vào để sản xuất Phốt pho ở nhà máy Đức Giang Lào Cai.
Một điều nữa mình thích ở DGC là sự nhạy bén với thời cuộc khi nhận thấy tiềm năng cũng như giá trị của chuỗi sản xuất Photpho và các thương vụ M&A siêu lợi nhuận. Điển hình là mua lại nhà máy sản xuất Photpho của Vinachem. Gần đây là liên tiếp hai thương vụ M&A ắc quy Tia Sáng và Photpho 6 với mức giá không quá cao do thị trường đang ở giai đoạn ảm đạm.
Khối tiền mặt 9.000 tỉ tích lũy được sau khi Photpho vàng tăng giá mạnh như món quà cho người có lòng như ông Đào Hữu Huyền, 9.000 tỉ tiền mặt được đưa vào bảng cân đối kế toán giúp mọi kế hoạch ngắn trung dài hạn trở nên dễ dàng hơn rất nhiều. Đức Giang có chiến lược duy trì tăng trưởng rất chuẩn chỉnh, ngắn hạn thì duy trì tăng trưởng bằng các thương vụ M&A giá tốt trung hạn là dự án ở Nghi Sơn dài hạn là dự án Aluminum ở Daknong và 9.000 tỉ trong bản cân đối đảm bảo mọi việc sẽ được vận hành trơn tru như bánh xe. Còn phát triển đột biến thì đầu tư nghiên cứu các sản phẩm như pin Lithium nếu thành công thì fly to the moon còn không thì cũng không ảnh hưởng quá nhiều đến đại cuộc.
Nói thêm chút về chuỗi sản phẩm của DGC hướng tới đều có xuất phát từ các quặng Apatit và Bauxite thứ mà Việt Nam có trữ lượng lớn và là yếu tố tiên quyết tạo lợi thế cạnh tranh. Một ví dụ để thấy có nguồn mỏ quan trọng như thế nào là Hoà Phát nghiên cứu và rất muốn sản xuất là Thép không rỉ nhưng phải chua chát từ bỏ khi không có lợi thế về mỏ Niken như quốc gia làng giềng Indonesia. Đó là ví dụ về việc có trữ lượng lớn mang lại lợi thế cho Dgc như thế nào.
Yếu tố cuối cùng mình thích là yếu tố chuyển giao thế hệ và DGC theo mình đã hoàn thành xuất sắc. Nghĩa là nếu không có ông Đào Hữu Huyền thì mọi thứ vẫn ổn do đã chuẩn bị tầm nhìn cho 20 năm tới. Ở Việt Nam các doanh nghiệp tư nhân đã chuyển giao thành công mình theo dõi là Fpt Pnj. Cách đối đãi tìm kiếm người tài của DGC cũng được đánh giá là cực tốt.
Nhà đầu tư lưu ý
Thích
Bình luận
Chia sẻ
Chia sẻ thông tin hữu ích
24HMoney
Facebook
Messenger
Twitter
Telegram
Quét mã QR để tải app 24HMoney - Giúp bạn đầu tư an toàn, hiệu
quả





 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích