Khi khách hàng cá nhân biến thành... "Chủ hộ kinh doanh"
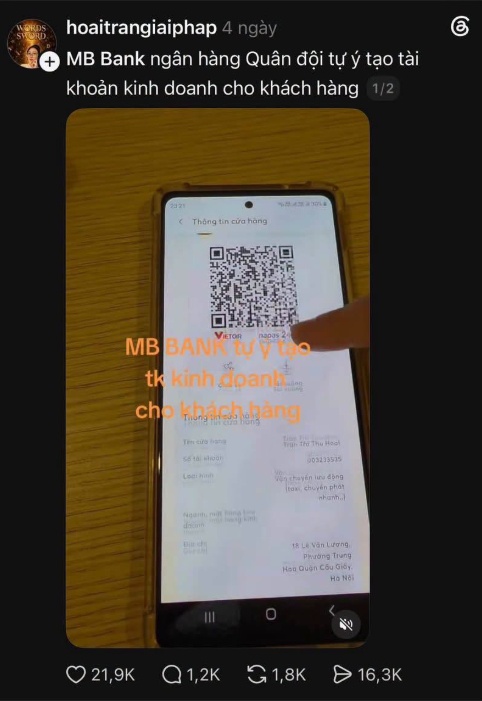
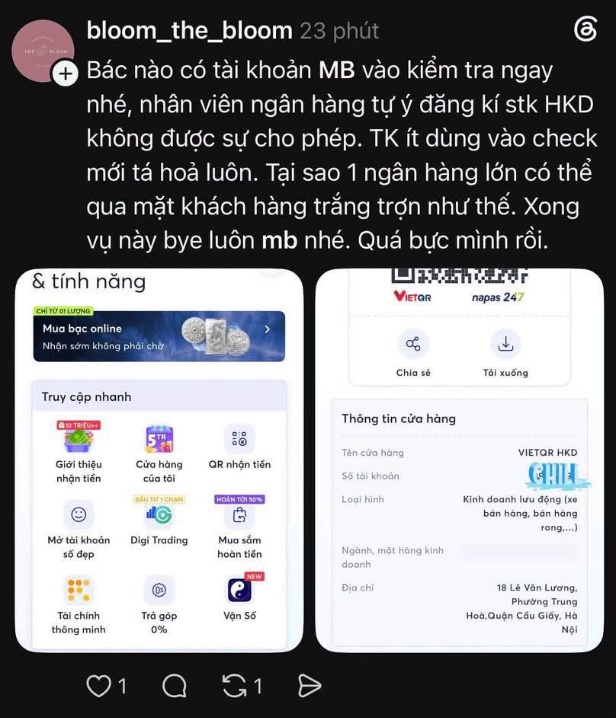
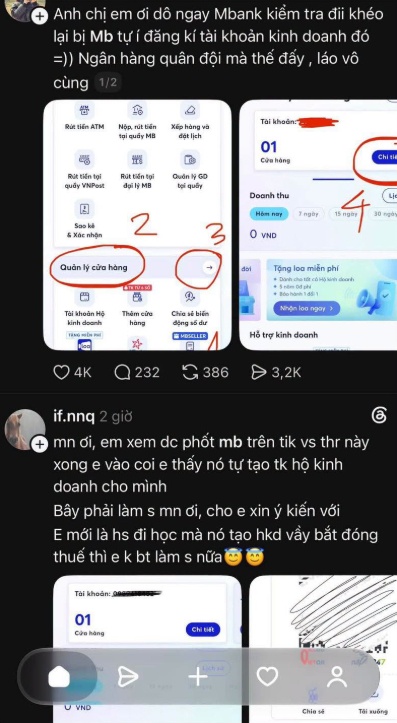
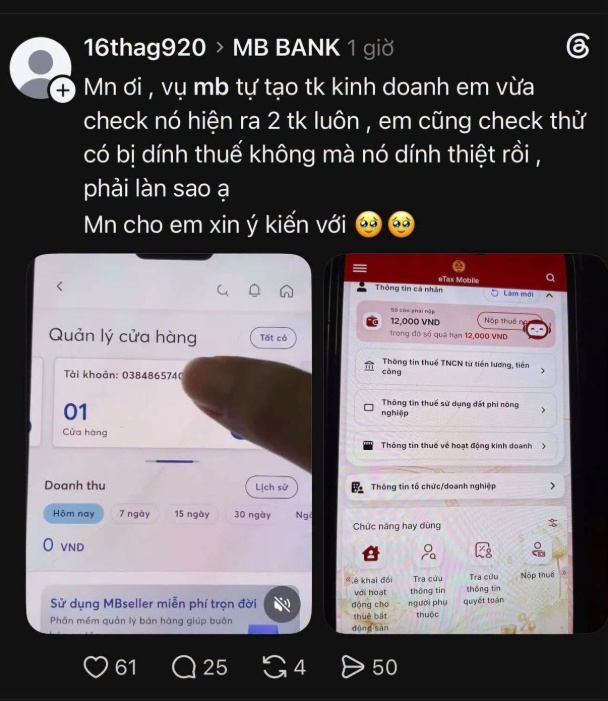
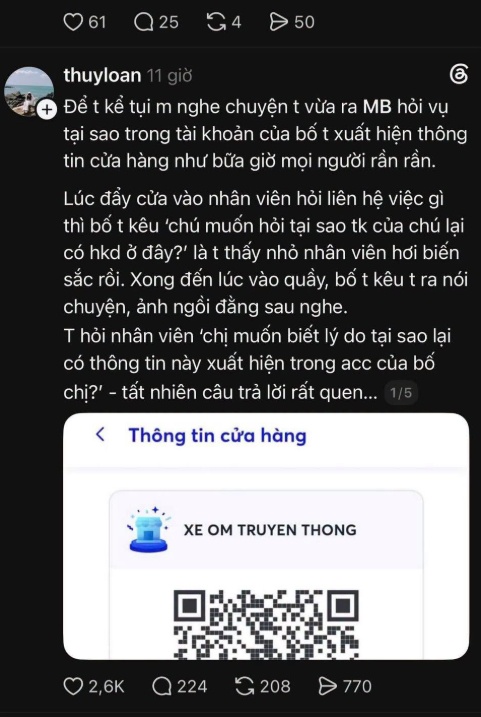
Theo ghi nhận từ phản ánh của nhiều khách hàng trên các nền tảng số, khi truy cập ứng dụng ngân hàng, họ bất ngờ phát hiện tài khoản cá nhân được gắn thêm thông tin mã VietQR với tên ngành nghề kinh doanh như "Vận chuyển lưu động", "Bán hàng rong", hay "Xe ôm truyền thống". Nhiều trường hợp khẳng định chưa từng nộp hồ sơ hay thực hiện đăng ký mở tài khoản hộ kinh doanh (HKD).
Đáng lo ngại hơn, một số người dùng cho biết khi đối soát trên ứng dụng eTax Mobile của ngành Thuế, hệ thống ghi nhận thông tin tài khoản phát sinh nghĩa vụ thuế gắn liền với hoạt động kinh doanh mà họ không trực tiếp vận hành. Sự việc khiến không ít khách hàng cá nhân, từ sinh viên đến người làm công ăn lương rơi vào trạng thái hoảng hốt lo ngại về các rủi ro pháp lý liên quan.
Nhìn nhận nguyên nhân dưới góc độ quản trị và áp lực thị phần
Dưới góc nhìn phân tích kinh tế và quản trị ngân hàng, sự cố lần này là điểm va chạm giữa chính sách phát triển thị trường và quy trình kiểm soát nội bộ:
1. Yêu cầu chuẩn hóa tài khoản kinh doanh: Theo quy định của Ngân hàng Nhà nước (NHNN) áp dụng từ ngày 1/3/2026, tài khoản phục vụ hoạt động của hộ kinh doanh bắt buộc phải đứng tên chính chủ và đồng nhất với giấy chứng nhận đăng ký kinh doanh. Quy định này tạo ra làn sóng chuyển đổi tệp khách hàng lớn giữa các tổ chức tín dụng.
2. Cuộc đua khai thác tệp khách hàng tiểu thương: Nắm bắt quy định mới, bộ giải pháp MB Seller được triển khai nhằm tiếp cận thị trường tiềm năng với hơn 5 triệu hộ kinh doanh trên toàn quốc. Việc tối ưu hóa quy trình mở tài khoản trực tuyến (eKYC) giúp rút ngắn thời gian giao dịch, nhưng đồng thời cũng đặt ra thách thức lớn cho khâu kiểm soát chất lượng hồ sơ.
3. Áp lực chỉ tiêu và dấu hiệu nứt vỡ trong kiểm soát nội bộ: Khi chỉ tiêu tăng trưởng được giao xuống các đơn vị kinh doanh, áp lực hoàn thành KPI có thể đã dẫn đến tình trạng chạy theo số lượng. Việc sử dụng dữ liệu khách hàng cá nhân sẵn có để khởi tạo tài khoản kinh doanh trực tuyến, đặc biệt là các ngành nghề tự do không yêu cầu giấy phép phức tạp, cho thấy những lỗ hổng cần sớm được lấp đầy trong quy trình phê duyệt tự động.
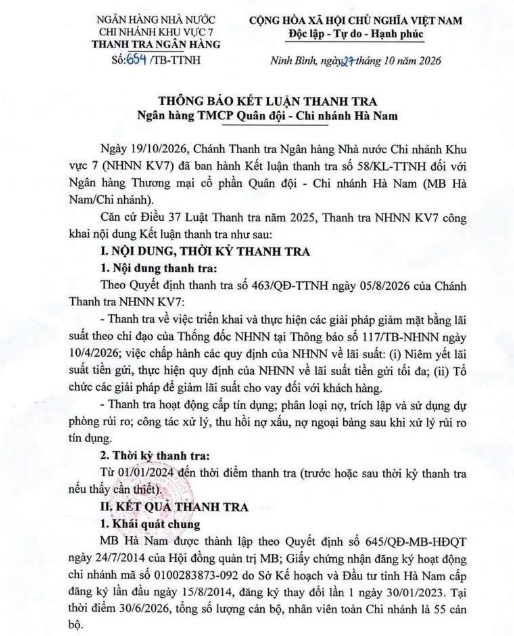
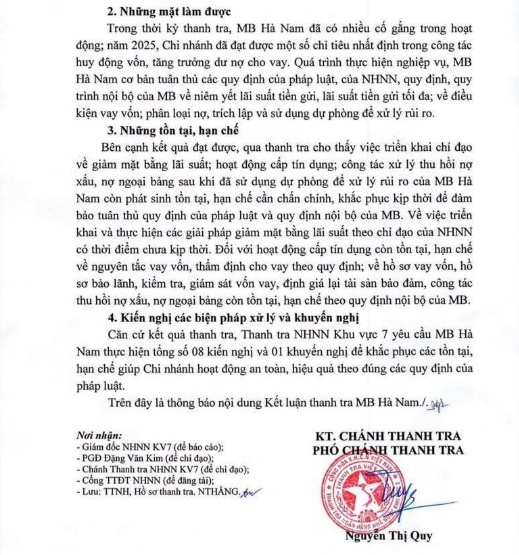
Sự việc càng trở nên nhạy cảm hơn khi cùng thời điểm, NHNN Chi nhánh Khu vực 7 công bố Kết luận thanh tra đối với MB Hà Nam liên quan đến một số vi phạm về lãi suất và phân loại nợ. Dù hai vụ việc hoàn toàn độc lập, sự trùng hợp về thời gian đã châm ngòi cho tâm lý lo ngại của thị trường về năng lực quản trị rủi ro toàn diện của ngân hàng.
Những bài toán pháp lý và tuân thủ đặt ra
Dưới góc độ tuân thủ quy định pháp luật (Compliance), sự cố này mang đến nhiều bài học đắt giá cho toàn hệ thống:
- Thách thức về Bảo vệ dữ liệu cá nhân: Nghị định 13/2023/NĐ-CP và các quy định pháp luật hiện hành yêu cầu việc thu thập, xử lý và chuyển đổi mục đích sử dụng dữ liệu cá nhân phải có sự đồng ý rõ ràng (explicit consent) của chủ thể dữ liệu. Việc phát sinh sản phẩm dịch vụ mới khi chưa có sự xác nhận trực tiếp từ khách hàng là bài toán tuân thủ nghiêm ngặt mà các ngân hàng phải rà soát.
- Rủi ro dây chuyền từ tích hợp dữ liệu Thuế - Ngân hàng: Trong xu hướng liên thông dữ liệu giữa ngành Thuế và hệ thống ngân hàng, thông tin tài khoản kinh doanh không chính xác sẽ kéo theo nguy cơ sai lệch dữ liệu thuế cá nhân. Điều này không chỉ gây phiền hà cho người dân mà còn ảnh hưởng đến độ tin cậy của hệ thống dữ liệu quản lý nhà nước.
Bài học cho đà tăng trưởng nóng của Ngân hàng Số
Diễn biến vừa qua là một case study điển hình về quản trị rủi ro vận hành trong thời kỳ chuyển đổi số:
- Sự cân bằng giữa trải nghiệm và chốt chặn an toàn: Mở rộng tệp khách hàng bằng quy trình tinh giản là mục tiêu của mọi ngân hàng số. Tuy nhiên, nếu thiếu đi cơ chế đối soát chéo (Cross-check) và xác thực đa tầng, sự tiện lợi có thể trở thành kẽ hở cho các sai sót vận hành.
- Bài toán niềm tin thương hiệu: Chi phí khắc phục sự cố truyền thông, rà soát lại hệ thống dữ liệu và phối hợp xử lý các phát sinh cho khách hàng sẽ vượt xa những giá trị ngắn hạn từ việc chạy theo chỉ tiêu số lượng.
Tạm kết: Tốc độ chuyển đổi số chỉ thực sự bền vững khi được xây dựng trên nền tảng tuân thủ pháp lý và sự tôn trọng quyền lợi khách hàng. Việc nhanh chóng rà soát, chủ động đóng các tài khoản phát sinh không đúng quy trình và hỗ trợ người dân xử lý triệt để các vấn đề liên quan đến nghĩa vụ thuế sẽ là chìa khóa quan trọng nhất để ngân hàng khẳng định lại uy tín trên thị trường.






 Nhà đầu tư lưu ý


Chia sẻ thông tin hữu ích