





 Vip
200+ theo dõi 


 Báo cáo & Phân tích thị trường BĐS

 24HMONEY đã kiểm duyệt
Việt Nam cân nhắc quay lại thị trường vốn quốc tế sau 12 năm: Trái phiếu USD có giúp “bơm” thêm vốn cho tăng trưởng?
Theo Reuters, Bộ Tài chính đang cân nhắc phát hành trái phiếu chính phủ bằng USD, quy mô khoảng 1 tỷ USD. Nếu thành hiện thực, đây là lần đầu Việt Nam phát hành trái phiếu quốc tế kể từ năm 2014. Thương vụ diễn ra đúng lúc nền kinh tế cần rất nhiều vốn cho mục tiêu tăng trưởng hai con số, trong khi hệ thống ngân hàng đã chịu tải lớn.
I. Thương vụ đang được cân nhắc
Reuters dẫn nguồn tin cho biết các ngân hàng đầu tư đã đưa ra vài đề xuất:
- Một phương án là phát hành 1 tỷ USD trái phiếu kỳ hạn 10 năm.
- Một số tổ chức khác đề xuất quy mô 500 triệu – 1 tỷ USD, kỳ hạn 10 năm, lãi suất coupon khoảng 7%/năm.
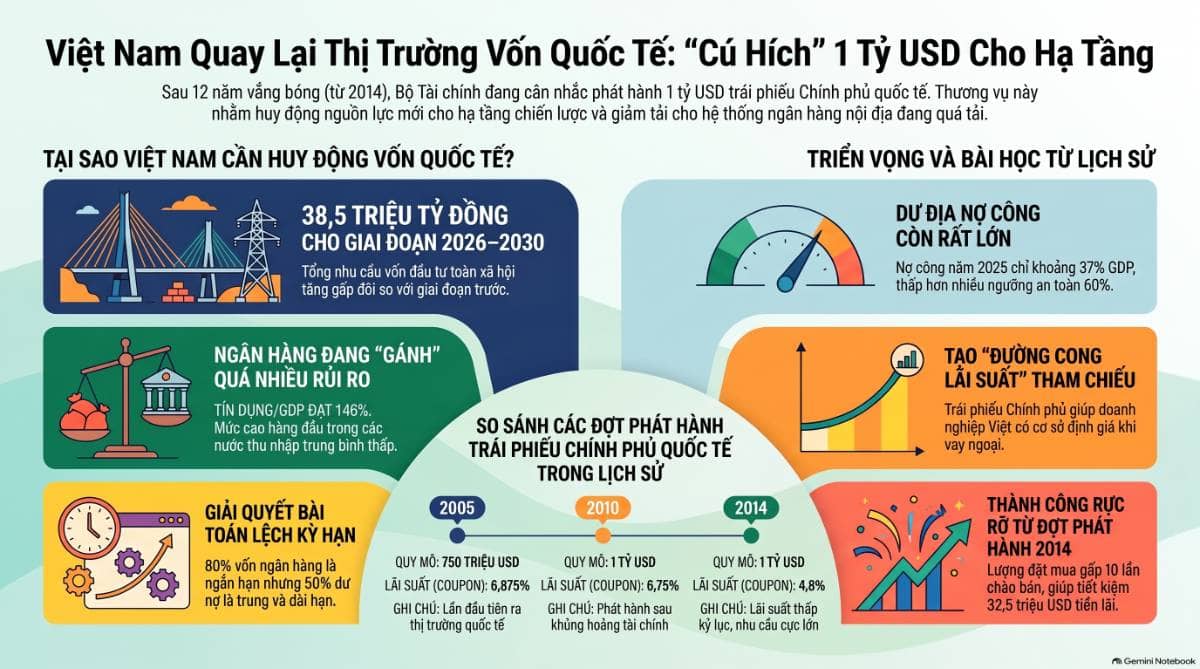
- Nguồn vốn dự kiến dùng cho hạ tầng như cảng biển, hành lang giao thông, khu công nghiệp. Mục tiêu đi kèm là giảm áp lực lên các ngân hàng trong nước, vốn đang là nguồn cho vay chính.
Bộ Tài chính chưa quyết định. Cơ quan này đang đánh giá chi phí huy động trong bối cảnh lợi suất toàn cầu tăng. Trong nước, lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã tăng từ khoảng 3,1% lên 4,2%. Riêng năm 2026, lượng trái phiếu chính phủ phát hành trong nước đã vượt 9 tỷ USD.
II. Vì sao cần thêm vốn từ bên ngoài?
1. Nhu cầu vốn cho giai đoạn 2026–2030 rất lớn
- Tổng vốn đầu tư toàn xã hội giai đoạn 2026–2030 cần khoảng 38,5 triệu tỷ đồng, tương đương 1.460 tỷ USD. Con số này gấp đôi giai đoạn trước. Tính ra mỗi năm cần khoảng 7,7 triệu tỷ đồng, bằng khoảng 40% GDP danh nghĩa.
- Vốn đầu tư công trung hạn 2026–2030 dự kiến là 8,22 triệu tỷ đồng, gấp 2,71 lần số vốn thực giải ngân giai đoạn trước. Riêng năm 2026, kế hoạch là 1.022.607 tỷ đồng. Đến hết tháng 8/2026, cả nước mới giải ngân được 509.557 tỷ đồng, đạt 49,8%.
- Đầu tư công chỉ đáp ứng khoảng 22% tổng nhu cầu. Khoảng 78% còn lại phải huy động từ khu vực tư nhân, FDI và hệ thống tài chính.
2. Ngân hàng đang gánh quá nhiều
- Tỷ lệ tín dụng/GDP đã lên khoảng 146%, thuộc nhóm cao nhất trong các nước thu nhập trung bình thấp.
- Tín dụng tăng nhanh hơn tiền gửi. Tính đến 24/12/2025, tín dụng toàn hệ thống tăng 17,87%, còn huy động chỉ tăng 14,11%, chênh lệch 3,76 điểm phần trăm. Cả năm 2025, tín dụng tăng hơn 19%. Theo Reuters, xu hướng tín dụng tăng nhanh hơn tiền gửi đã kéo dài từ năm 2021.
- Lệch kỳ hạn. Theo ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ (NHNN), khoảng 80% vốn huy động của ngân hàng là ngắn hạn, trong khi tới 50% dư nợ là trung và dài hạn. Việc dùng tiền gửi ngắn hạn để tài trợ hạ tầng kéo dài vài chục năm là rủi ro mang tính hệ thống.
- Thị trường vốn còn mỏng. Dư nợ trái phiếu doanh nghiệp chỉ khoảng 1,41 triệu tỷ đồng, bằng 11% GDP. Tỷ lệ này ở Thái Lan là 25% và ở Malaysia là 47%.
3. Vay nước ngoài bổ sung vốn, không lấy bớt vốn trong nước
Trái phiếu chính phủ phát hành trong nước lấy tiền từ chính hệ thống ngân hàng và nhà đầu tư nội địa, nên dễ cạnh tranh vốn với doanh nghiệp. Ngược lại, 1 tỷ USD vay từ nhà đầu tư quốc tế là dòng tiền mới đi vào nền kinh tế. Khoản vay này cũng bổ sung dự trữ ngoại hối và giảm áp lực lên thanh khoản VND. Dư địa để vay vẫn còn: nợ công năm 2025 khoảng 37% GDP, thấp hơn nhiều so với ngưỡng an toàn 60% GDP thường được áp dụng.
III. Những lần huy động vốn quốc tế thành công
Ba đợt phát hành trái phiếu chính phủ
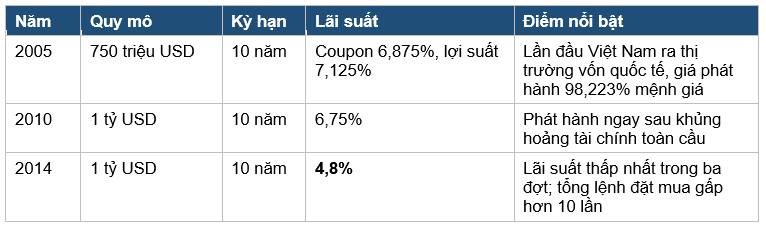
Đợt năm 2014 là một thương vụ mẫu mực (phát hành ngày 7/11/2014):
- Có 437 nhà đầu tư đặt mua, tổng lệnh hơn 10,6 tỷ USD, gấp hơn 10 lần lượng chào bán. Nhà đầu tư Mỹ chiếm 55%, châu Âu 28%, châu Á 17%.
- Lãi suất chốt 4,8%, thấp hơn mức định hướng ban đầu 5,125%. Nhờ vậy ngân sách tiết kiệm khoảng 32,5 triệu USD tiền lãi trong suốt kỳ hạn.
- Việt Nam đồng thời mua lại 726,6 triệu USD trái phiếu cũ đáo hạn năm 2016 và 2020, nhờ đó được lợi thêm 13,9 triệu USD. Đây là cách dùng thời điểm thuận lợi để tái cơ cấu nợ với chi phí rẻ hơn.
Doanh nghiệp Việt cũng liên tục vay vốn ngoại
- VPBank vay hợp vốn 1,44 tỷ USD (6/2026) từ 15 định chế quốc tế, gồm SMBC, ANZ, HSBC, Standard Chartered... Riêng năm 2025, ngân hàng này huy động 2,36 tỷ USD vốn quốc tế, mức cao nhất từ trước đến nay, qua khoản vay hợp vốn 1,56 tỷ USD, trái phiếu bền vững 300 triệu USD và nhiều khoản khác.
- Vingroup phát hành 350 triệu USD trái phiếu 5 năm niêm yết tại Vienna (4/2026), coupon 5,75%. Tập đoàn cũng bán 455 tỷ won (khoảng 338 triệu USD) trái phiếu 3 năm cho nhà đầu tư Hàn Quốc với lợi suất 8%.
- Hạn mức vay nước ngoài thương mại của khu vực tư nhân được nâng từ 5,5 tỷ USD (2025) lên 6,1 tỷ USD (2026).
Các thương vụ này cho thấy nhà đầu tư quốc tế vẫn sẵn sàng rót vốn cho Việt Nam. Trái phiếu chính phủ có thể trở thành mức giá tham chiếu cho doanh nghiệp Việt khi vay nước ngoài.
IV. Cái giá phải trả và những điều cần lưu ý
1. Chi phí vay cao hơn trước. Với coupon 7%, mỗi năm Việt Nam trả khoảng 70 triệu USD tiền lãi trên 1 tỷ USD vay. Đợt năm 2014 chỉ tốn khoảng 48 triệu USD mỗi năm. Mức 7% bằng USD cũng cao hơn nhiều so với lợi suất 4,2% của trái phiếu VND trong nước.
2. Rủi ro tỷ giá. Nợ bằng USD nhưng nguồn trả nợ chủ yếu bằng VND. Nếu VND mất giá, chi phí thực tế sẽ cao hơn con số trên giấy.
3. Hiệu quả sử dụng vốn quan trọng hơn quy mô vay. Bài học từ đợt năm 2005 rất rõ: toàn bộ 750 triệu USD khi đó được cho Vinashin vay lại, và khoản vay trở thành gánh nặng khi tập đoàn này đổ vỡ. Lần này, vốn cần được đưa vào những dự án hạ tầng có khả năng tạo dòng tiền và có cơ chế giám sát chặt chẽ.
4. Xếp hạng tín nhiệm quyết định giá vốn. Fitch hiện xếp hạng Việt Nam ở mức BB+, triển vọng “Ổn định”, chỉ còn một bậc nữa là lên hạng đầu tư. Tháng 1/2026, Fitch đã nâng hạng riêng cho công cụ nợ có bảo đảm (trái phiếu Brady) lên BBB-. Đợt phát hành này sẽ là phép thử thực tế: nhà đầu tư quốc tế đang định giá rủi ro Việt Nam ra sao. Nếu kết quả tốt, đây sẽ là lá bài hỗ trợ cho mục tiêu nâng hạng.
 Nhà đầu tư lưu ý


Theo dõi người đăng bài
Kết nối truyền thông
cùng 24HMONEY ?
Liên hệ tư vấn ngay


Bạn muốn trở thành
VIP/Pro ?
Đăng ký ngay


