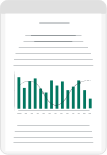
KQKD 2025: doanh thu và lợi nhuận đều suy giảm so với cùng kỳ. Doanh thu thuần đạt 1.451 tỷ đồng (-8,2% svck); LNST năm 2025 đạt 40 tỷ đồng (-16,5% svck).
Tình hình tài chính tiềm ẩn rủi ro thanh khoản khi tài sản ngắn hạn ở mức thấp hơn nợ ngắn hạn, khoản phải thu tăng và chiếm tỷ trọng lớn, nợ xấu tăng mạnh.
ABS cho rằng triển vọng doanh thu của DVM trong năm 2026 sẽ khả quan do (i) Nhu cầu dược phẩm được đánh giá là sẽ tăng trưởng; (ii) Công ty đã giải phóng được phần lớn hàng tồn kho giá thấp. Tuy nhiên lợi nhuận có khả năng bị ảnh hưởng do tỷ trọng phải thu quá lớn trong cơ cấu tài sản.